こんにちは。デザインハウス宮崎「建て替えの窓口」です。
今回ご紹介するのは、夫60歳・妻57歳のご夫婦の建て替え事例です。
ご夫婦には4,500万円の預金があり、NISAや投資信託も500万円保有しています。
これだけの資産があれば、
「住宅ローンを利用せず、現金一括で建てたほうが安心なのでは?」
と思われるかもしれません。
しかし、今回の診断では現金一括ではなく、自己資金と住宅ローンを組み合わせる方法をご提案しました。
なぜなら、60歳からの建て替えでは「住宅ローンを残さないこと」だけでなく、「建て替えた後に現金をいくら残せるか」がとても重要だからです。
築45年の住宅で感じていた3つの悩み
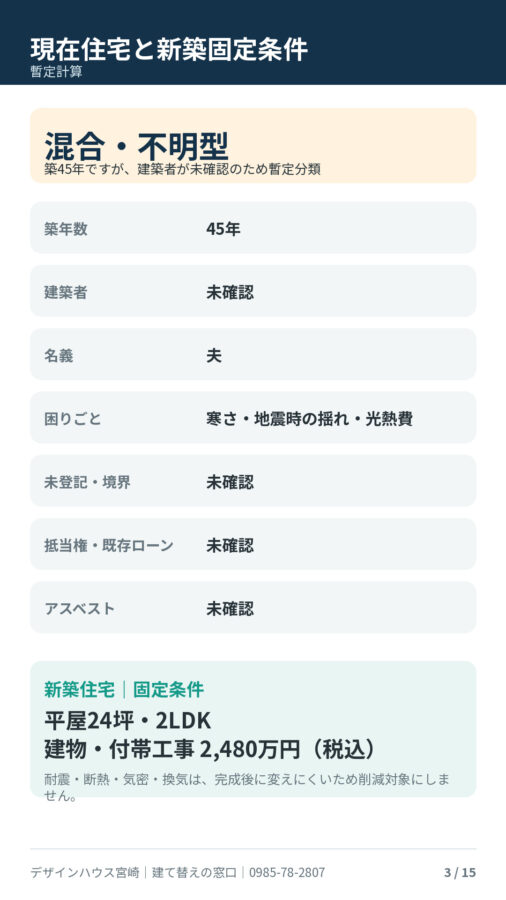
現在のお住まいは、築45年の木造住宅です。
ご夫婦が特に気にされていたのは、次の3点でした。
- 冬になると家の中が寒い
- 地震のときの揺れが心配
- 電気・ガス・灯油などの光熱費が高い
お子様はすでに独立されているため、これからは夫婦2人が無理なく暮らせる、コンパクトな平屋をご希望でした。
今回の計画は、平屋24坪・2LDKです。
大きすぎる家ではなく、将来の生活動線や管理のしやすさを考えた、夫婦2人にちょうどよい住まいを目指します。
建物価格と建て替え総額は別に考えます
建て替えでは、建物価格だけを見て予算を決めてはいけません。
古い家の解体費、仮住まい費用、往復の引越し費用、外構、登記など、完成して入居するまでには建物以外にもさまざまな費用が必要です。
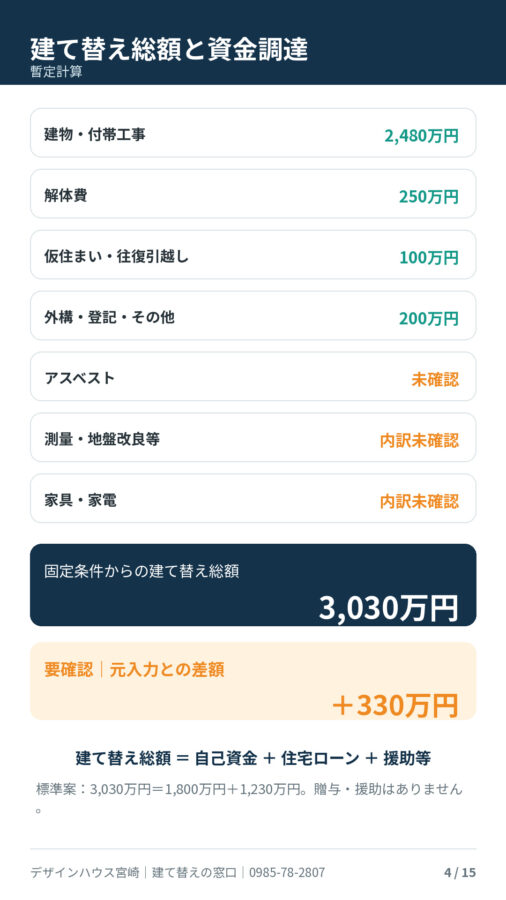
今回の暫定計画は次のとおりです。
- 建物・付帯工事:2,480万円
- 解体費:250万円
- 仮住まい・往復引越し:100万円
- 外構・登記・その他:200万円
合計すると、建て替え総額は3,030万円です。
なお、当初の入力では建物・付帯工事2,150万円、建て替え総額2,700万円となっていましたが、今回の共通住宅条件である建物・付帯工事2,480万円を優先したため、330万円の差があります。
この差額については、正式な見積書で必ず確認する必要があります。
預金4,500万円なら、現金一括でも建てられる?
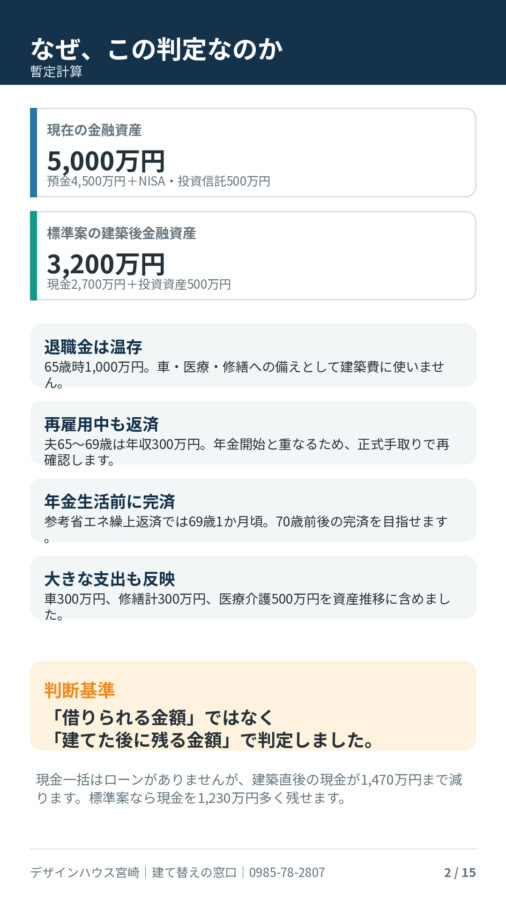
ご夫婦の現在の資産は、次のとおりです。
- 預金:4,500万円
- NISA・投資信託:500万円
- 金融資産合計:5,000万円
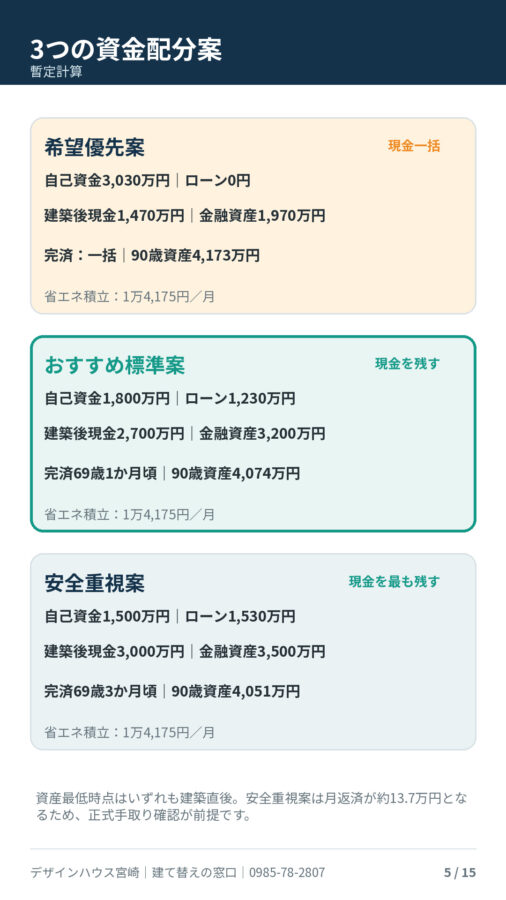
建て替え総額3,030万円を預金から一括で支払うことは、数字の上では可能です。
しかし、現金一括で支払うと、建築直後に残る現金は1,470万円です。
NISA・投資信託500万円を加えても、建築後の金融資産は1,970万円となります。
住宅ローンが残らないことは確かに安心材料です。
一方で、これから予定されている車の買い替えや住宅修繕、医療・介護費まで考えると、建て替え時に3,000万円を超える現金を一度に使うことが、本当に安心な方法とは限りません。
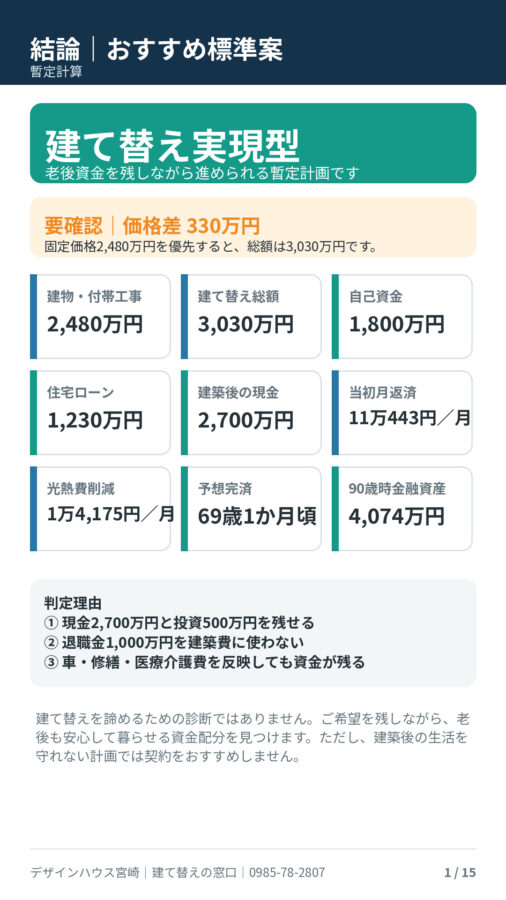
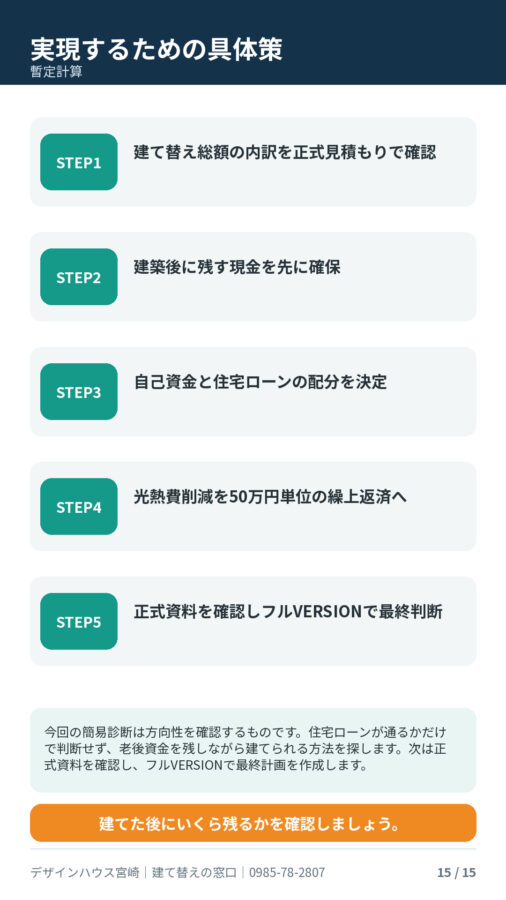
おすすめは「自己資金1,800万円+住宅ローン1,230万円」
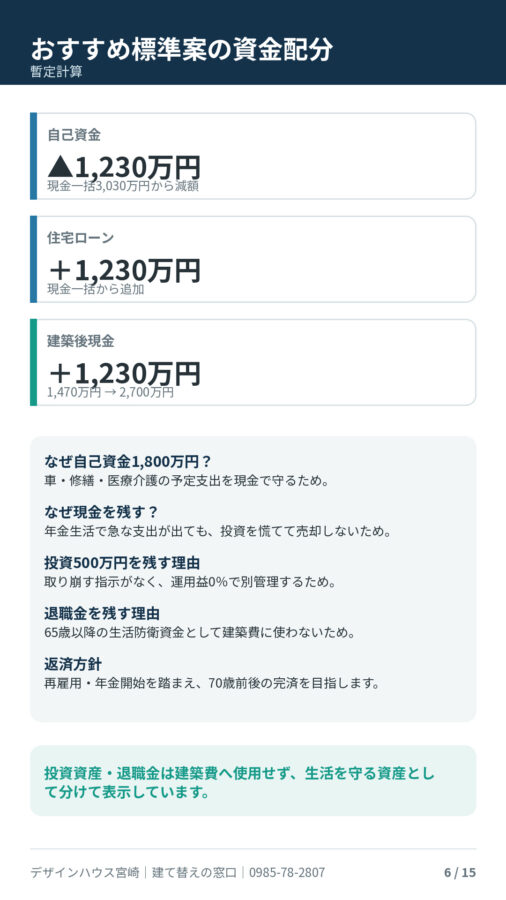
今回のおすすめ標準案では、建て替え総額3,030万円を次のように分けました。
- 使用する自己資金:1,800万円
- 住宅ローン:1,230万円
- 建築後に残す現金:2,700万円
- 建築後も残す投資資産:500万円
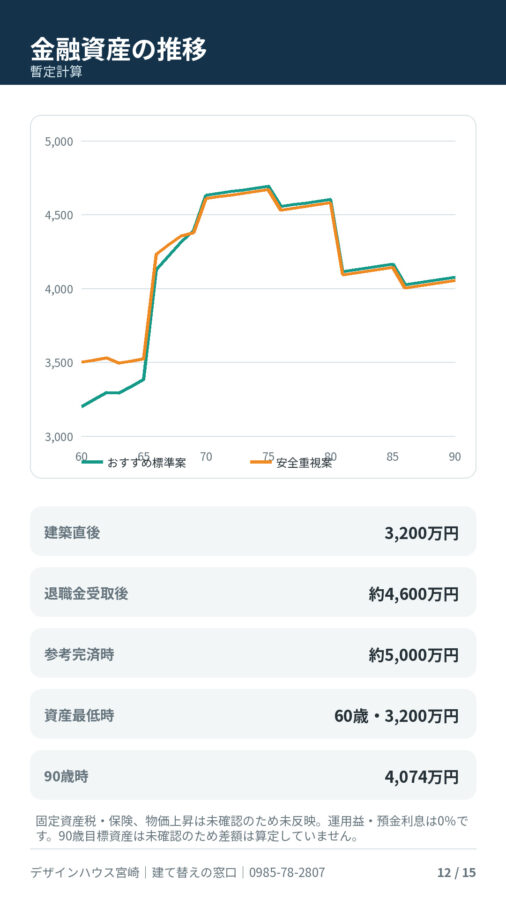
- 建築直後の金融資産:3,200万円
現金一括の場合と比べて、建築後の現金を1,230万円多く残せます。
「住宅ローンを組むと借金が残るから不安」と感じる方もいらっしゃるでしょう。
しかし、60歳以降は住宅ローン残高だけを見るのではなく、ローン残高と手元資金をセットで考えることが大切です。
住宅ローンをゼロにして現金も大きく減らすのか、適度に住宅ローンを利用して現金を残すのか。
どちらが安心かは、預金額だけでなく、今後の収入、年金、生活費、将来の支出によって変わります。
退職金1,000万円は建築費に使いません
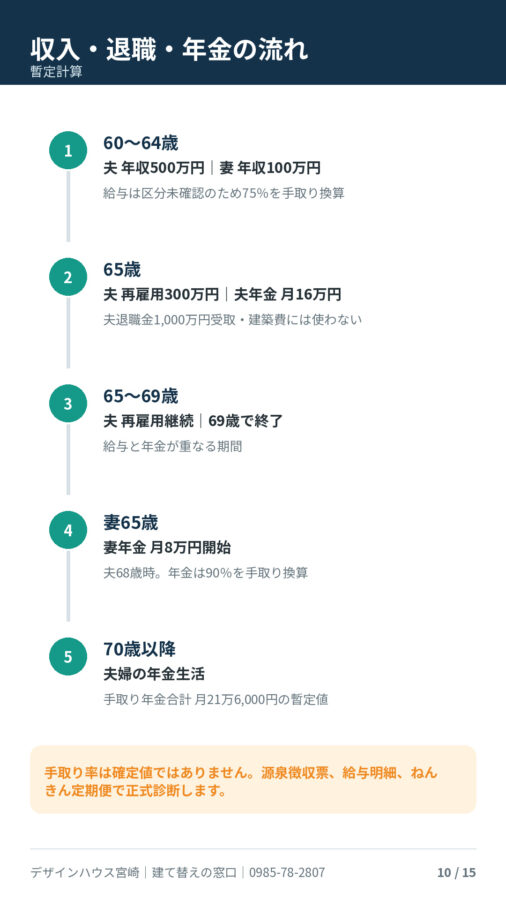
夫は65歳まで年収500万円で勤務し、65歳から69歳までは年収300万円で再雇用される予定です。
また、夫は65歳から月16万円、妻は65歳から月8万円の年金を受け取る予定です。
夫が65歳のときには、退職金1,000万円も受け取る予定です。
ただし、今回の計画では退職金を建築費や住宅ローンの繰上返済に自動的に使いません。
退職金は、退職後の生活を守る大切な資金です。
建て替え時にすべて使ってしまうのではなく、車、修繕、医療・介護など、将来の大きな支出に備える資金として残します。
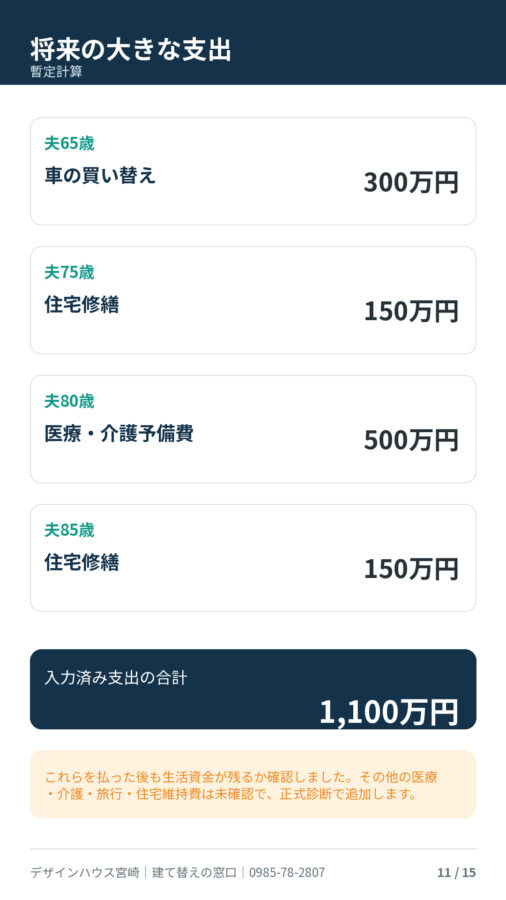
将来予定されている支出は合計1,100万円
今回の診断では、住宅費だけでなく、次の大きな支出も資産計算に含めました。
- 夫65歳:車の買い替え300万円
- 夫75歳:住宅修繕150万円
- 夫80歳:医療・介護予備費500万円
- 夫85歳:住宅修繕150万円
合計は1,100万円です。
老後には、住宅ローン以外にもさまざまなお金が必要になります。
特に車が必要な地域では、買い替え費用を無視できません。また、新築住宅であっても、将来の修繕費は必要です。
さらに、医療費や介護費はいつ、どの程度必要になるかを正確に予測できません。
だからこそ、建て替え時に現金を使い切らず、余裕を持って残しておくことが大切です。
高断熱住宅で削減できた光熱費を繰上返済へ
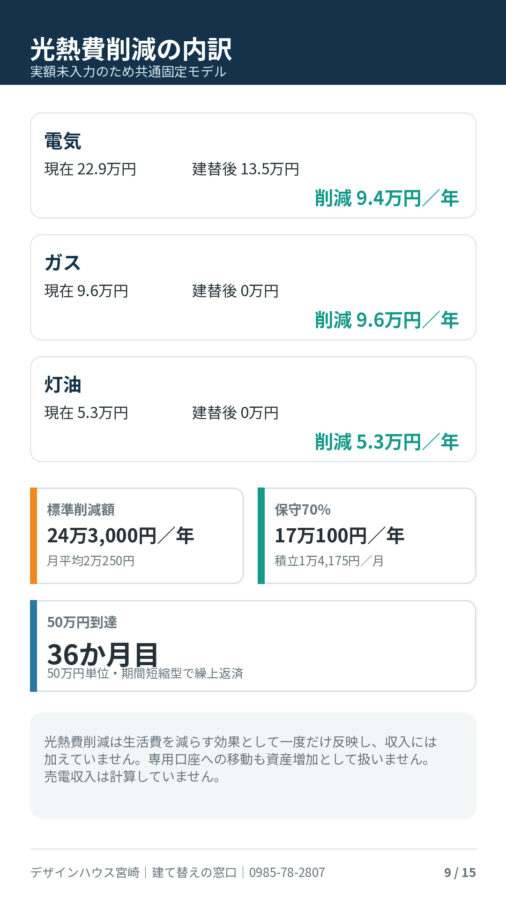
築45年の住宅から高断熱・高気密住宅へ建て替えることで、光熱費を削減できる可能性があります。
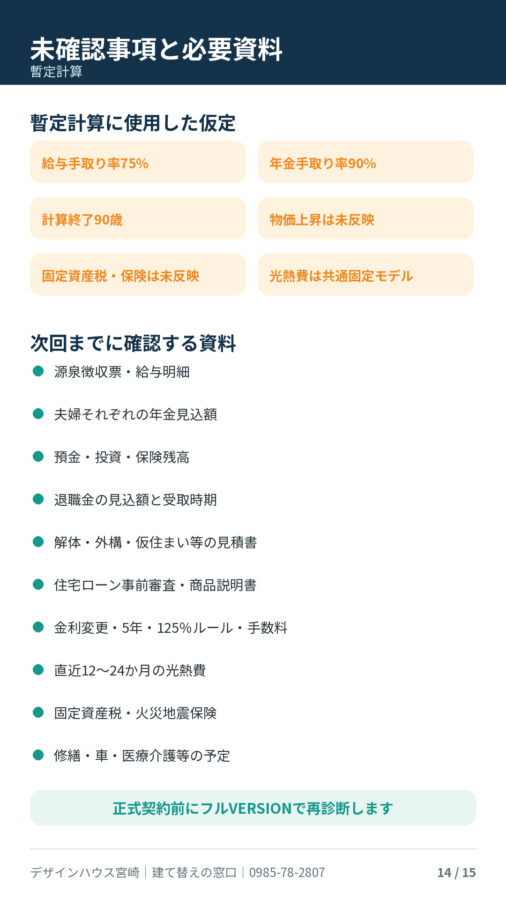
今回、実際の光熱費が未入力のため、共通モデルを使用しました。
- 現在の年間光熱費:37万8,000円
- 建て替え後の年間光熱費:13万5,000円
- 標準削減額:年間24万3,000円
ただし、光熱費の削減効果は、家族の在宅時間、室温設定、設備の使い方、電気料金などによって変わります。
そこでおすすめ案では、標準削減額の70%にあたる年間17万100円を、保守的な削減見込み額として採用しました。
月平均では1万4,175円です。
この1万4,175円を毎月の生活費として使ってしまうのではなく、「省エネ繰上返済専用口座」へ移します。
専用口座が50万円に達するたびに、住宅ローンの期間を短くする「期間短縮型」の繰上返済を行います。
省エネ繰上返済で70歳前の完済を目指す
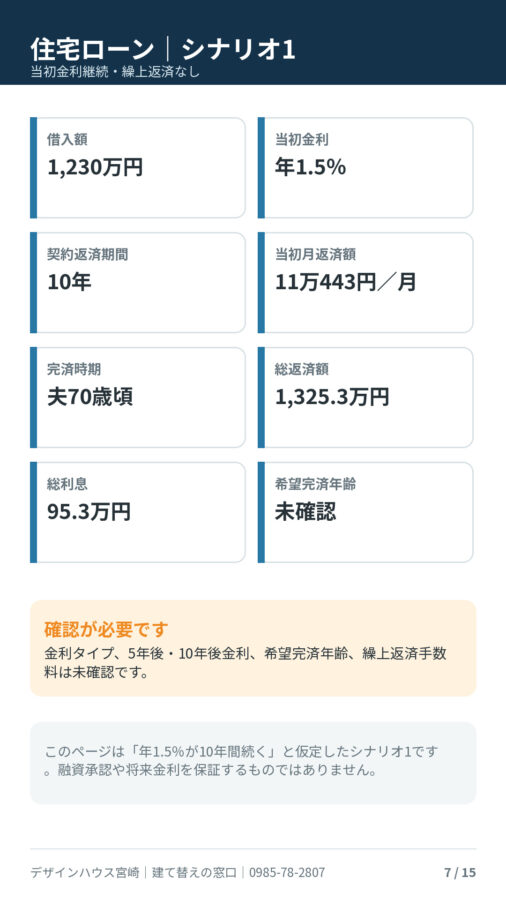
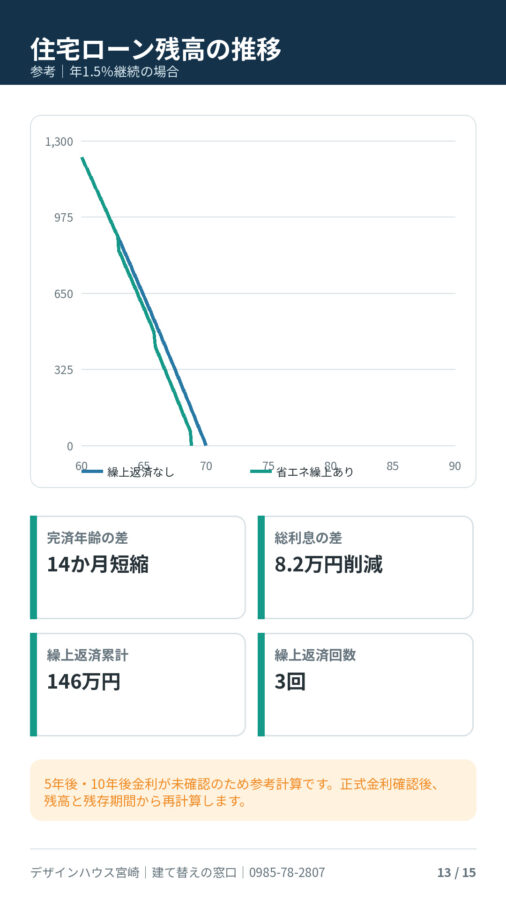
住宅ローン1,230万円を年1.5%、返済期間10年で借りた場合、当初の毎月返済額は約11万443円です。
光熱費削減分を繰上返済に使わなければ、完済は夫70歳頃となります。
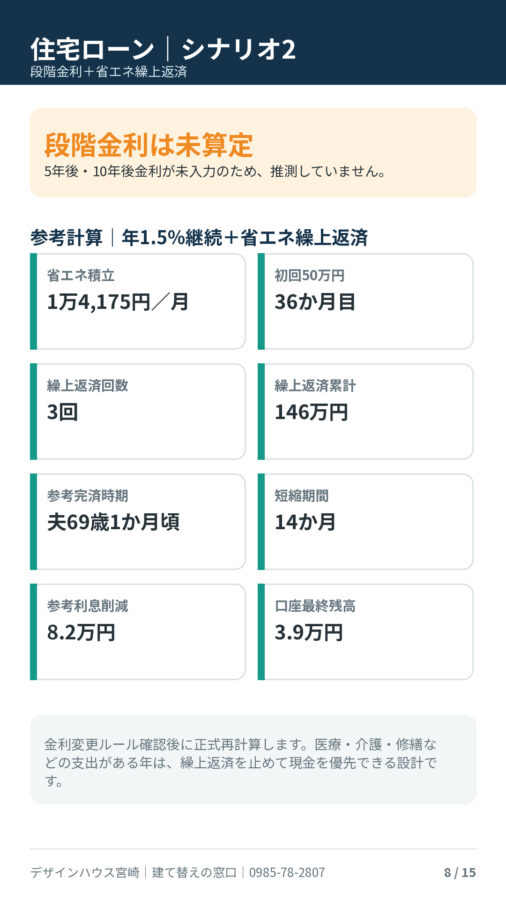
一方、年1.5%の金利が続くと仮定し、毎月1万4,175円を積み立てて50万円単位で繰上返済した場合、参考計算では次の結果となりました。
- 初回50万円到達:36か月目
- 繰上返済:合計3回
- 繰上返済累計:約146万円
- 返済期間:約14か月短縮
- 完済時期:夫69歳1か月頃
- 利息削減額:約8万2,000円
住宅ローンを組んでも、削減できた光熱費を計画的に繰上返済へ回すことで、70歳になる前の完済を目指せます。
ただし、5年後・10年後の金利が未確認のため、この結果は年1.5%が続くと仮定した参考計算です。
正式な返済計画では、利用する住宅ローン商品の金利変更ルール、繰上返済手数料、5年ルール、125%ルールなどを確認する必要があります。
現金一括が間違いなのではありません
今回の事例は、「現金一括は良くない」という話ではありません。
現金一括には、次のようなメリットがあります。
- 毎月の住宅ローン返済がない
- 金利を支払わなくてよい
- 完済年齢を気にしなくてよい
- 心理的な安心感がある
ただし、建築後の現金が大きく減るという注意点もあります。
60歳以降の建て替えでは、住宅ローンを残さないことだけを優先すると、車や医療・介護などに使える現金が不足することがあります。
大切なのは、現金一括と住宅ローンのどちらが正しいかを決めつけることではありません。
それぞれのご家庭の収入、資産、年金、生活費、将来の予定に合わせて、最適な配分を考えることです。
「借りられる金額」より「建てた後に残る金額」
住宅会社や金融機関の相談では、「住宅ローンをいくら借りられるか」が中心になりがちです。
しかし、デザインハウス宮崎が大切にしているのは、借りられる金額ではありません。
確認するのは、次のような内容です。
- 建て替え後に現金はいくら残るか
- 投資資産や退職金を守れるか
- 再雇用中も住宅ローンを支払えるか
- 年金生活に入る前後で完済できるか
- 車や修繕、医療・介護費に備えられるか
- 90歳まで生活資金が残るか
住宅ローンの審査に通ることと、建て替え後も安心して暮らせることは同じではありません。
建て替えは、家を新しくすることがゴールではありません。
新しい住まいで、老後も安心して生活を続けられることが本当の目的です。
60歳からの建て替えは「現金を残す計画」が重要です
今回の簡易診断では、預金4,500万円があっても現金一括にせず、自己資金1,800万円と住宅ローン1,230万円を組み合わせる案をおすすめしました。
その結果、建築後に現金2,700万円と投資資産500万円を残せる計画となりました。
さらに、退職金1,000万円も建築費に使わず、老後の生活を守る資金として確保します。
60歳からの建て替えで大切なのは、「住宅ローンを使うか、使わないか」だけではありません。
建て替え後の現金、退職金、年金、将来の支出まで含めて考え、自分たちの暮らしに合った資金配分を見つけることが重要です。
「現金一括で建てても大丈夫だろうか」
「退職金を住宅費に使ってよいのだろうか」
「年金生活に入る前に完済できるだろうか」
このような不安をお持ちの方は、建物の見積もりだけで判断する前に、建て替え後の資産を確認してみませんか。
デザインハウス宮崎「建て替えの窓口」では、収入、預金、投資資産、退職金、年金、生活費、将来の大きな支出を整理し、90歳までの資産推移を確認する建て替え資金診断を行っています。
建物価格ではなく、建てた後にいくら残るかを一緒に確認しましょう。
デザインハウス宮崎
建て替えの窓口
電話:0985-78-2807
※本事例は、入力された情報と一部の仮定値を使用した簡易診断です。光熱費削減額、将来の金利、住宅ローンの融資承認などを保証するものではありません。正式な建築契約を判断する前には、源泉徴収票、年金見込額、正式見積書、税金、保険、住宅ローン商品などを確認したフルVERSIONの詳細診断が必要です。