


【説明文】
宮崎県で、親から相続した築55年の住宅に一人で暮らす59歳の女性から、「寒さや地震への不安を解消するため、コンパクトな平屋へ建て替えたい」というご相談があったと想定した資金計画事例です。
希望する建て替え総額は2,200万円。預金300万円を自己資金として使い、残りの1,900万円を住宅ローンで借りて、月々の返済を6万円以内に抑えたいという計画です。
しかし、住宅ローンの返済額だけを見て建て替えを判断することはできません。65歳から受け取る年金、毎月の生活費、建築後に残る現金、車の買い替え、将来の修繕費、医療・介護費まで含めて確認する必要があります。
今回の簡易診断では、建て替えの希望を否定するのではなく、「建てた後の生活を守れる資金計画になっているか」という視点から検証します。
59歳・単身女性の建て替え相談
今回のモデルケースは、59歳の単身女性です。
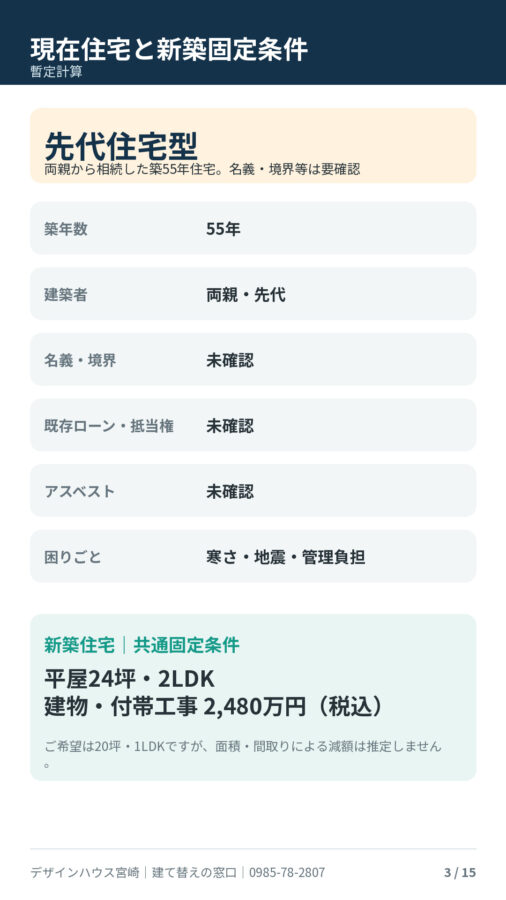
現在住んでいるのは、ご両親から相続した築55年の住宅です。冬の寒さや地震への不安に加え、古い住宅を一人で維持管理していく負担も感じています。
希望する住宅は、平屋20坪の1LDKです。
大きな家を建てたいのではなく、これからの一人暮らしに合った、暖かく管理しやすい住宅を希望されています。
ご相談者の基本条件
- 本人:59歳・女性
- 家族構成:単身
- 現在の住宅:両親から相続した築55年の住宅
- 現在年収:280万円
- 勤務予定:65歳まで
- 65歳以降の就労収入:なし
- 預金:300万円
- 投資資産:なし
- 退職金:なし
- 年金:65歳から月9万円
- 現在の生活費:月17万円
- 老後の希望生活費:月15万円
- 計算期間:95歳まで
建て替えの希望条件は、次のとおりです。
- 希望する建て替え総額:2,200万円
- 使用する自己資金:300万円
- 希望住宅ローン:1,900万円
- 希望月返済額:6万円以内
- 建築後に残る現金:0円
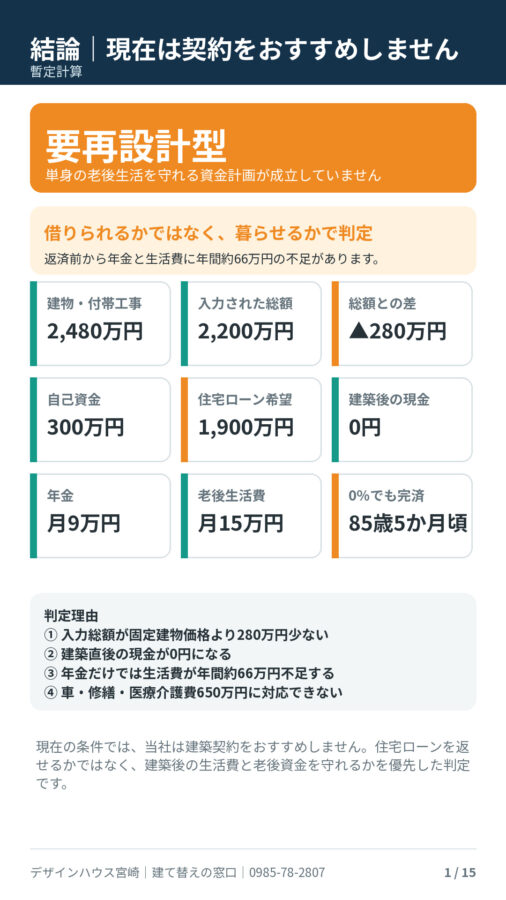
診断結果は「要再設計型」です
現在の条件では、当社は建築契約をおすすめしません
今回の条件では、住宅ローンが借りられるかどうか以前に、建築後の生活資金を確保できません。
判断の大きな理由は、次の4点です。
- 預金300万円を全額使うため、建築後の現金が0円になる
- 年金だけでは、住宅ローンがなくても生活費が不足する
- 月6万円の返済では、住宅ローンが80歳代まで残る可能性がある
- 車、修繕、医療・介護費に備える資金が残らない
これは、建て替えの希望そのものを否定する判定ではありません。
今の資金条件のまま契約を進めるのではなく、まず住まい方と老後資金の両方を再設計する必要がある、という判定です。
建物価格と建て替え総額の確認が必要です
デザインハウス宮崎の共通診断条件では、次の住宅を基準としています。
- 住宅形式:平屋
- 建物面積:24坪
- 基本間取り:2LDK
- 建物・付帯工事価格:2,480万円(税込)
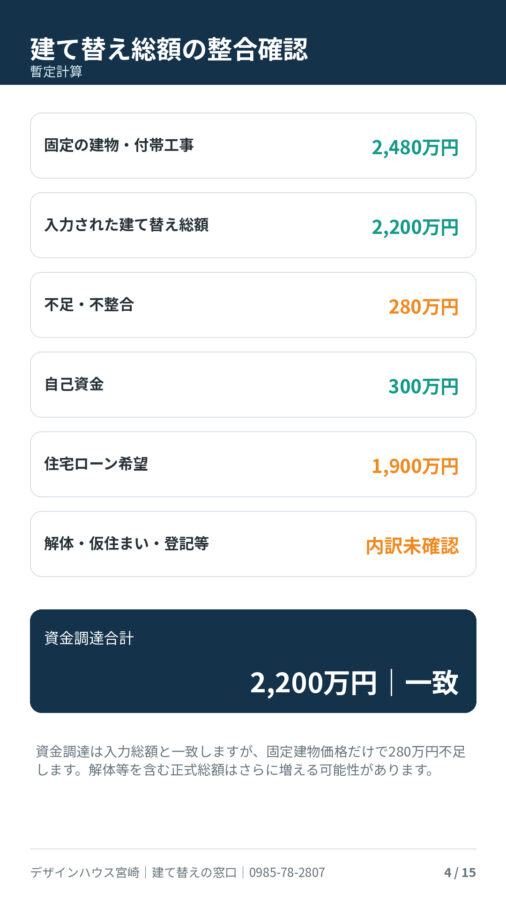
今回入力された建て替え希望総額は2,200万円です。
しかし、共通条件の建物・付帯工事価格だけで2,480万円となるため、希望総額は建物価格を280万円下回っています。
さらに、実際の建て替えには、建物代以外にも次の費用が必要です。
- 既存住宅の解体費
- アスベスト調査・除去費
- 仮住まい費用
- 往復の引越し費用
- 登記・測量費用
- 外構工事費
- 地盤改良費
- 設計・確認申請費用
- 住宅ローン諸費用
- 火災・地震保険
- 家具・家電
- その他の諸費用
したがって、2,200万円を「入居までに必要な建て替え総額」として扱うことはできません。
今回は内訳未確認のため、正式な見積もりを取得して、建て替え総額を確定する必要があります。
なお、希望住宅が20坪・1LDKであっても、坪数や設備の変更による減額を推定してはいけません。実際に建築できる価格は、正式な設計と見積もりによって確認します。
最大の問題は、建築後の現金が0円になることです
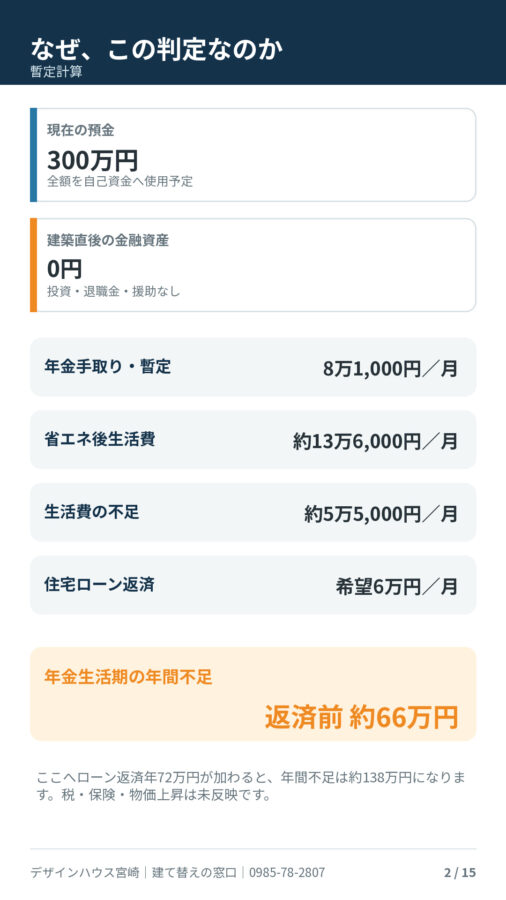
預金300万円をすべて自己資金として使用すると、建築直後の現金は0円になります。
建て替え工事が完了しても、生活はその後も続きます。
家電製品の故障、車検、病気、入院、住宅設備の修理など、予定していない支出が発生する可能性もあります。
現金が残っていない状態では、突然の支出に預金で対応できません。住宅ローンの返済以前に、日常生活を維持するための予備資金が必要です。
建築後に残す現金は、「余ったら残すお金」ではありません。
建て替えの予算を決める前に、先に確保しておくべき生活防衛資金です。
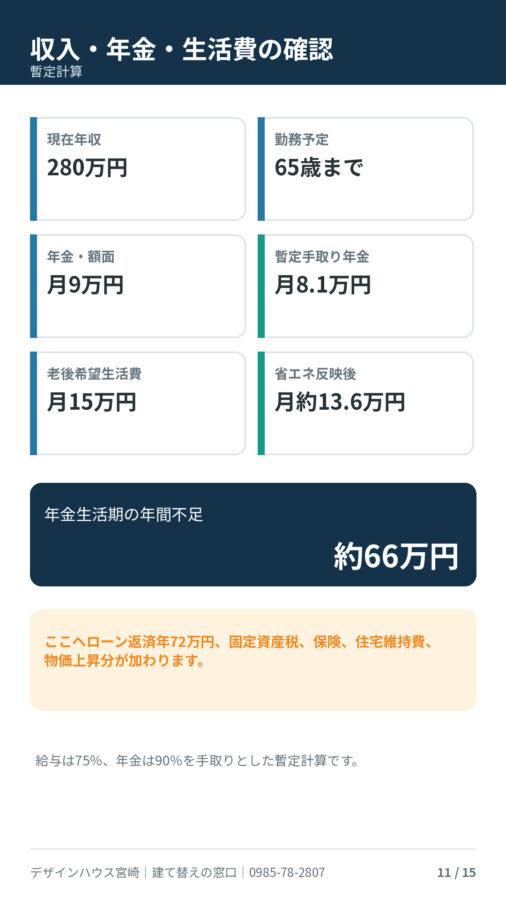
年金月9万円に対して、老後生活費は月15万円
65歳以降の年金は、月9万円の予定です。
一方、老後の希望生活費は月15万円です。
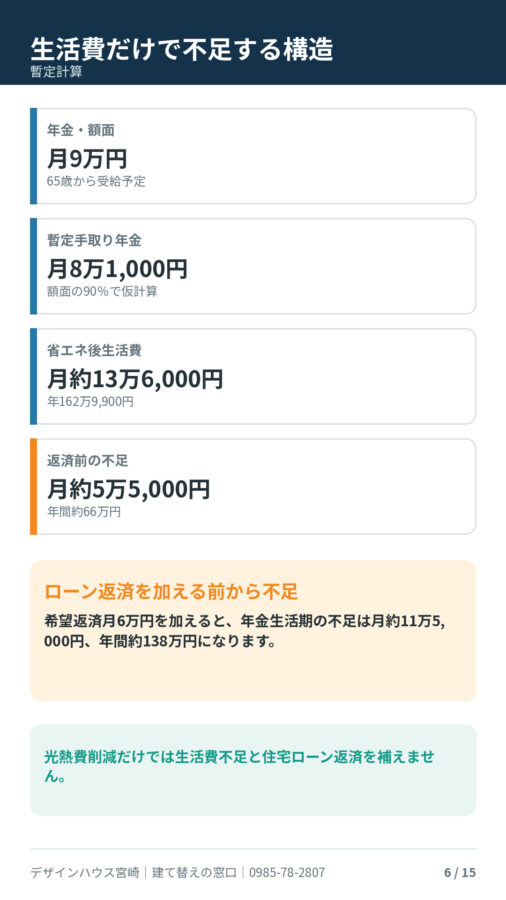
額面年金をそのまま手取りとして扱うことはできないため、簡易診断では、年金の90%を手取りとする暫定計算を行います。
65歳以降の収支
- 年金額面:月9万円
- 暫定手取り年金:月8万1,000円
- 老後希望生活費:月15万円
光熱費の削減を考慮しない場合、住宅ローンがなくても毎月約6万9,000円が不足します。
高断熱住宅の光熱費削減を入れても不足します
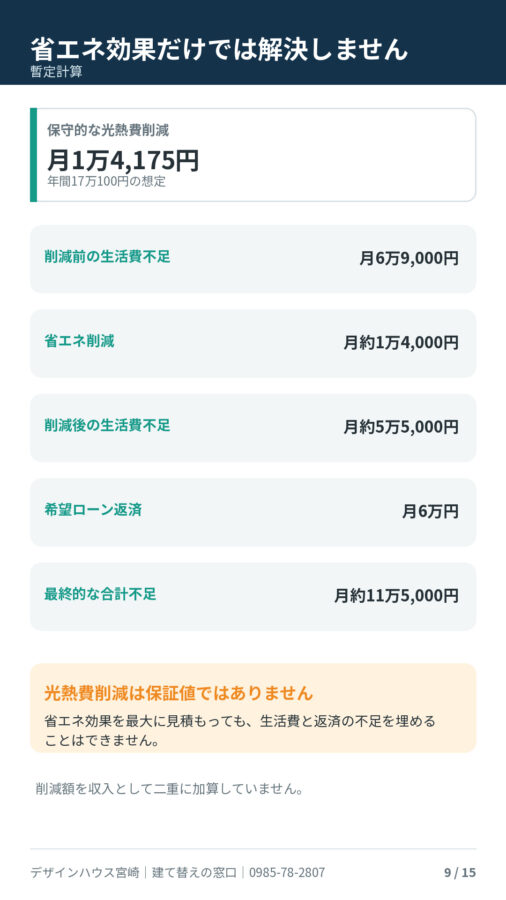
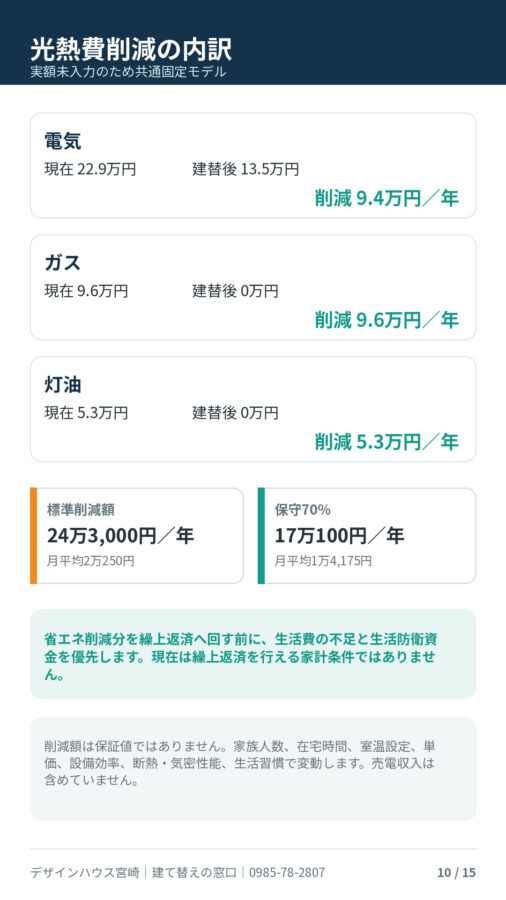
共通の保守的な省エネモデルでは、高断熱・高気密住宅への建て替えによって、年間17万100円、月平均1万4,175円の光熱費削減を見込みます。
この削減額を老後生活費に反映すると、月15万円の生活費は、暫定的に次の金額になります。
15万円-1万4,175円=月13万5,825円
手取り年金月8万1,000円との差額は、次のとおりです。
13万5,825円-8万1,000円=月5万4,825円
つまり、高断熱住宅によって光熱費を抑えられたとしても、住宅ローンがない状態で毎月約5万5,000円が不足します。
年間では約65万8,000円の不足です。
光熱費削減には大きな意味がありますが、それだけで老後の収支を黒字にできるわけではありません。
光熱費削減額は保証値ではありません。家族人数、在宅時間、室温設定、エネルギー単価、設備効率、建物の断熱・気密性能、生活習慣によって変動します。
月6万円の住宅ローンを加えるとどうなる?
希望する住宅ローン返済額は、月6万円以内です。
老後生活費だけで約5万5,000円不足する状態に、月6万円の住宅ローン返済が加わると、毎月の不足額は約11万5,000円になります。
65歳以降の暫定収支
| 項目 | 月額 |
|---|---|
| 手取り年金 | 約8万1,000円 |
| 省エネ反映後の生活費 | 約13万5,825円 |
| 住宅ローン返済希望額 | 6万円 |
| 毎月の不足額 | 約11万4,825円 |
| 年間の不足額 | 約137万8,000円 |
この不足分を補う預金や投資資産は、建築後には残っていません。
そのため、月6万円の返済額に収まる住宅ローンを組めたとしても、建築後の生活収支は成立しないと判断します。
1,900万円を月6万円で返すと何年かかる?
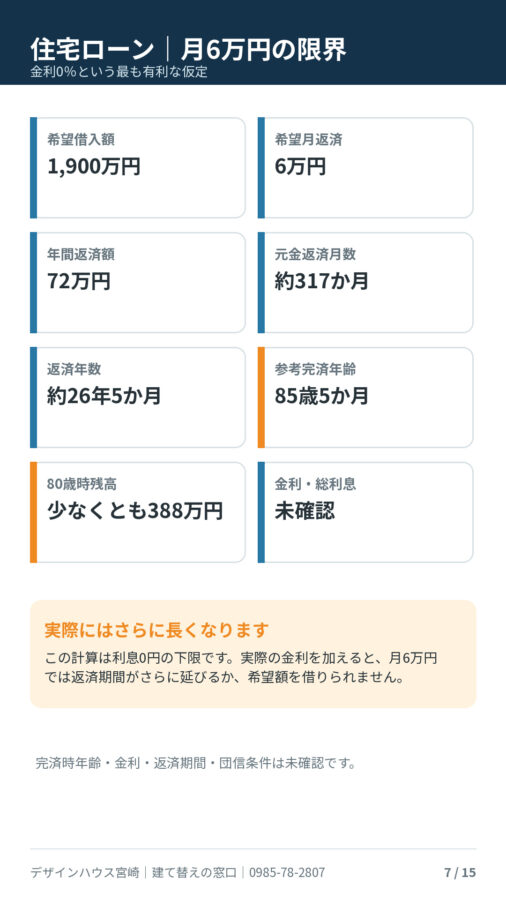
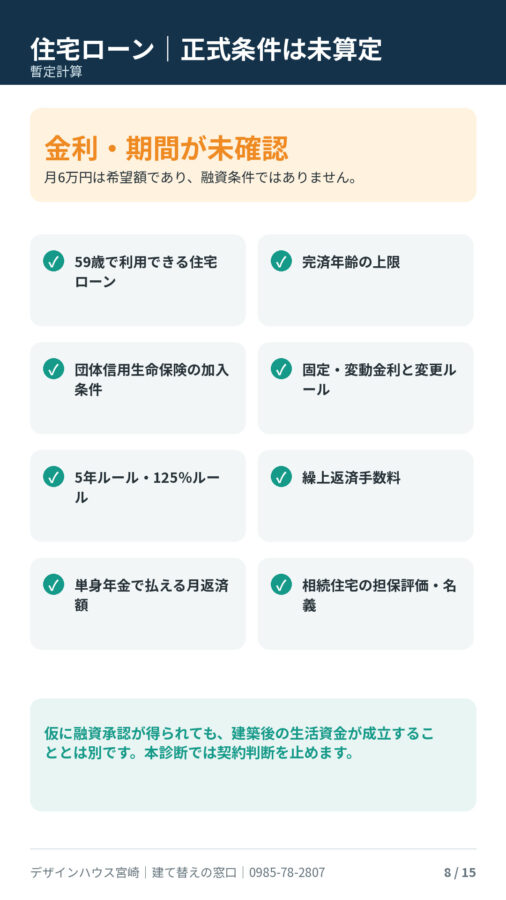
住宅ローンの金利と返済期間が入力されていないため、正式な毎月返済額や総利息は算定できません。
ただし、仮に利息が一切かからないとしても、1,900万円を月6万円で返すには、約317か月必要です。
これは約26年5か月です。
59歳から返済を始めると、完済は約85歳5か月になります。
実際の住宅ローンには利息がかかるため、同じ月6万円では、さらに長い返済期間が必要になる可能性があります。
75歳までに元金1,900万円だけを返す場合でも、利息を除いて月約9万9,000円が必要です。
したがって、「月6万円以内」と「高齢期まで住宅ローンを残さないこと」を同時に実現するのは、現在の借入希望額では難しい状況です。
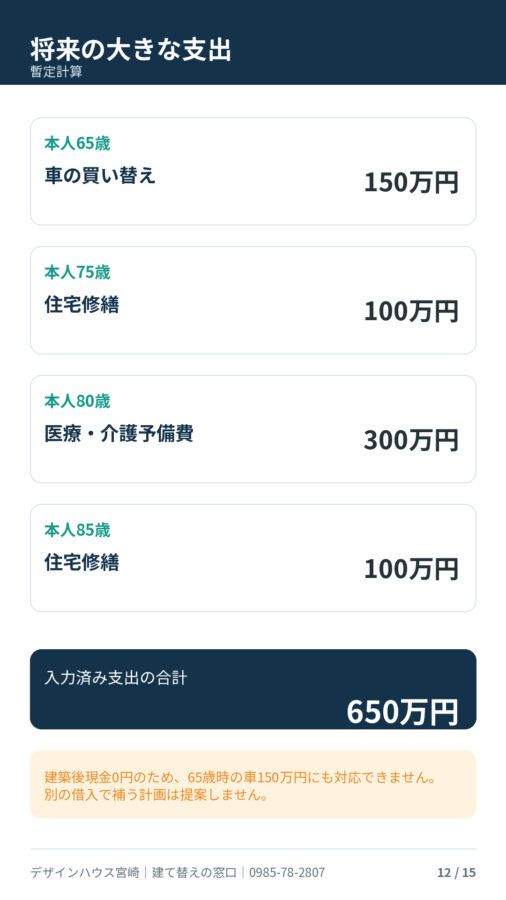
将来予定している支出は合計650万円
今回の計画には、次の大きな支出が予定されています。
| 年齢 | 支出内容 | 金額 |
|---|---|---|
| 65歳 | 車の買い替え | 150万円 |
| 75歳 | 住宅修繕 | 100万円 |
| 80歳 | 医療・介護予備費 | 300万円 |
| 85歳 | 住宅修繕 | 100万円 |
| 合計 | 650万円 |
建築後の現金が0円では、これらの費用を準備できません。
特に65歳の車の買い替えは、建て替えから比較的近い時期に発生します。住宅ローンの返済が始まった直後に150万円が必要になるため、資金計画への影響が大きくなります。
95歳までの資金を確認すると
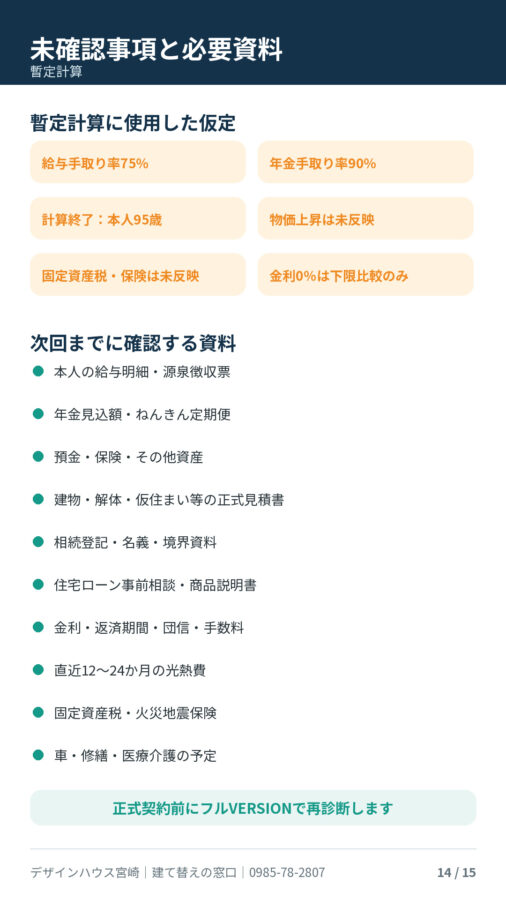
暫定計算では、給与収入を手取り率75%、年金を手取り率90%として計算します。
投資資産の運用益、預金利息、売電収入は計算に含めていません。固定資産税、住宅保険、物価上昇率なども未確認のため、実際の負担はさらに変わる可能性があります。
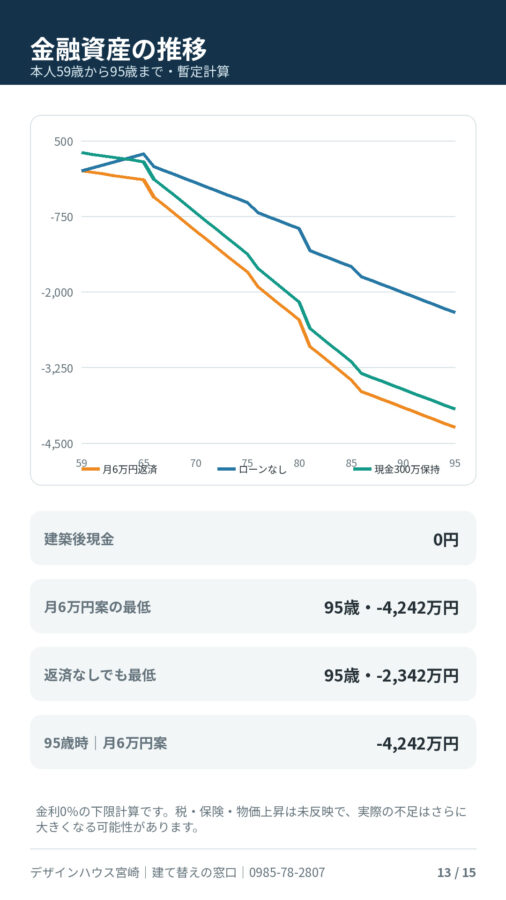
現在の条件で、月6万円の住宅ローン返済と将来支出を反映すると、95歳までの累積資金不足は約4,242万円となる暫定結果です。
これは「その金額の借金が自動的に発生する」という意味ではありません。
現在の収入、年金、生活費、住宅ローン、将来支出を続けた場合に、95歳までに確保すべき資金がそれだけ不足する可能性を示しています。
住宅ローンをなくしたとしても、生活費と年金の差、車、修繕、医療・介護費によって、約2,342万円の累積資金不足が見込まれます。
つまり、住宅ローンの借入額を少し減らすだけでは、老後収支の根本的な問題は解消できません。
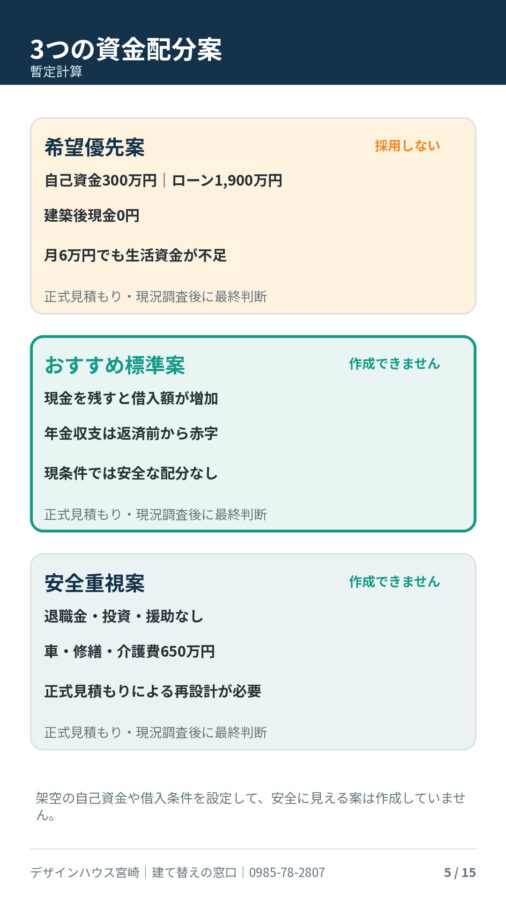
今回は3つの資金配分案を無理に作りません
通常の建て替え診断では、次の3案を比較します。
- 希望優先案
- おすすめ標準案
- 安全重視案
しかし、今回の条件では、自己資金と住宅ローンの配分を変えるだけで、安全な計画を作ることができません。
自己資金を減らせば現金は残りますが、住宅ローンが増えます。
住宅ローンを減らすために自己資金を増やそうとしても、現在の預金は300万円しかありません。
さらに、退職金や投資資産もありません。
そのため、見せかけの「おすすめ標準案」や「安全重視案」は作成しません。
現在の条件では、正式見積もりと老後収支を確認し、住まい方そのものを再設計する必要があります。
建て替えを進める前に検討したいこと
今回の診断は、建て替えを諦めるためのものではありません。
ただし、現在の条件のまま建築契約を進めることはおすすめできません。
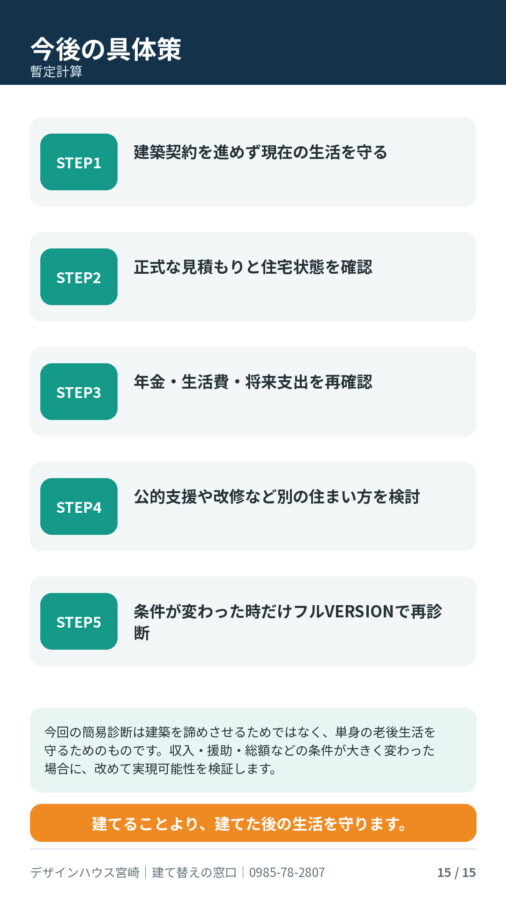
まず、次の順番で検討します。
1.実際の建て替え総額を確認する
建物だけでなく、解体、仮住まい、引越し、外構、登記、保険、家具・家電まで含めた正式見積もりを取得します。
2.建築後に残す現金を決める
預金300万円を全額建築費へ使用せずず、生活防衛資金をどの程度残す必要があるか確認します。
3.年金と生活費を正式に確認する
ねんきん定期便や年金見込額を確認し、65歳以降の手取り収入を整理します。
現在の月17万円、老後希望月15万円の内訳も確認し、実際に必要な生活費を把握します。
4.現在の住宅を維持する方法も比較する
建て替えだけでなく、必要箇所に絞った耐震改修、断熱改修、設備更新なども、正式な現地調査と見積もりを基に比較します。
ただし、築55年のため、基礎、構造、雨漏り、シロアリ、未登記、境界、アスベストなどの確認が必要です。
5.住み替えも含めて比較する
コンパクトな中古住宅、中古マンション、賃貸住宅、公営住宅などを含め、95歳までの住居費と生活費を比較します。
6.公的支援制度を確認する
耐震改修、解体、住宅改修、省エネ、介護など、利用できる可能性のある補助制度を確認します。
制度の内容や受付期間は自治体や年度によって異なるため、宮崎市など該当自治体への確認が必要です。
デザインハウス宮崎が大切にしていること
住宅ローンの審査に通ることと、建てた後も安心して暮らせることは同じではありません。
特に50代・60代の建て替えでは、月々の住宅ローン返済額だけでなく、年金生活に入った後の収支、建築後に残る現金、車、修繕、医療・介護費まで確認する必要があります。
デザインハウス宮崎では、建築後の生活資金が確保できない計画について、契約を急いでおすすめすることはありません。
今回のケースでは、「要再設計型」という結果になりました。
しかし、これは住まいの悩みをそのままにするという意味ではありません。
現在の住宅をどのように改善するか、別の住まい方はないか、老後の収入と生活費に合った方法は何かを、一つずつ整理することが大切です。
まとめ
今回の事例では、預金300万円を全額使い、1,900万円の住宅ローンを組むと、建築後の現金が0円になります。
さらに、65歳以降は年金月9万円に対して、希望生活費が月15万円です。高断熱住宅による光熱費削減を保守的に反映しても、住宅ローンを除いて毎月約5万5,000円が不足します。
ここへ月6万円の住宅ローンが加わると、毎月の不足は約11万5,000円です。
また、車、修繕、医療・介護費として、合計650万円の将来支出も予定されています。
したがって、現在の条件では、住宅ローンの借入額を調整するだけでは安全な建て替え計画になりません。
まずは契約を進めず、建て替え総額、年金、生活費、現在住宅の状態、将来の住まい方を改めて確認する必要があります。
建物価格だけでなく、建てた後にいくら残るかを確認しましょう。
本記事は、入力された条件を基にした簡易的なモデルケースです。住宅ローンの融資承認、将来の金利、光熱費削減効果を保証するものではありません。正式な判断には、収入資料、年金見込額、正式見積書、住宅ローン条件などを確認したフルVERSIONの詳細診断が必要です。
建て替えや老後の住宅資金に不安がある方は、お気軽にご相談ください。
デザインハウス宮崎
電話:0985-78-2807




