


【説明文】
夫41歳・妻39歳、10歳と7歳の子どもがいる4人家族の建て替え資金事例です。
世帯年収は720万円、現在の預金は1,200万円。建て替え総額2,900万円に対して、自己資金1,000万円を入れ、住宅ローンを1,900万円に抑える計画を希望しています。
一見すると、頭金を増やして住宅ローンを減らした方が安全に思えます。しかし、建築後に残る現金は200万円です。さらに5年後には、300万円の車の買い替えが予定されています。
子ども2人の教育費見込みは合計1,800万円。これから教育費が増える家庭では、住宅ローンを減らすことだけでなく、必要なときに使える現金を残すことが重要です。
そこで今回は、自己資金を500万円に抑え、住宅ローンを2,400万円とする比較案を検証します。
頭金を減らすことは、単純に借入額を増やすことではありません。教育費、車、病気や休職などに備えるため、家計の中に現金を残す選択でもあります。
41歳・子ども2人の建て替え相談
今回のモデルケースは、夫41歳、妻39歳、子ども2人の4人家族です。
子どもは10歳と7歳。これから中学校、高校、大学などへの進学が重なり、教育費が本格的に増えていく時期を迎えます。
ご家族の条件
- 夫:41歳
- 妻:39歳
- 第一子:10歳
- 第二子:7歳
- 世帯年収:720万円
- 現在預金:1,200万円
- 建て替え総額:2,900万円
- 教育費見込み:子ども2人で合計1,800万円
- 車の買い替え:5年後に300万円
年収720万円が税込か手取りかは明記されていません。そのため、年収をそのまま生活費や住宅ローン返済に使える金額として扱うことはできません。
また、夫婦それぞれの収入、毎月の生活費、現在住宅の築年数、住宅ローン金利、返済期間、教育費の内訳なども未確認です。
今回は、入力された総額を基にした簡易的な暫定診断です。
診断結果は「条件調整型」です
自己資金と住宅ローンの配分を整えることで、建て替えの可能性があります
今回の計画は、建て替え総額2,900万円に対して、自己資金と住宅ローンの組み合わせが成立しています。
しかし、希望どおり自己資金1,000万円を使うと、建築後の現金が200万円しか残りません。
子ども2人の教育費と、5年後の車の買い替えを考えると、手元資金200万円では十分な余裕があるとは判断できません。
そこで中心案とするのが、次の資金配分です。
- 自己資金:500万円
- 住宅ローン:2,400万円
- 建築後に残る現金:700万円
住宅ローンは500万円増えますが、建築後の現金も500万円多く残ります。
この500万円を教育費、車、生活防衛資金として確保することで、建て替え後の家計の対応力を高めます。
希望優先案とおすすめ標準案を比較
希望優先案
- 建て替え総額:2,900万円
- 自己資金:1,000万円
- 住宅ローン:1,900万円
- 建築後の現金:200万円
おすすめ標準案
- 建て替え総額:2,900万円
- 自己資金:500万円
- 住宅ローン:2,400万円
- 建築後の現金:700万円
| 比較項目 | 希望優先案 | おすすめ標準案 |
|---|---|---|
| 建て替え総額 | 2,900万円 | 2,900万円 |
| 自己資金 | 1,000万円 | 500万円 |
| 住宅ローン | 1,900万円 | 2,400万円 |
| 建築後の現金 | 200万円 | 700万円 |
| 現金の差 | - | 500万円増 |
| 教育費への対応力 | 要確認 | 比較的高い |
| 車買い替えへの対応 | 不足の可能性 | 対応余地あり |
おすすめ標準案は、建物価格を下げる計画ではありません。
建て替え総額2,900万円を変えず、自己資金と住宅ローンの配分を調整する案です。
頭金を増やせば安全とは限りません
一般的には、頭金を多く入れて住宅ローンを減らした方が、毎月返済額や総利息を抑えられます。
しかし、頭金へ使った現金は、必要になったからといって簡単に取り戻せません。
住宅ローン残高が減っていても、教育費、車、医療費などを支払う現金が不足すれば、別の借入が必要になる可能性があります。
特に子育て世帯では、住宅ローンの元金を減らすことだけでなく、次の資金を残すことが重要です。
- 子どもの入学金や授業料
- 受験費用や学習塾代
- 通学費や下宿費
- 車の買い替え費用
- 病気やけがへの備え
- 収入が一時的に減った場合の生活費
- 新築後の税金や保険
- 将来の住宅修繕費
頭金を減らすことは、自由に使うお金を増やすという意味ではありません。
教育費や生活防衛資金として、使い道を決めた現金を守るという考え方です。
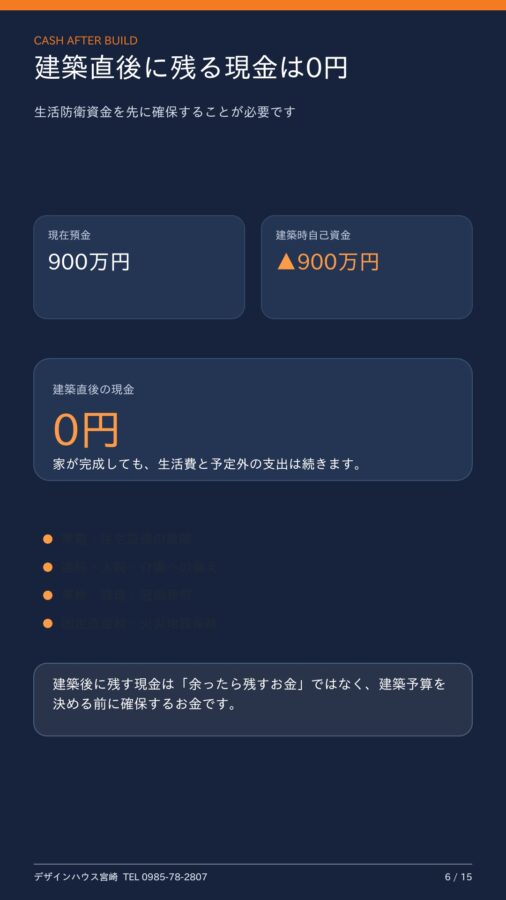
建築後に残る現金を比較
現在の預金は1,200万円です。
自己資金1,000万円の場合
1,200万円-1,000万円=200万円
建築後に残る現金は200万円です。
自己資金500万円の場合
1,200万円-500万円=700万円
建築後に残る現金は700万円です。
2つの案では、建築後の手元資金に500万円の差が生まれます。
この差は、教育費や車の買い替えが重なる家庭にとって、非常に大きな意味があります。
5年後の車買い替え費用は300万円
今回のご家庭では、5年後に300万円の車の買い替えを予定しています。
建築後の現金だけで支払った場合を単純比較すると、次のようになります。
自己資金1,000万円案
建築後の現金200万円-車300万円=100万円不足
自己資金500万円案
建築後の現金700万円-車300万円=400万円残る
| 比較項目 | 自己資金1,000万円案 | 自己資金500万円案 |
|---|---|---|
| 建築後の現金 | 200万円 | 700万円 |
| 車買い替え費用 | 300万円 | 300万円 |
| 単純差額 | 100万円不足 | 400万円残る |
これは、今後5年間の収入や貯蓄を反映していない単純比較です。
実際には、世帯の手取り収入、生活費、教育費、住宅ローン返済などを含め、車を購入する時点の預金残高を計算する必要があります。
ただし、建築直後に200万円しか残らない場合、現時点の預金だけでは車の買い替え費用を賄えないことは確認できます。
教育費1,800万円を全額現金で残せるわけではありません
今回の教育費見込みは、子ども2人で合計1,800万円です。
自己資金を500万円に抑えても、建築後に残る現金は700万円です。
したがって、「自己資金500万円案なら、教育費1,800万円を現金で確保できる」という意味ではありません。
教育費見込みとの差額
- 教育費見込み:1,800万円
- 建築後の現金:700万円
- 単純差額:1,100万円
教育費1,800万円は、現在の預金だけでなく、今後の給与収入や学資保険などから準備する部分もあります。
重要なのは、教育費を総額だけで見るのではなく、「いつ、いくら必要になるか」を確認することです。
例えば、次のように年ごとの支出へ分けて考えます。
- 中学校入学時
- 高校受験・入学時
- 大学受験時
- 大学入学時
- 大学在学中
- 通学・下宿が必要になる時期
第一子と第二子の教育費が同時に高くなる年と、住宅ローン返済、車の買い替えが重なる年を確認します。
教育費を守るには「年表」が必要です
教育費は、18年間で均等に発生するわけではありません。
入学金、受験料、制服、教科書、授業料など、大きな金額が特定の時期に集中します。
そのため、正式な資金計画では次の項目を年表にします。
- 夫婦の年齢
- 子ども2人の年齢と学年
- 夫婦それぞれの手取り収入
- 年間生活費
- 第一子の教育費
- 第二子の教育費
- 住宅ローン年間返済額
- 車の買い替え
- 住宅修繕費
- 年末の預金残高
「教育費は合計1,800万円だから大丈夫」と判断するのではなく、預金が最も少なくなる年を確認することが大切です。
住宅ローンが500万円増える影響も確認が必要
おすすめ標準案では、住宅ローンが1,900万円から2,400万円へ増えます。
手元資金は500万円多く残りますが、その分、毎月返済額と総利息は増えます。
今回の入力には、次の条件がありません。
- 当初金利
- 5年後の金利
- 10年後の金利
- 契約返済期間
- 希望完済年齢
- ボーナス返済
- 繰上返済手数料
- 団体信用生命保険の条件
そのため、毎月返済額、総返済額、総利息、完済年齢は算定していません。
住宅ローンを500万円増やすことが安全かどうかは、世帯年収720万円だけでは判断できません。
夫婦の手取り収入、生活費、保険料、車の維持費、教育費などを確認し、毎月返済を続けられるか検証します。
税込年収と手取り収入を混同しない
世帯年収720万円が税込年収の場合、720万円すべてを生活費や住宅ローンに使えるわけではありません。
所得税、住民税、社会保険料などが差し引かれます。
また、夫婦それぞれの年収や働き方によって、実際の手取り額は変わります。
簡易計算で税込年収の75%を手取りと仮定すると、年間手取りは約540万円です。
720万円×75%=約540万円
ただし、これは正式な手取り額ではありません。
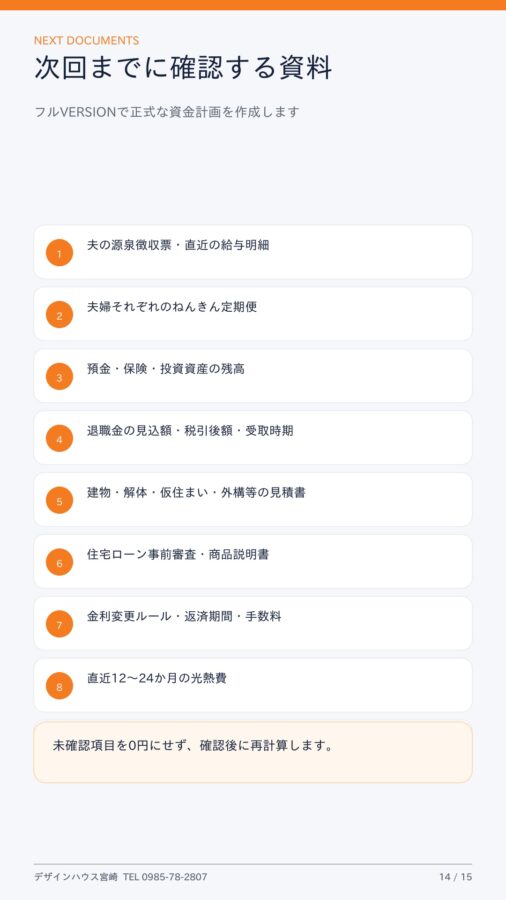
正式診断では、夫婦それぞれの源泉徴収票と給与明細を確認します。
毎月の手取り収入から、生活費、教育費、住宅ローン、税金、保険、車、修繕費を差し引き、年間収支を計算します。
高断熱住宅による光熱費削減も活用する
実際の光熱費が入力されていないため、今回は共通モデルを使用します。
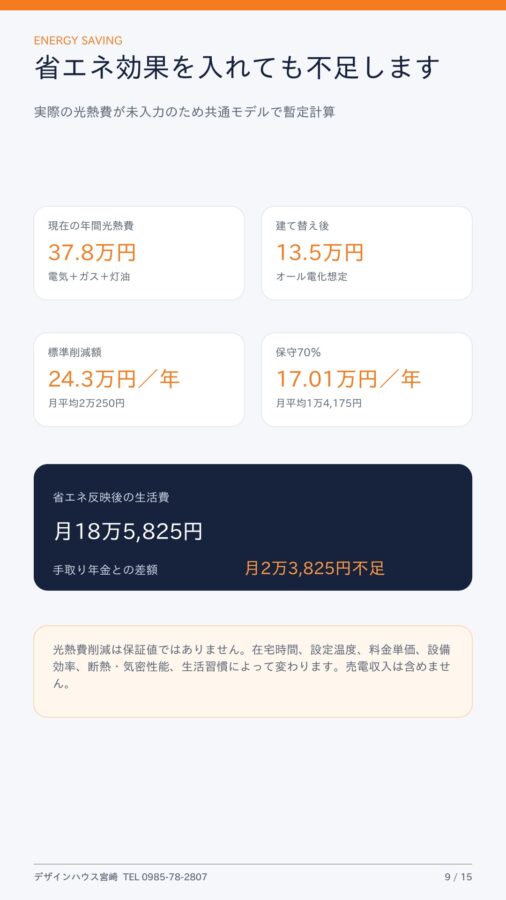
現在住宅の想定光熱費
- 年間電気代:22万9,000円
- 年間ガス代:9万6,000円
- 年間灯油代:5万3,000円
- 年間合計:37万8,000円
- 月平均:3万1,500円
建て替え後の想定光熱費
- 年間電気代:13万5,000円
- 年間ガス代:0円
- 年間灯油代:0円
- 月平均:1万1,250円
想定削減額
- 標準ケース:年間24万3,000円
- 保守70%ケース:年間17万100円
- 保守ケース月平均:1万4,175円
光熱費削減額を毎月積み立てれば、教育費や将来の繰上返済に活用できます。
ただし、子育て期間中は、住宅ローンの繰上返済より教育費と生活防衛資金を優先します。
専用口座が50万円に達しても、教育費が高い時期や預金残高が少ない時期は、繰上返済を一時停止することが安全です。
光熱費削減額は保証値ではありません。住宅面積、家族の在宅時間、設定温度、エネルギー単価、設備効率、断熱・気密性能、生活習慣などによって変わります。
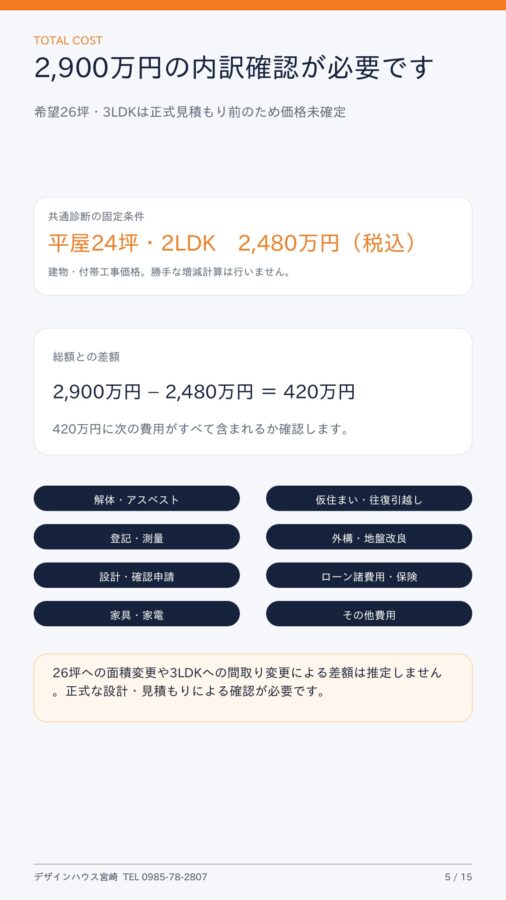
建て替え総額2,900万円の内訳も確認する
簡易診断の共通住宅条件は、次のとおりです。
- 住宅形式:平屋
- 建物面積:24坪
- 基本間取り:2LDK
- 建物・付帯工事価格:2,480万円(税込)
建て替え総額は2,900万円なので、建物・付帯工事との差額は420万円です。
2,900万円-2,480万円=420万円
この420万円に、次の費用がすべて含まれているか確認する必要があります。
- 既存住宅の解体費
- アスベスト調査・除去費
- 仮住まい費
- 往復の引越し費
- 登記・測量費
- 外構工事費
- 地盤改良費
- 設計・確認申請費
- 住宅ローン諸費用
- 火災・地震保険
- 家具・家電
- その他の諸費用
現時点では、個別費用の内訳は未確認です。
入力された2,900万円を建て替え総額とした暫定計算であり、正式見積もりによる確認が必要です。
3つの資金配分案
1.希望優先案
- 建て替え総額:2,900万円
- 自己資金:1,000万円
- 住宅ローン:1,900万円
- 建築後の現金:200万円
メリット
- 住宅ローン借入額を抑えられる
- 毎月返済額や総利息を抑えられる可能性がある
注意点
- 建築後の現金が200万円しか残らない
- 5年後の車300万円を預金だけで支払えない
- 教育費が高くなる時期への対応力が低い
2.おすすめ標準案
- 建て替え総額:2,900万円
- 自己資金:500万円
- 住宅ローン:2,400万円
- 建築後の現金:700万円
メリット
- 希望案より500万円多く現金を残せる
- 教育費や車への対応力が高まる
- 収入が一時的に減った場合の生活防衛資金を確保しやすい
注意点
- 住宅ローンが500万円増える
- 月返済額と総利息が増える
- 金利や返済期間を確認しなければ、返済可能性を判断できない
- 教育費1,800万円を全額確保できるわけではない
3.安全重視案
安全重視案は、現時点では金額を確定しません。
次の項目が未確認だからです。
- 毎月の手取り収入
- 基本生活費
- 教育費1,800万円の年別内訳
- 住宅ローンの金利と返済期間
- 建築後に最低限残したい現金
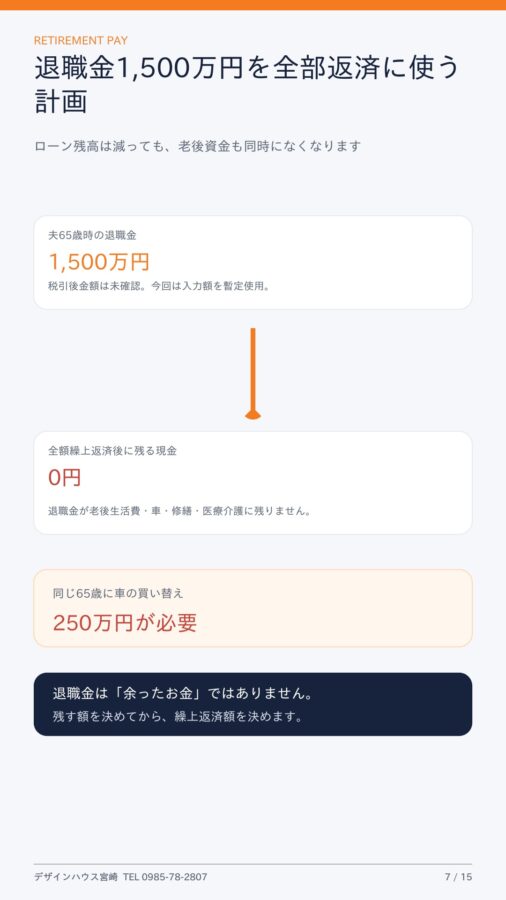
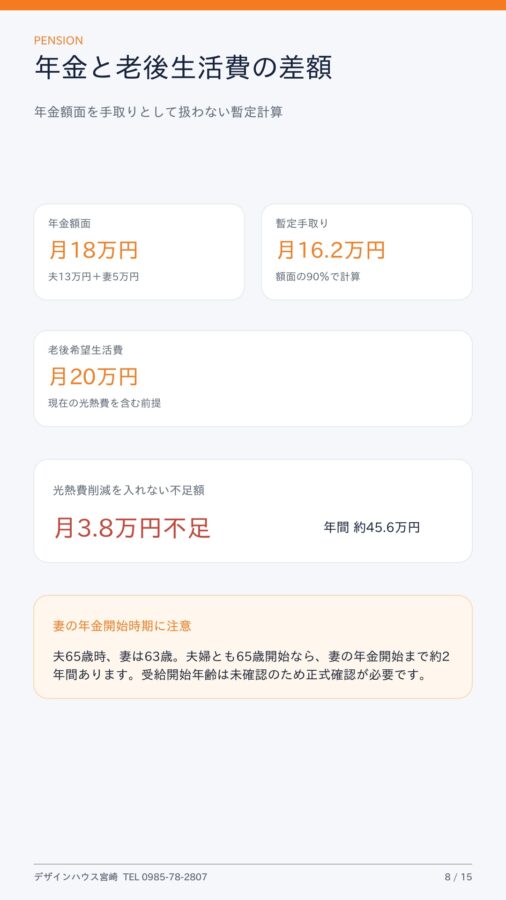
- 夫婦の定年・退職金・年金
- 固定資産税・保険・修繕費
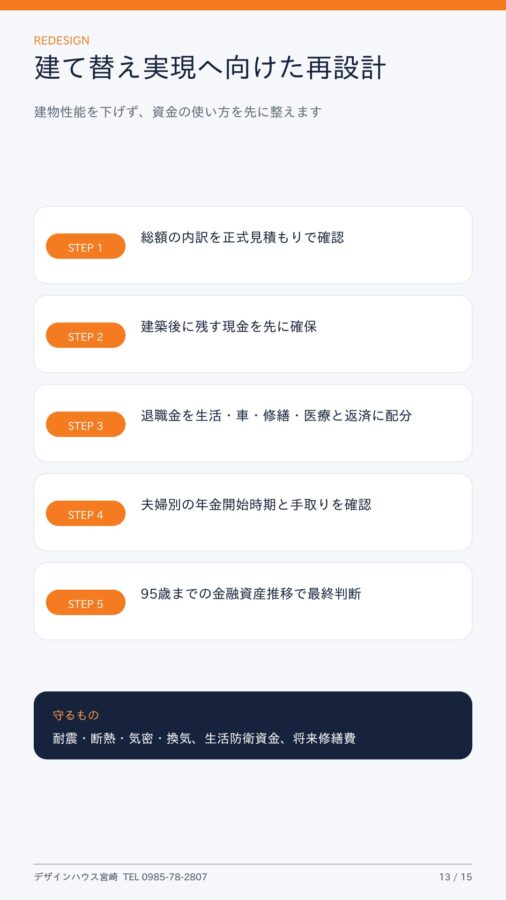
根拠のない数字で安全に見せるのではなく、正式資料を確認してから資金配分を決めます。
今回の結論
今回の診断結果は「条件調整型」です。
建て替え総額2,900万円を準備することはできますが、自己資金1,000万円を使うと、建築後の現金が200万円になります。
5年後には300万円の車の買い替えがあり、子ども2人の教育費として合計1,800万円を見込んでいます。
そのため、現時点では次の資金配分を中心に検討します。
- 自己資金:500万円
- 住宅ローン:2,400万円
- 建築後の現金:700万円
ただし、住宅ローンが500万円増えるため、これだけで安全と断定することはできません。
金利、返済期間、夫婦の手取り収入、生活費、教育費の支払時期を確認し、月々の返済を継続できるか検証する必要があります。
頭金を増やすより、教育費を現金で残す方が安全な場合があります。
住宅ローンを少なくすることだけが、安心な資金計画ではありません。
教育費が必要な時期に現金が残っていること、車や病気などの支出に対応できること、そして建築後も家族の生活を守れることが大切です。
デザインハウス宮崎の建て替え資金診断
デザインハウス宮崎では、金融機関から借りられる金額だけで建て替え計画を判断しません。
子どもの教育費、毎月の生活費、車、将来の修繕費、老後資金まで確認し、「建てた後にいくら残るか」を重視します。
建て替えを諦めるための診断ではありません。
家族の希望と教育費の両方を守りながら、安心して建て替えられる資金配分を探すための診断です。
今回の簡易診断は、建て替えの方向性を確認するための暫定計算です。
正式な契約判断には、源泉徴収票、給与明細、教育費の内訳、正式見積書、住宅ローン条件などを確認したフルVERSIONによる詳細診断が必要です。
建物価格ではなく、建てた後にいくら残るかを確認しましょう。
デザインハウス宮崎
建て替え資金・住宅ローン無料相談
電話:0985-78-2807




