

診断結果は「要再設計型」です
今回の計画は、住宅ローンの審査に通るかどうかだけで判断するものではありません。
大切なのは、子ども2人の教育費を払いながら返済を続けられること、建築後の現金を残せること、そして夫70歳までに住宅ローンを完済できることです。
現在の希望条件は、次のとおりです。
- 新築総額:4,000万円
- 頭金:100万円
- 住宅ローン:3,900万円
- 返済期間:35年
- 通常完済年齢:夫80歳
- 建築後に残したい現金:200万円
- 自動車ローン残高:250万円
診断結果は、要再設計型です。
現在の4,000万円案では、教育費、建築後現金、自動車ローン、70歳完済という条件を同時に満たせません。
デザインハウス宮崎では、住宅ローンを借りられる可能性だけを理由に、現条件のまま契約をおすすめしません。
新築総額を3,100万円以下へ再設計し、自動車ローンを完済した後も現金200万円を残せる状態を確認してから、改めて判定します。
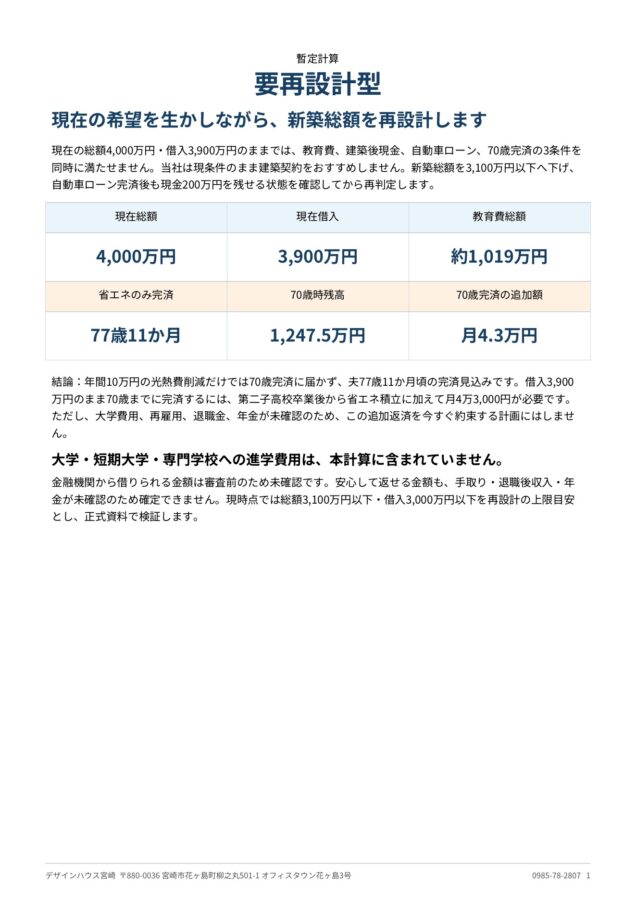
シミュレーション資料1ページ目:診断結果と70歳完済までの不足額
現在の新築計画と家計条件
| 項目 | 現在の条件 |
|---|---|
| 土地代 | 1,400万円 |
| 土地・造成・地盤関係 | 250万円 |
| 建物本体 | 2,000万円 |
| 付帯工事・外構・諸費用 | 350万円 |
| 新築総額 | 4,000万円 |
| 頭金 | 100万円 |
| 住宅ローン | 3,900万円 |
| 預金 | 300万円 |
| 自動車ローン | 250万円 |
| 建築後に残したい現金 | 200万円 |
新築総額4,000万円と、頭金100万円・住宅ローン3,900万円は一致しています。
しかし、預金300万円から自動車ローン250万円と頭金100万円を同時に支払うと、現金はマイナス50万円です。
建築後に200万円を残すには、250万円不足します。
自動車ローンを今の預金から返すのではなく、将来の収入など別の原資で完済し、その後も預金300万円が残っている状態を確認できれば、頭金100万円・建築後現金200万円という配分が成立します。
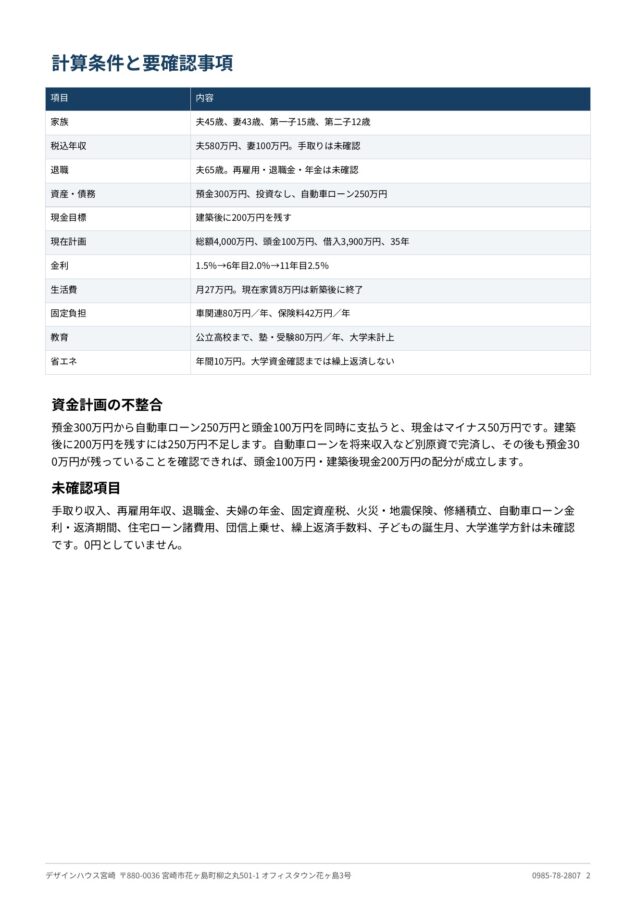
シミュレーション資料2ページ目:計算条件・資金計画の不整合・未確認項目
教育費は高校卒業まで約1,019万円
第一子15歳を高校1年、第二子12歳を中学1年とする暫定学年で計算しました。
教育費は、文部科学省「令和5年度 子供の学習費調査」の2026年1月16日訂正版を使用しています。
| 学校 | 年間学習費総額 |
|---|---|
| 公立中学校 | 54万2,450円 |
| 公立高等学校 | 59万6,954円 |
この基準額に年0.8%の物価上昇を反映し、入力された塾・受験費80万円を別枠で加算しました。
高校卒業までの教育費総額は、約1,019万円です。
教育費のピーク
統計上のピークは夫47歳・妻45歳の年で、年間約197万円です。
建築直後から3年間は、第一子の高校費用と第二子の中学校費用、塾・受験費が重なり、年間約194万円から197万円のピーク帯が続きます。
大学・短期大学・専門学校への進学費用は、本計算に含まれていません。
文部科学省の学習費総額には学校外活動費が含まれるため、塾・受験費80万円と一部重複する可能性があります。正式診断では内訳を確認します。
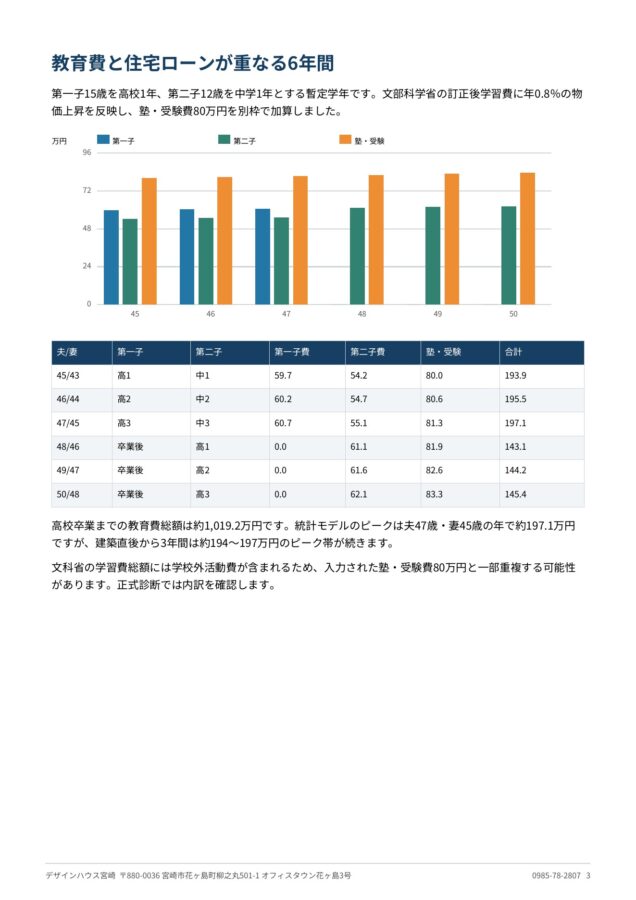
シミュレーション資料3ページ目:年齢別教育費と教育費ピーク
住宅ローン返済額は月11万9,000円から13万5,000円へ
借入3,900万円、35年返済、元利均等返済として試算しました。
| 時点 | 金利 | 毎月返済額の目安 |
|---|---|---|
| 借入当初 | 1.5% | 約11万9,400円 |
| 6年目から | 2.0% | 約12万7,900円 |
| 11年目から | 2.5% | 約13万5,400円 |
金利変更時には、その時点の住宅ローン残高と残りの期間から返済額を再計算しています。
夫65歳までの勤務は確認できていますが、65歳以降の再雇用収入、退職金、夫婦の年金は未確認です。
返済額だけを見て「払える」と判断することはできません。
光熱費削減分だけでは70歳完済に届きません
現在の年間光熱費は28万円、新築後の予測は18万円です。
想定削減額は年間10万円、月平均では約8,333円です。
ただし、大学進学資金を確認するまでは繰上返済をしない方針のため、第二子の高校卒業後から積み立てを開始する計算にしています。
| 返済方法 | 完済年齢 | 70歳時残高 | 総利息 |
|---|---|---|---|
| 繰上返済なし | 80歳頃 | 約1,436万円 | 約1,645万円 |
| 省エネ削減分のみ | 77歳11か月頃 | 約1,247万円 | 約1,544万円 |
年間10万円の光熱費削減分だけでは、70歳完済には届きません。
シミュレーション資料4ページ目:毎月返済額・70歳時残高・必要な調整額
70歳完済に必要な追加積立額
借入3,900万円を維持する場合、第二子の高校卒業後から必要となる追加積立は次のとおりです。
| 調整方法 | 必要額の目安 |
|---|---|
| 省エネ積立 | 月平均約8,333円 |
| 省エネ以外の追加積立 | 月4万3,000円 |
| 年間追加積立 | 約51万6,000円 |
| 教育終了時の一時繰上返済 | 約830万円 |
大学費用、再雇用、退職金、年金が未確認の状態で、月4万3,000円の追加返済を約束する計画は作りません。
まず大学資金と65歳以降の生活費を確認する必要があります。
5つの返済シナリオを比較
| 比較案 | 新築総額 | 借入額 | 教育終了後の追加 | 完済年齢 |
|---|---|---|---|---|
| 繰上返済なし | 4,000万円 | 3,900万円 | なし | 80歳頃 |
| 省エネ削減分のみ | 4,000万円 | 3,900万円 | なし | 77歳11か月頃 |
| 現在額で70歳調整 | 4,000万円 | 3,900万円 | 月4万3,000円 | 70歳 |
| 再設計案 | 3,100万円 | 3,000万円 | 月3万2,000円 | 69歳10か月頃 |
| 25年返済案 | 3,100万円 | 3,000万円 | なし | 70歳 |
中心案は総額3,100万円・借入3,000万円の再設計案です。
ただし、再設計案でも35年返済のままでは、教育終了後から月3万2,000円の追加積立が必要です。
25年返済なら契約上は70歳完済となりますが、月返済額は約12万円から13万円となり、65歳以降5年間の返済原資が未確認です。
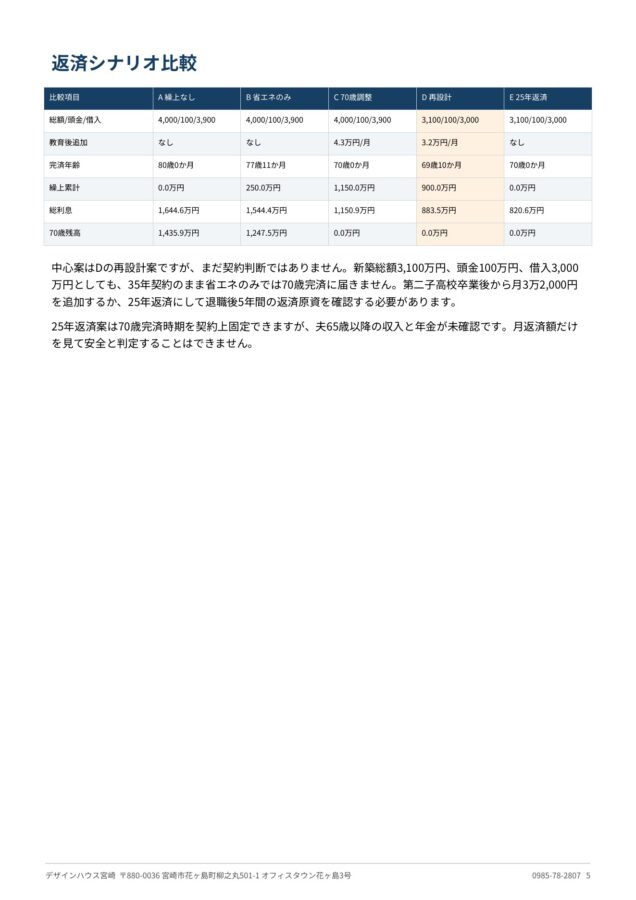
シミュレーション資料5ページ目:5つの返済シナリオ比較
新築総額3,100万円以下へどう調整する?
現在の新築総額4,000万円から、目標3,100万円までは、合計900万円以上の調整が必要です。
| 項目 | 現在案 | 再設計の考え方 |
|---|---|---|
| 土地代 | 1,400万円 | 500万円以上調整し、900万円以下を検討 |
| 土地・造成・地盤 | 250万円 | 正式見積もりで内訳を確認 |
| 建物本体 | 2,000万円 | 面積と形状を再検討 |
| 付帯・外構・諸費用 | 350万円 | 外構を後施工に分ける |
| 目標総額 | 4,000万円 | 3,100万円以下 |
土地価格を500万円下げるだけでは、総額は3,500万円です。
目標までは、さらに400万円の調整が必要です。
残る400万円は、外構の施工時期、土地面積、建物面積、間取りの複雑さ、設備、造作家具、追加オプションを正式見積もりで確認します。
外構を後施工にする金額が未入力のため、現時点で根拠のない減額は作りません。
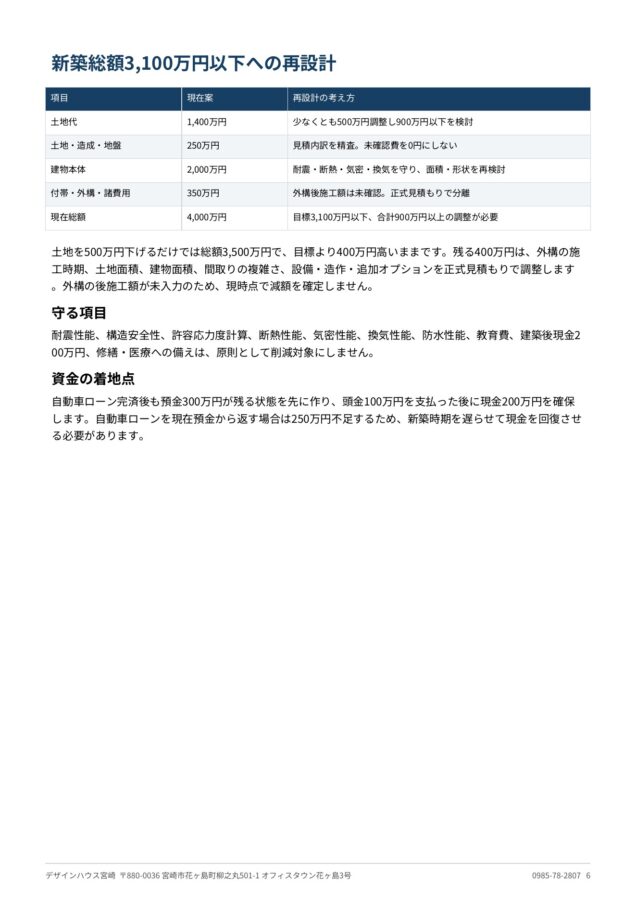
シミュレーション資料6ページ目:土地・建物・外構・諸費用の再設計
削減しない住宅性能
価格を合わせるために、次の項目を下げる提案はしません。
- 耐震性能
- 構造安全性
- 許容応力度計算
- 断熱性能
- 気密性能
- 換気性能
- 防水性能
- 子どもの教育費
- 建築後の現金200万円
- 修繕費・医療費への備え
完成後に変更しにくい性能を守りながら、土地、面積、間取り、設備、外構の範囲を調整します。
再設計案の繰上返済計画
総額3,100万円、頭金100万円、借入3,000万円、35年返済で計算します。
第二子高校卒業後から、次の金額を専用口座へ積み立てます。
- 省エネ削減分:月平均約8,333円
- 追加積立:月3万2,000円
- 合計積立:約4万333円/月
専用口座が50万円に達するたびに、期間短縮型の繰上返済を行います。
繰上返済は合計18回、累計約900万円となり、完済は夫69歳10か月頃の試算です。
大学資金が確定するまでは、繰上返済を開始しません。
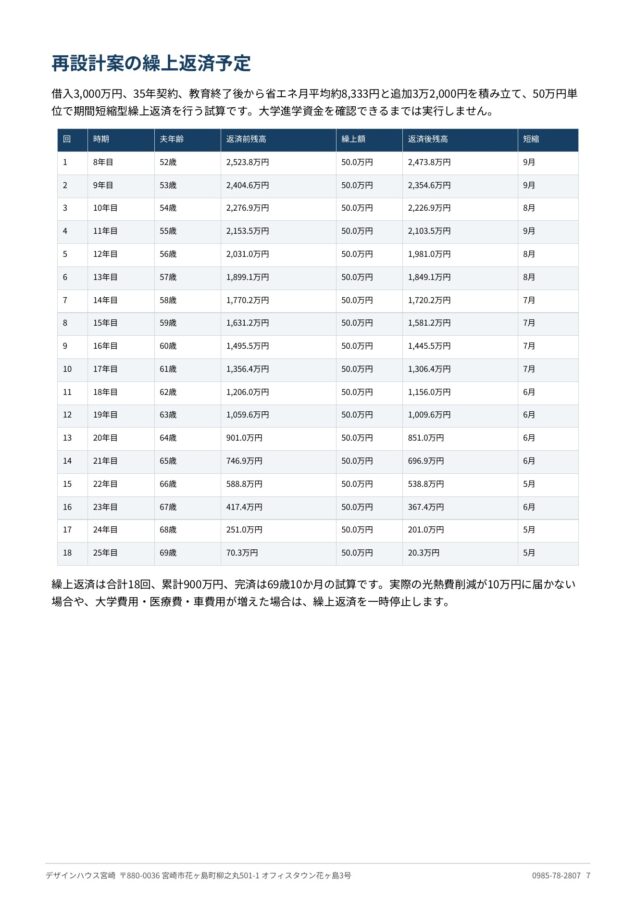
シミュレーション資料7ページ目:繰上返済時期・残高・短縮月数
年ごとの住宅ローン残高
再設計案の住宅ローン残高、通常返済額、利息、繰上返済額を年ごとに確認できます。
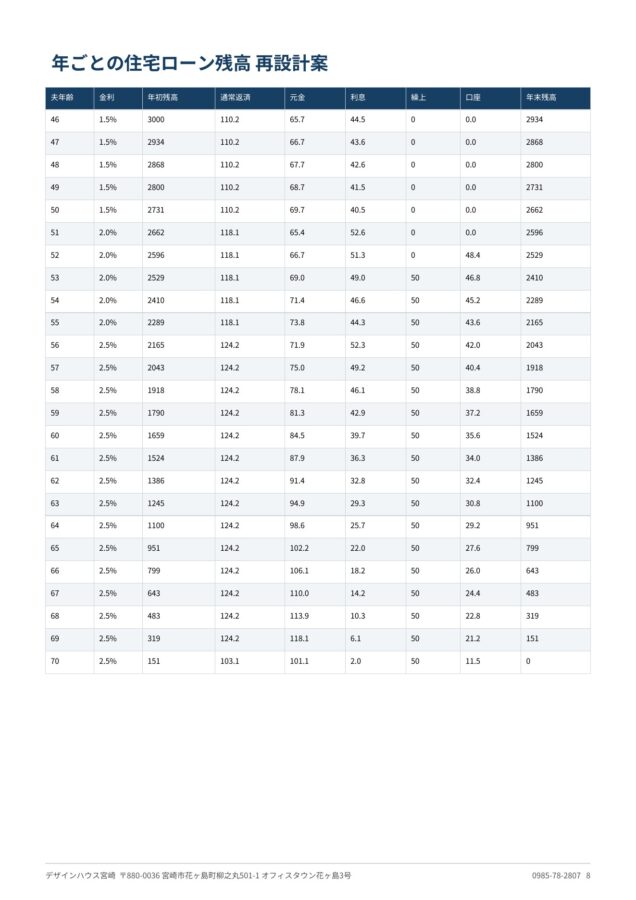
シミュレーション資料8ページ目:借入3,000万円の年間返済表
建築後の手元資金を守る着地点
今回の資金配分で最も重要なのは、自動車ローンを完済することと、建築後現金200万円を残すことです。
預金300万円から自動車ローン250万円を返すと、残金は50万円になります。
その状態では、頭金100万円を支払い、現金200万円を残すことはできません。
したがって、次の順序で進めます。
- 自動車ローン250万円を完済する
- 完済後も預金300万円が残る状態まで現金を回復する
- 大学進学方針と必要資金を確認する
- 頭金100万円を支払う
- 建築後現金200万円を確保できる場合に再判定する
自動車ローンを現在預金から返済する場合は、建築後現金の目標まで250万円不足するため、新築時期を遅らせる必要があります。
新築の可能性を確認する5つの手順
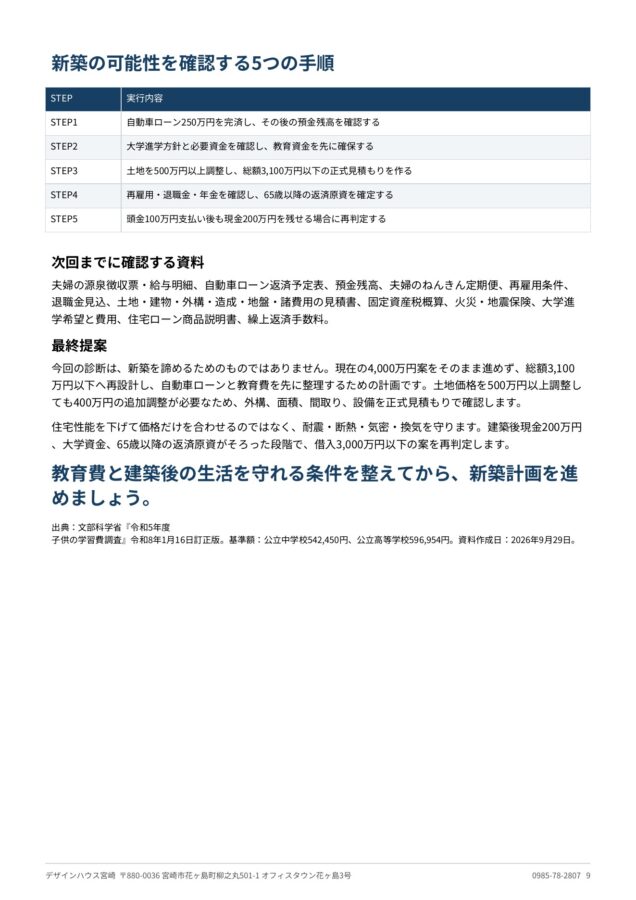
シミュレーション資料9ページ目:再判定までに行うことと必要資料
STEP1 自動車ローンを完済する
完済後の預金残高を確認します。
STEP2 大学進学資金を確認する
住宅ローンの繰上返済より教育資金を優先します。
STEP3 総額3,100万円以下の正式見積もりを作る
土地を500万円以上調整し、残り400万円の調整項目を明確にします。
STEP4 65歳以降の収入を確認する
再雇用、退職金、夫婦の年金を確認し、返済原資を確定します。
STEP5 建築後現金200万円を残せる場合に再判定する
すべての条件が整った段階で、安心して返せる住宅ローン額を決定します。
次回までに確認したい資料
- 夫婦の源泉徴収票・給与明細
- 自動車ローン返済予定表
- 預金残高
- 夫婦それぞれのねんきん定期便
- 再雇用の年収と終了年齢
- 退職金の見込額
- 土地・建物・外構・造成・地盤・諸費用の見積書
- 固定資産税の概算
- 火災・地震保険の見積書
- 子ども2人の大学進学希望と必要資金
- 住宅ローン商品説明書
- 繰上返済手数料
よくある質問
Q1.住宅ローンが3,900万円借りられれば建ててもよいですか?
借りられる金額と、教育費を払いながら安心して返せる金額は同じではありません。今回は手元資金、教育費、自動車ローン、退職後収入を確認すると、現在案のまま進めることはおすすめしません。
Q2.年間10万円の光熱費削減だけで70歳完済できますか?
できません。今回の条件では完済が77歳11か月頃となり、70歳時点で約1,247万円残ります。
Q3.70歳完済には毎月いくら追加すればよいですか?
借入3,900万円のままでは、第二子高校卒業後から月4万3,000円が必要です。総額3,100万円・借入3,000万円へ調整した場合は月3万2,000円です。
Q4.土地を500万円下げれば3,100万円になりますか?
土地を500万円下げても総額は3,500万円です。さらに400万円の調整が必要です。
Q5.大学費用は計算されていますか?
計算されていません。大学進学資金を確認するまで、繰上返済は行わない計画です。
まとめ
今回の診断は、新築を諦めるためのものではありません。
現在の4,000万円案をそのまま進めず、新築総額を3,100万円以下へ再設計し、自動車ローンと教育費を先に整理するための計画です。
土地価格を500万円以上調整しても、さらに400万円の見直しが必要です。
耐震、断熱、気密、換気など将来変更しにくい住宅性能は守り、外構、面積、間取り、設備を正式見積もりで調整します。
建築後現金200万円、大学進学資金、65歳以降の返済原資が確認できた段階で、借入3,000万円以下の計画を再判定します。
住宅ローンが借りられるかだけで判断せず、教育費と建築後の生活を守れる条件を整えてから、新築計画を進めましょう。
デザインハウス宮崎へご相談ください
デザインハウス宮崎では、土地探し、建物価格、住宅ローンだけではなく、教育費、建築後の現金、老後の返済まで含めて資金計画を確認します。
現在の希望条件に問題がある場合も、単に新築を否定するのではなく、どこを整えれば可能性が生まれるかを一緒に確認します。
デザインハウス宮崎
〒880-0036 宮崎県宮崎市花ヶ島町柳之丸501-1 オフィスタウン花ヶ島3号
電話:0985-78-2807
※本記事は入力情報を基にした暫定計算です。住宅ローンの融資承認、将来金利、光熱費削減効果を保証するものではありません。
※教育費出典:文部科学省「令和5年度 子供の学習費調査」令和8年1月16日訂正版。