

今回は、土地を購入して新築を検討している、夫30歳・妻28歳・お子さま2人のご家庭をモデルにした資金シミュレーションをご紹介します。
ご希望の新築総額は3,600万円。
頭金は入れず、全額を50年の住宅ローンで借りる計画です。
30歳から50年返済にすると、通常の完済年齢は80歳になります。
毎月返済額だけを見ると進められそうに感じますが、家づくりで確認したいのは「今月払えるか」だけではありません。
- 子ども2人の教育費を払いながら返済できるか
- 建築後に生活防衛資金を残せるか
- 自動車ローンや車の維持費に対応できるか
- 金利が上がった場合も返済を継続できるか
- 70歳までに住宅ローンを完済できるか
この5点を具体的な数字で確認しました。
────────────────────
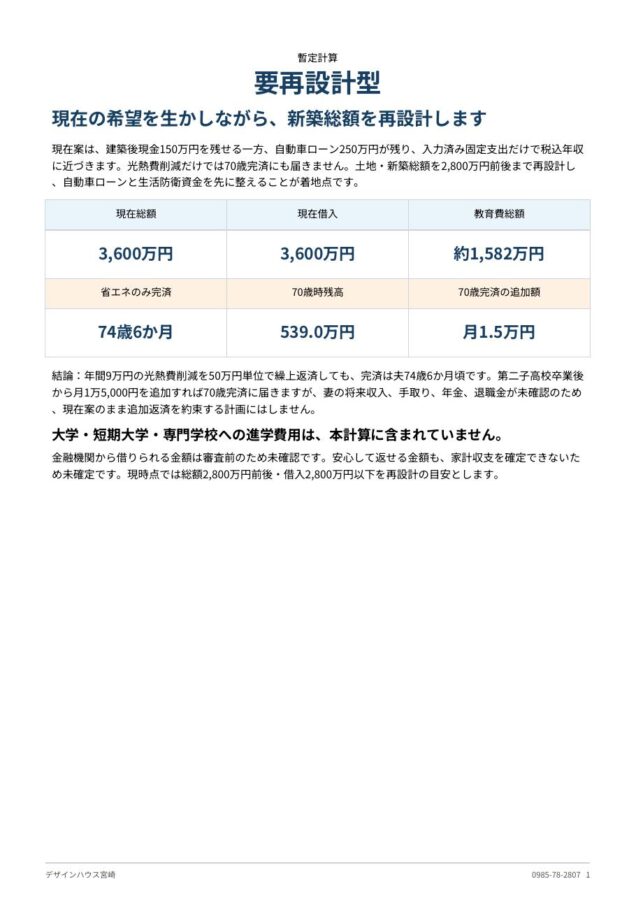
「現在案の診断結果です。住宅ローン審査の可否ではなく、教育費、建築後の現金、自動車ローン、70歳完済の4点から判定しています。」
────────────────────
今回の診断結果は「要再設計型」です
今回の診断結果は「要再設計型」です。
これは、新築そのものを諦めるという判定ではありません。
ただし、総額3,600万円・借入3,600万円のままでは、教育費、生活防衛資金、自動車ローン、70歳完済を同時に守ることが難しい状態です。
そのため、土地や建物の条件を整理し、新築総額を2,800万円前後まで再設計してから、あらためて家計を確認することをおすすめします。
ご家族と資金計画の条件
| 項目 | 内容 |
|---|---|
| 夫 | 30歳・税込年収400万円 |
| 妻 | 28歳・現在収入0円 |
| 第一子 | 3歳 |
| 第二子 | 1歳 |
| 預金 | 150万円 |
| 投資資産 | なし |
| 自動車ローン残高 | 250万円 |
| 建築後に残したい現金 | 150万円 |
| 新築総額 | 3,600万円 |
| 頭金 | 0円 |
| 住宅ローン | 3,600万円 |
| 返済期間 | 50年 |
| 通常完済年齢 | 夫80歳 |
| 希望完済年齢 | 夫70歳 |
夫の年収400万円は税込年収です。
手取り収入は確認できていません。
また、妻の将来の就労、夫の年収上昇、再雇用、退職金、年金も未確認です。
今回のシミュレーションでは、確認できていない将来収入を家計に加えていません。
────────────────────
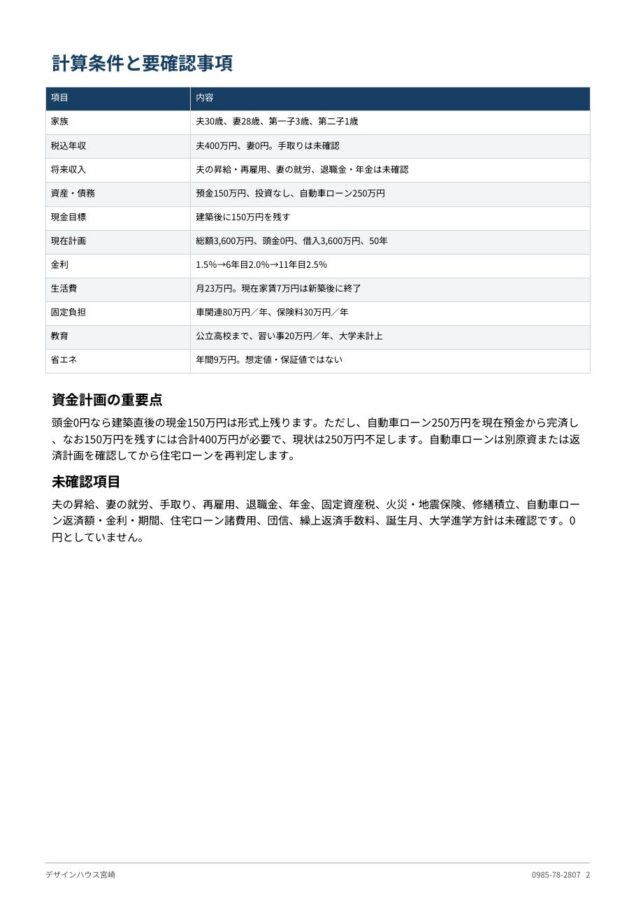
「税込年収を手取りとして扱わず、未確認の収入や支出は0円にしない暫定計算です。」
────────────────────
子ども2人の教育費は高校卒業まで約1,582万円
教育費は、文部科学省「令和5年度 子供の学習費調査」の訂正後数値を基準に計算しました。
今回使用した公立学校の年間学習費は、次のとおりです。
- 公立小学校:年間36万6,599円
- 公立中学校:年間54万2,450円
- 公立高等学校:年間59万6,954円
この金額に年0.8%の物価上昇を反映し、さらに習い事費用として年間20万円を加えています。
その結果、子ども2人が公立高校を卒業するまでの教育費は、合計約1,581.8万円となりました。
教育費のピークは夫44歳の年
教育費が最も高くなるのは、夫44歳・妻42歳、第一子17歳・第二子15歳の年です。
この年の教育費は、年間約155.8万円になる見込みです。
住宅ローンの返済と教育費は、今後約17年間にわたって重なります。
特に、2人とも中学生・高校生になる時期は、住宅ローン返済に加えて、学校費、習い事、塾、受験費用などの負担が増えやすくなります。
────────────────────
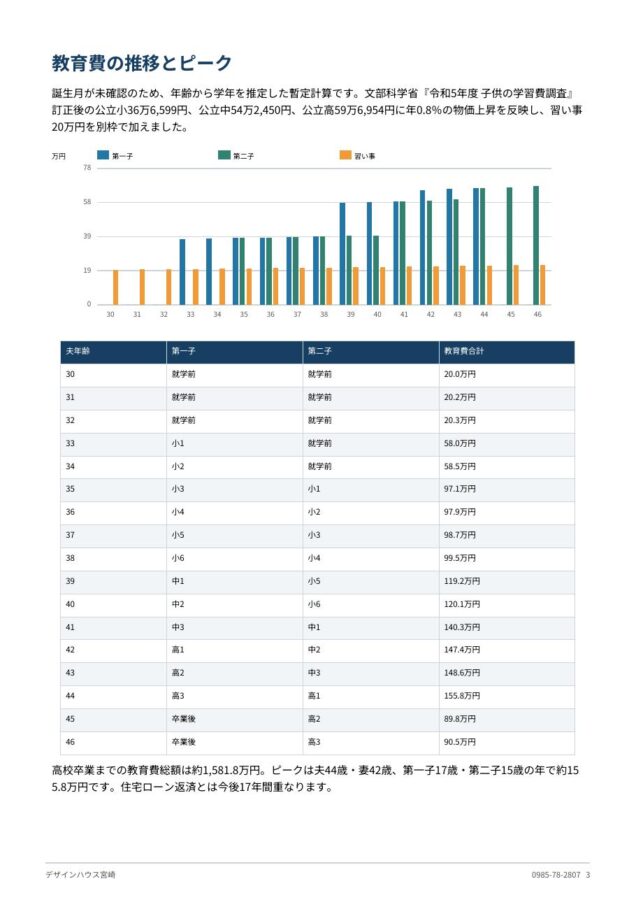
「教育費のピークは夫44歳・妻42歳の年です。住宅ローン返済と教育費が長期間重なることを確認します。」
────────────────────
大学・短期大学・専門学校の費用は含まれていません
今回の約1,582万円には、大学、短期大学、専門学校への進学費用は含まれていません。
県外へ進学する場合の下宿費や仕送りも計上していません。
お子さまが大学へ進学する場合は、今回の住宅資金とは別に準備する必要があります。
教育方針が決まるまでは、光熱費削減分をすべて繰上返済へ回さず、教育資金として残す判断も必要です。
現在の家計で最初に確認したい問題
入力された支出を年額にすると、次のようになります。
| 支出項目 | 年間金額 |
|---|---|
| 基本生活費 | 276万円 |
| 車関連費 | 80万円 |
| 生命・医療保険 | 30万円 |
| 合計 | 386万円 |
夫の年収400万円は税込年収であり、手取り収入ではありません。
基本生活費、車関連費、保険料だけで年間386万円となり、夫の税込年収400万円に近づきます。
さらに、現在の家賃は年間84万円です。
子どもの教育費も必要になります。
この数字をそのまま合計すると、現在の支出は夫の税込年収を上回ります。
ただし、基本生活費の中に車関連費や保険料の一部が含まれている可能性もあります。
そのため、現時点で「年間いくら赤字になる」と断定するのではなく、次の内容を確認する必要があります。
- 基本生活費に車関連費が含まれているか
- 基本生活費に保険料が含まれているか
- 実際の手取り収入はいくらか
- 児童手当などの収入があるか
- 毎月の貯蓄額はいくらか
- 年間で預金が増えているか、減っているか
────────────────────
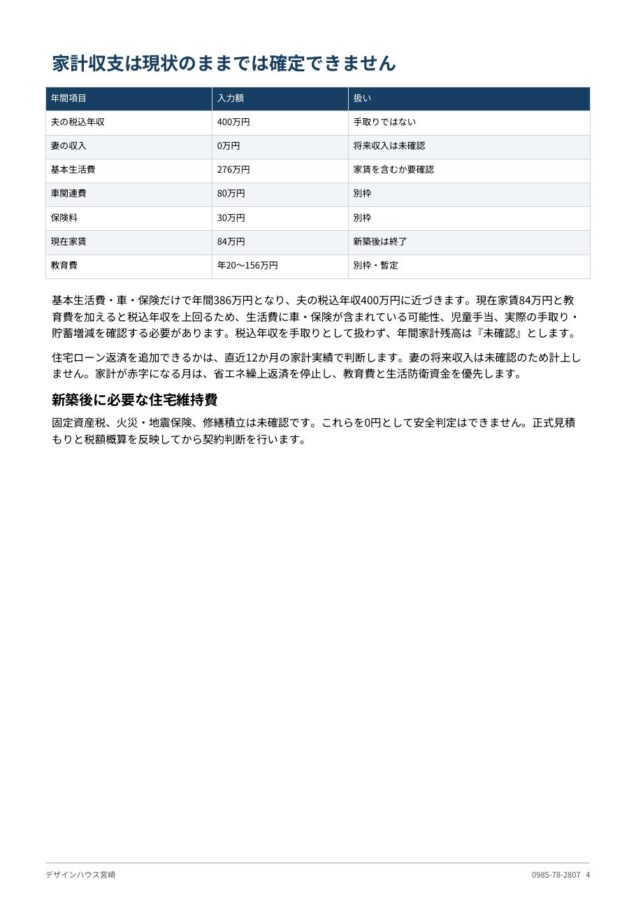
「税込年収と手取り収入を混同せず、直近12か月の家計実績から返済可能額を確認します。」
────────────────────
3,600万円を50年で借りた場合の返済額
住宅ローンは、借入額3,600万円、返済期間50年、元利均等返済、ボーナス返済なしで計算しています。
金利は、次のように上昇する前提です。
| 時点 | 金利 | 毎月返済額 |
|---|---|---|
| 借入当初 | 1.5% | 約8万5,300円 |
| 6年目から | 2.0% | 約9万4,100円 |
| 11年目から | 2.5% | 約10万2,200円 |
借入当初は月8万円台ですが、金利が2.5%になると月10万円を超えます。
住宅ローン以外にも、次の住宅関連支出が必要です。
- 固定資産税
- 火災保険
- 地震保険
- 将来の修繕積立
- 設備交換費用
- 外構や庭の維持費
これらの住宅維持費は、現時点では未確認です。
0円として計算することはできないため、正式な資金計画では別に予算を確保します。
────────────────────
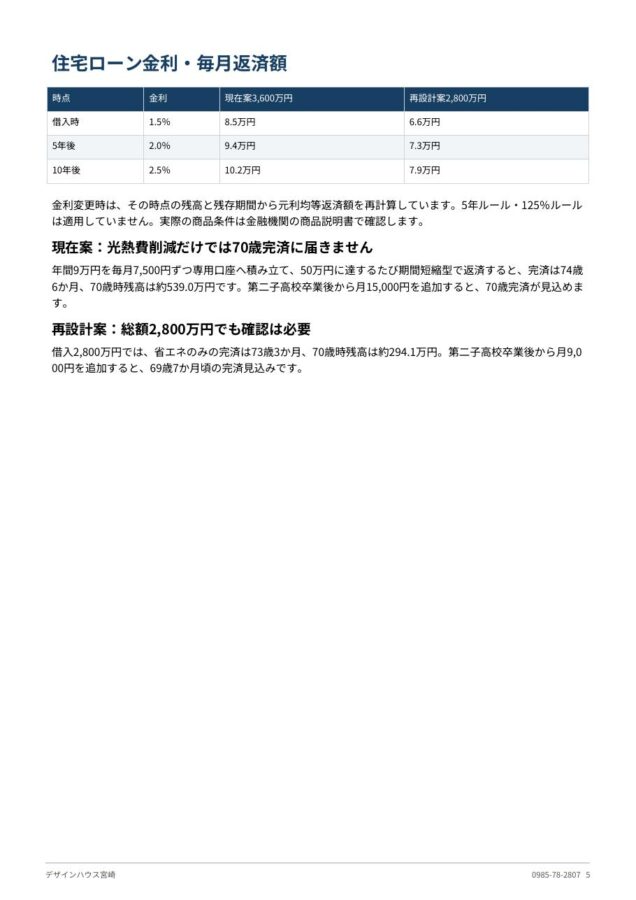
「金利変更時には、その時点の住宅ローン残高と残存期間から毎月返済額を再計算しています。」
────────────────────
光熱費削減だけで70歳完済できる?
現在の年間光熱費は約26万円、新築後の予測は年間約17万円です。
年間の光熱費削減見込額は約9万円となります。
月平均では7,500円です。
この7,500円を毎月使ってしまわず、「省エネ繰上返済専用口座」へ積み立てます。
専用口座が50万円に達するたびに、期間短縮型の繰上返済を行う計画です。
光熱費削減だけでは夫74歳6か月頃の完済
年間9万円の光熱費削減分を繰上返済に使った場合でも、住宅ローンの完済は夫74歳6か月頃になる見込みです。
70歳時点では、約539万円の住宅ローンが残ります。
つまり、光熱費削減だけでは70歳完済に届きません。
現在案で70歳完済するために必要な追加額
借入3,600万円のまま70歳完済を目指す場合は、第二子が高校を卒業した後から、光熱費削減分とは別に月1万5,000円を追加する必要があります。
光熱費削減分の月7,500円と合わせると、教育費終了後は月2万2,500円を専用口座へ積み立てる計画です。
ただし、この追加積立が本当に可能かどうかは、次の項目を確認してから判断します。
- 妻が将来働く予定があるか
- 夫の65歳以降の収入
- 夫婦の年金見込額
- 退職金の有無
- 大学進学費用
- 車の買い替え時期
- 将来の修繕費
────────────────────
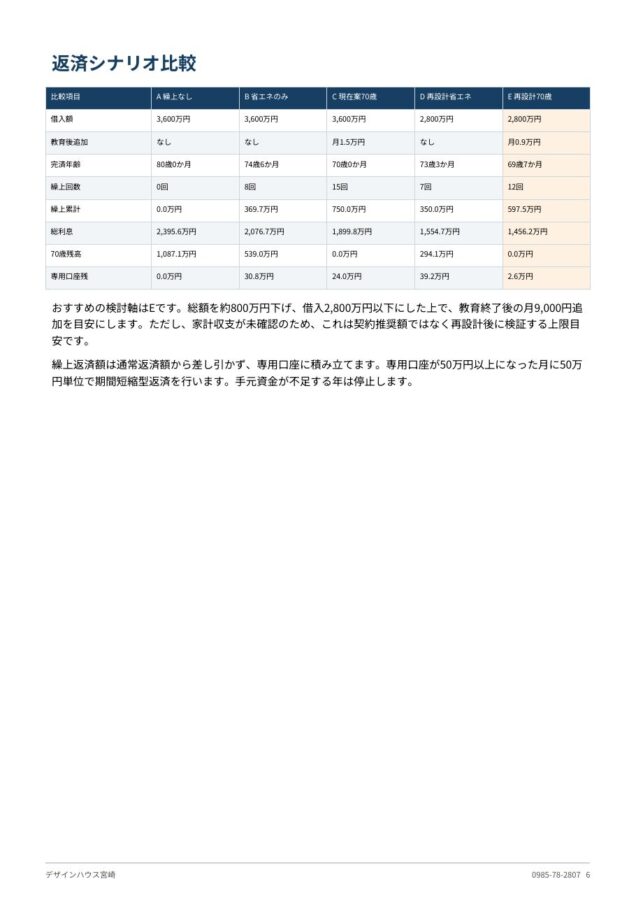
「繰上返済なし、省エネ繰上返済、70歳完済調整案、総額2,800万円への再設計案を比較しています。」
────────────────────
おすすめは新築総額2,800万円前後への再設計
今回の着地点は、新築総額を3,600万円から2,800万円前後へ調整することです。
必要な調整額は約800万円です。
| 比較項目 | 現在案 | 再設計案 |
|---|---|---|
| 新築総額 | 3,600万円 | 2,800万円前後 |
| 住宅ローン | 3,600万円 | 2,800万円以下 |
| 省エネのみの完済 | 74歳6か月頃 | 73歳3か月頃 |
| 70歳時点の残高 | 約539万円 | 約294万円 |
| 教育終了後の追加額 | 月1万5,000円 | 月9,000円 |
| 追加後の完済 | 70歳頃 | 69歳7か月頃 |
2,800万円案でも、光熱費削減だけで70歳完済できるわけではありません。
しかし、教育費終了後の追加積立を月9,000円程度まで下げられます。
現在案よりも、教育費、生活防衛資金、住宅ローン完済のバランスを取りやすくなります。
────────────────────
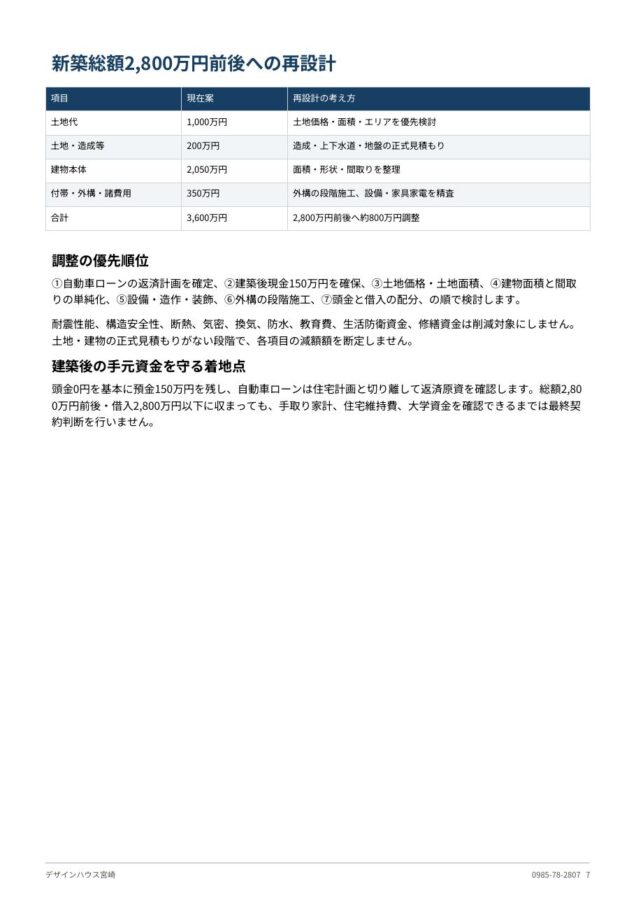
「耐震・断熱・気密・換気性能を守りながら、土地、面積、設備、外構などを整理します。」
────────────────────
約800万円をどのように調整するのか
価格調整は、住宅性能を下げることから始めません。
まず検討する項目は、次のとおりです。
- 土地価格
- 土地面積
- 希望エリア
- 建物面積
- 間取りの複雑さ
- 設備グレード
- 造作家具
- 装飾工事
- 外構工事の範囲
- 外構工事の施工時期
- 家具・家電
- 追加オプション
一方、次の項目は原則として削減対象にしません。
- 耐震性能
- 構造安全性
- 断熱性能
- 気密性能
- 換気性能
- 防水性能
- 子どもの教育費
- 建築後の生活防衛資金
- 将来の修繕資金
- 火災・地震保険
- 医療費への備え
土地・造成・地盤関係の費用は、購入する土地によって変わります。
正式な土地候補と見積書がない段階で、土地代や造成費が必ずいくら下がると断定することはできません。
自動車ローンと現金150万円の関係
今回の計画では頭金が0円なので、預金150万円は形式上残ります。
しかし、自動車ローンが250万円残っています。
自動車ローン250万円を現在の預金から完済し、その後も現金150万円を残すためには、合計400万円が必要です。
現在の預金は150万円なので、250万円不足します。
住宅ローンを申し込む前に、自動車ローンをどのように整理するのかを確認しなければなりません。
頭金を入れることよりも、建築後の生活防衛資金と自動車ローンの返済計画を守ることを優先します。
再設計案の住宅ローン残高
総額2,800万円前後へ再設計し、住宅ローンを2,800万円以下に抑えた場合でも、返済期間は長期になります。
そのため、毎年の住宅ローン残高を確認しながら、教育費が高い期間と教育費終了後を分けて考えます。
教育費が高い期間は、繰上返済を急ぎません。
教育費が終了し、家計に余裕が確認できてから追加積立を始めます。
────────────────────
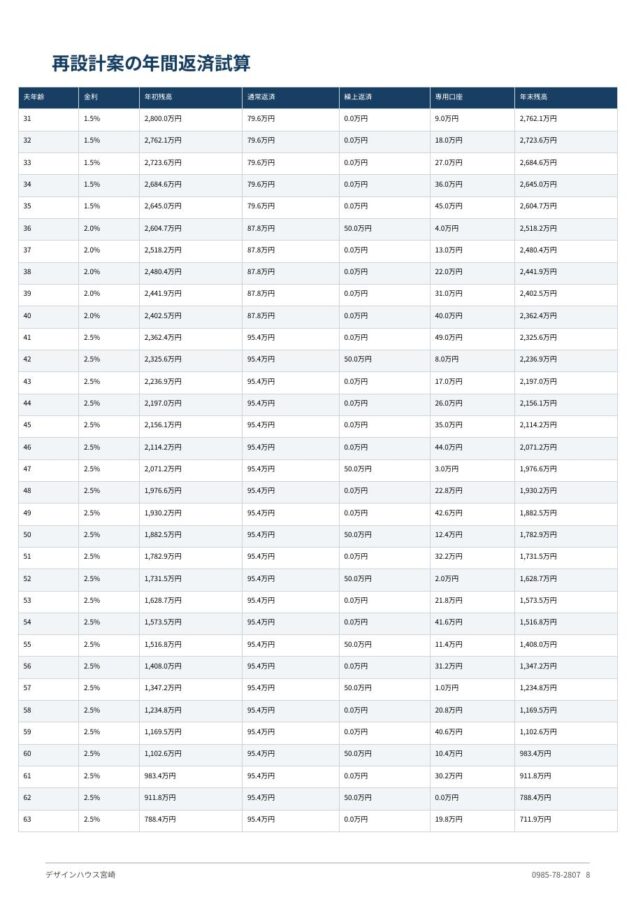
「再設計案について、夫30歳から完済までの通常返済額、利息、繰上返済額、年末残高を表示しています。」
────────────────────
繰上返済は家計が安定してから行います
省エネによって削減できた光熱費は、住宅ローンの毎月返済額から直接差し引くものではありません。
実際に削減できた金額を、毎月専用口座へ移します。
年間9万円の削減を想定した場合、毎月の積立額は7,500円です。
専用口座の残高が50万円以上になった時点で、50万円単位の期間短縮型繰上返済を行います。
50万円未満の端数は、次回へ繰り越します。
ただし、次のような年は繰上返済を停止します。
- 教育費が想定より増えた年
- 車の買い替えが必要になった年
- 医療費が発生した年
- 建物や設備の修繕が必要になった年
- 手元資金が生活防衛資金を下回る年
- 家計収支が赤字になった年
生活費や教育費を別の借入で補いながら、住宅ローンだけを繰上返済する計画にはしません。
────────────────────
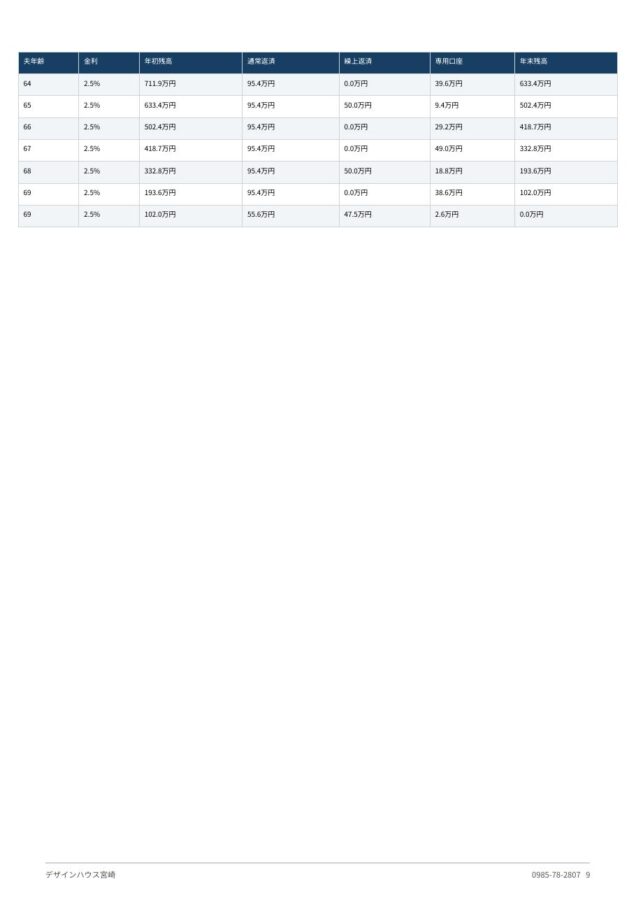
「専用口座に積み立てた金額が50万円に達した時点で、期間短縮型の繰上返済を行います。」
────────────────────
「教育費終了後は、省エネ積立に月9,000円を追加する再設計案です。家計が厳しい年は一時停止します。」
────────────────────
光熱費削減額は保証値ではありません
年間9万円の光熱費削減は想定値です。
実際の削減額は、次の条件によって変わります。
- 住宅面積
- 断熱性能
- 気密性能
- 換気設備
- 冷暖房設備
- 給湯設備
- 家族の在宅時間
- 設定温度
- 電気料金
- 太陽光発電の自家消費量
- 家電製品の使用状況
- 日々の生活習慣
入居後は、実際の電気代を確認し、削減できた範囲内で積み立てることが大切です。
新築を実現するための5つのステップ
STEP1 実際の手取りと家計を確認する
夫婦の給与明細、源泉徴収票、通帳、家計簿を確認し、直近12か月で実際にいくら残っているかを調べます。
STEP2 自動車ローンを整理する
自動車ローン残高250万円の返済方法と完済時期を確認します。
自動車ローンを整理した後も、建築後の現金150万円を確保できる状態をつくります。
STEP3 新築総額を2,800万円前後へ再設計する
土地、造成、地盤、建物、付帯工事、外構、登記、住宅ローン諸費用を正式見積もりで整理します。
STEP4 大学資金と住宅維持費を確認する
大学進学費用、固定資産税、火災・地震保険、将来の修繕費を資金計画へ追加します。
STEP5 省エネ積立を開始する
実際の光熱費削減額を確認し、余裕のある範囲で50万円単位の繰上返済を行います。
第二子高校卒業後は、月9,000円の追加積立を目安として家計を再判定します。
────────────────────
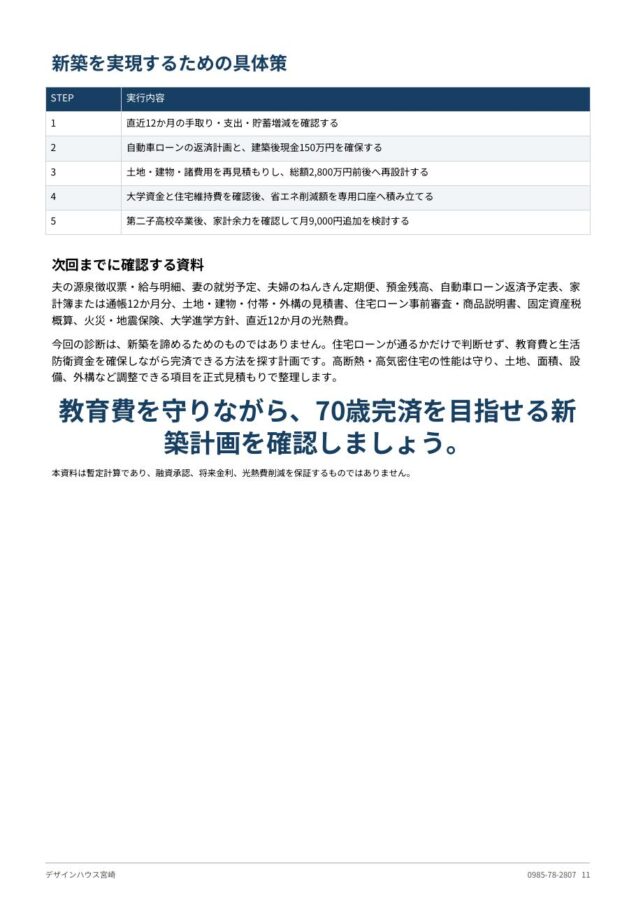
「家計、自動車ローン、生活防衛資金、正式見積もりを順番に確認してから、新築計画を進めます。」
────────────────────
まとめ|借りられる3,600万円と、安心して返せる金額は同じではありません
今回の診断は、新築を諦めるためのものではありません。
3,600万円を50年で借りれば、当初の毎月返済額は抑えられます。
しかし、教育費、自動車ローン、金利上昇、住宅維持費、70歳以降の返済を考えると、現在案のまま進めることはおすすめできません。
今回の着地点は、次のとおりです。
- 新築総額を2,800万円前後へ再設計する
- 住宅ローンを2,800万円以下に抑える
- 建築後の現金150万円を残す
- 自動車ローンの返済計画を先に整理する
- 教育費の高い期間は繰上返済を急がない
- 教育費終了後から月9,000円の追加積立を検討する
- 夫70歳までの完済を目指す
デザインハウス宮崎では、住宅ローンが通るかどうかだけでなく、建てた後の暮らしまで含めた資金計画をご提案しています。
高断熱・高気密住宅の性能を守りながら、土地、建物面積、設備、外構など、調整できる項目を一緒に整理します。
教育費を守りながら、70歳完済を目指せる新築計画を一緒に確認しましょう。
ご相談・お問い合わせ
デザインハウス宮崎
〒880-0036
宮崎市花ヶ島町柳之丸501-1
オフィスタウン花ヶ島3号
電話:0985-78-2807
※本記事は、入力された条件による暫定シミュレーションです。金融機関の融資承認、将来の金利、光熱費削減効果を保証するものではありません。