


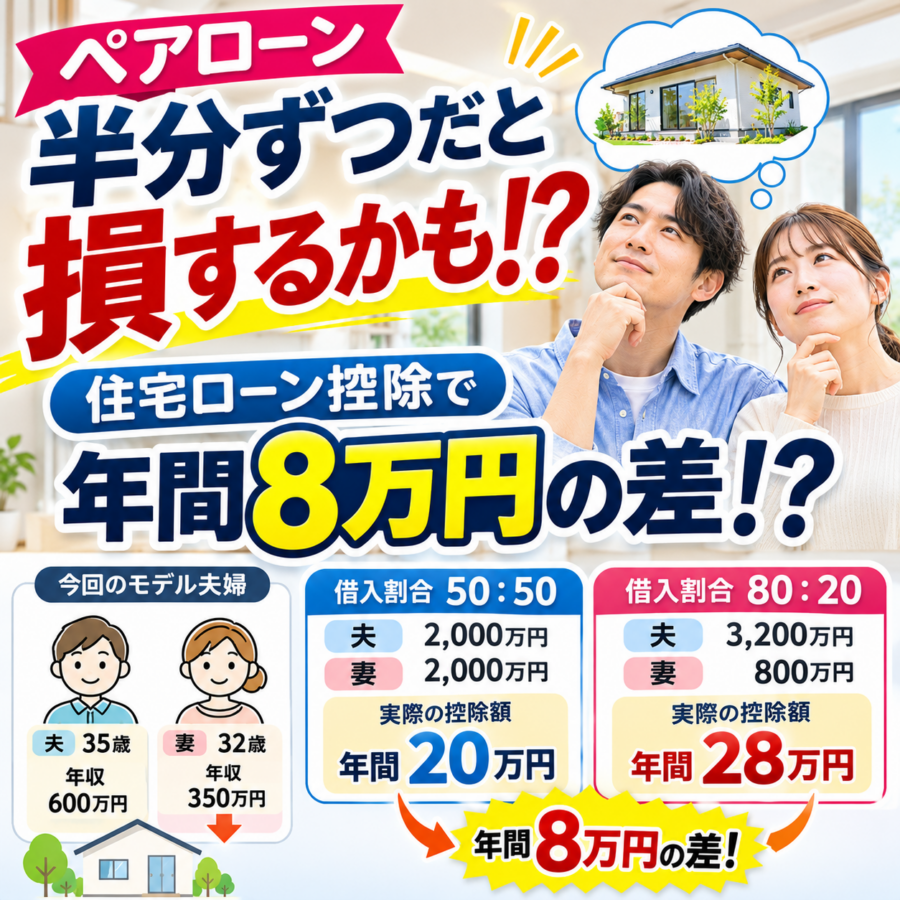
夫婦で住宅ローンを組むなら、半分ずつ借りるのが公平でお得!
そう思っていませんか?
最近は、夫婦共働きで住宅ローンを組むご家庭も増えています。
その際に検討されるのが、夫婦それぞれが住宅ローンを契約するペアローンです。
でも実は、住宅ローン控除を考えると、夫婦の借入割合を半分ずつにすることが必ずしも有利とは限りません。
例えば、4,000万円のペアローン。
夫婦で2,000万円ずつ借りる場合と、夫3,200万円・妻800万円で借りる場合。
今回のシミュレーションでは、住宅ローン控除の利用額に年間8万円の差が生じます。
なぜ、同じ金額を借りているのに差が生じるのでしょうか?
今回は、出産や育児休業、時短勤務による収入の変化も考慮しながら、カラー図解で分かりやすく解説します。
※今回の8万円という差額は、一定の仮定を置いた計算例です。すべての共働き夫婦に当てはまる金額ではありません。
【結論】ペアローンの借入割合は、現在の年収だけで決めない!
住宅ローン控除は、一定の要件を満たす場合に、原則として年末の住宅ローン残高等の0.7%を所得税などから控除できる制度です。
ただし、年末残高の0.7%が必ず全額戻るわけではありません。
実際に控除できる金額は、本人の所得税額や住民税の控除上限などによって異なります。
つまり、住宅購入時には夫婦ともに十分な収入があっても、出産や育児休業、時短勤務によって収入が減少すると、住宅ローン控除を使い切れなくなる場合があります。
大切なのは、現在の年収だけでなく、将来の働き方まで考えて借入割合を検討することです。
① 今回の共働き夫婦の設定
今回のモデルは、住宅購入時には子どもがいない共働き夫婦です。
| 項目 | 夫 | 妻 |
|---|---|---|
| 年齢 | 35歳 | 32歳 |
| 勤務形態 | 正社員・フルタイム | 正社員・フルタイム |
| 住宅購入時の年収 | 600万円 | 350万円 |
| 出産後の働き方 | フルタイム継続 | 育児休業後に時短勤務 |
| 時短勤務後の年収 | 600万円 | 250万円 |
住宅購入後には出産を予定しています。
妻は育児休業を取得した後、時短勤務で仕事に復帰する想定です。
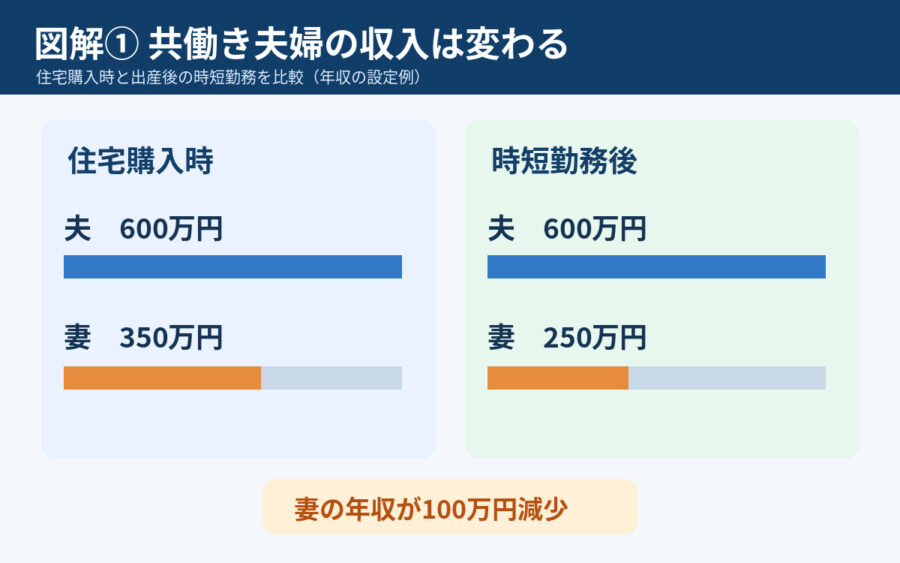
そのため、妻の年収は350万円から250万円へ、年間100万円減少する設定とします。
また、育児休業を取得する年には、給与収入が大きく減少する場合もあります。
住宅ローンの返済は続きますが、収入が減ると所得税や住民税の金額も変わります。
図解① 住宅購入時と時短勤務後の年収を比較
ここで注意したいのが、住宅ローンの借入審査と住宅ローン控除の違いです。
住宅ローンの審査では、借入時点の収入や勤務状況、返済能力などが確認されます。
一方、住宅ローン控除は毎年の所得や税額などによって、実際に利用できる金額が変わります。
住宅ローンを借りられることと、住宅ローン控除を使い切れることは別問題なのです。
② 今回の住宅ローン控除の試算条件
比較する条件は次のとおりです。
| 項目 | 試算条件 |
|---|---|
| 住宅 | 新築ZEH水準省エネ住宅 |
| 住宅ローン総額 | 4,000万円 |
| 控除率 | 0.7% |
| 年末ローン残高 | 当初借入額と同額と仮定 |
| 夫の年収 | 600万円 |
| 妻の時短勤務後の年収 | 250万円 |
| 夫の控除 | 計算上の控除可能額を全額利用できると仮定 |
| 妻の控除 | 年間6万円まで利用できると仮定 |
今回は比較を分かりやすくするため、住宅ローンの年末残高が当初借入額と同額であると仮定します。
また、住宅ローン控除の適用要件を満たし、夫は計算上の控除可能額を全額利用できるものとします。
妻については、時短勤務後に所得税と住民税から年間6万円まで住宅ローン控除を利用できると仮定します。
重要:妻の年間6万円という数字は説明用の仮定です。年収250万円から実際の税額を計算して確定した金額ではありません。
実際の控除額は、扶養状況や社会保険料、所得控除などによって異なります。
③ 比較① 夫婦で2,000万円ずつ借りた場合【50:50】
まず、夫婦で住宅ローンを半分ずつ借りる場合です。
夫の借入額:2,000万円
妻の借入額:2,000万円
借入割合は50:50です。
住宅ローン控除率0.7%で計算すると、
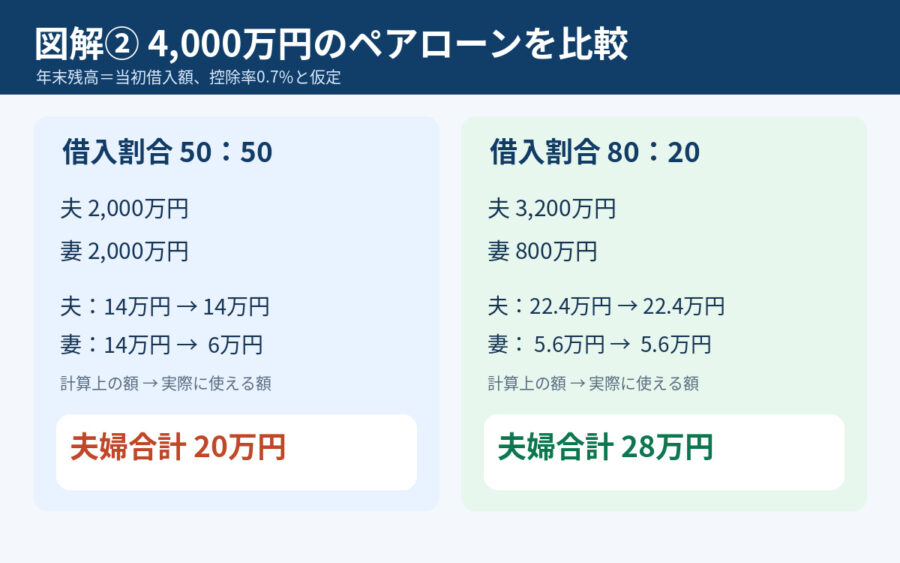
夫:2,000万円 × 0.7% = 14万円
妻:2,000万円 × 0.7% = 14万円
夫婦合計の計算上の控除可能額は28万円です。
しかし、出産後に妻の収入が減少し、年間6万円までしか控除を利用できなくなった場合はどうでしょうか。
夫の実際の控除額:14万円
妻の実際の控除額:6万円
夫婦合計:年間20万円
となります。
妻の控除可能額14万円のうち、8万円分を使い切れない計算です。
つまり、借入額を半分ずつにしても、住宅ローン控除を夫婦で同じ金額だけ利用できるとは限らないのです。
④ 比較② 夫3,200万円・妻800万円で借りた場合【80:20】
では、最初から夫の借入割合を多くしていた場合はどうでしょうか?
夫の借入額:3,200万円
妻の借入額:800万円
借入割合は80:20です。
住宅ローン控除率0.7%で計算すると、
夫:3,200万円 × 0.7% = 22万4,000円
妻:800万円 × 0.7% = 5万6,000円
夫婦合計の計算上の控除可能額は28万円です。
今回の設定では、夫は22万4,000円を全額利用できると仮定しています。
また、妻が利用できる控除額は年間6万円という設定なので、5万6,000円を使い切ることができます。
その結果、
夫の実際の控除額:22万4,000円
妻の実際の控除額:5万6,000円
夫婦合計:年間28万円
となります。
図解② 50:50と80:20の借入割合を比較
⑤ 同じ4,000万円なのに年間8万円の差!
ここまでの結果を比較してみましょう。
| 比較項目 | 50:50 | 80:20 |
|---|---|---|
| 夫の借入額 | 2,000万円 | 3,200万円 |
| 妻の借入額 | 2,000万円 | 800万円 |
| 夫の控除額 | 14万円 | 22万4,000円 |
| 妻の控除額 | 6万円 | 5万6,000円 |
| 夫婦合計 | 20万円 | 28万円 |
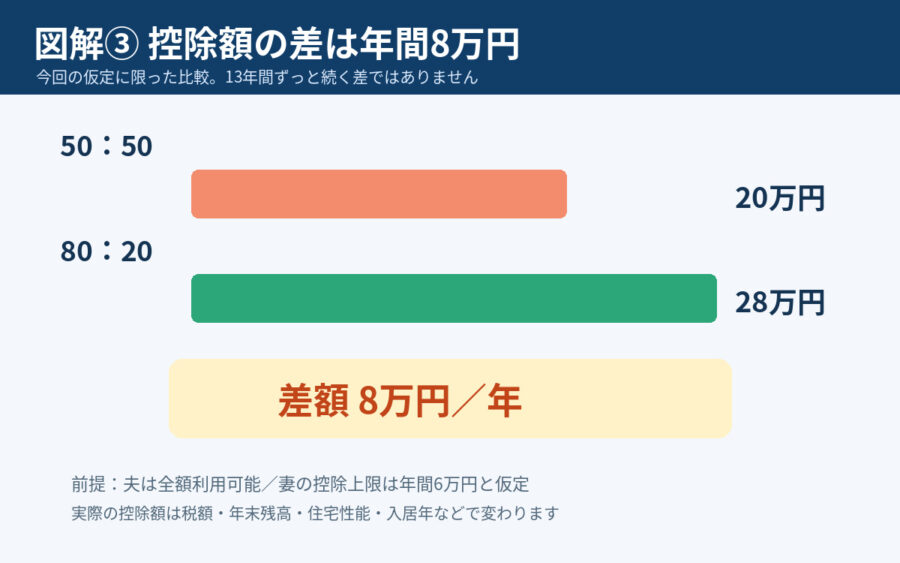
同じ4,000万円を借りているのに、今回の条件では年間8万円の差が生じます。
図解③ 住宅ローン控除額の年間8万円の差
ただし、ここで注意したいことがあります。
この8万円の差が、13年間ずっと続くわけではありません。
住宅ローンの返済によって年末残高は減少します。
また、妻の収入が回復すれば、利用できる控除額も変わる可能性があります。
夫の所得や納税額が変わった場合には、夫自身が控除可能額を全額利用できなくなる場合もあります。
今回の数字は、あくまで借入割合によって差が生じる仕組みを説明するための比較例です。
⑥ ペアローンは半分ずつ借りると損なの?
結論から言うと、必ずしもそうではありません。
夫婦ともに安定した収入があり、それぞれが住宅ローン控除を十分に利用できる場合には、50:50でも問題ないケースがあります。
また、夫の借入割合を増やした場合、夫自身の返済負担も大きくなります。
住宅ローン控除を多く利用できたとしても、返済が苦しくなってしまっては意味がありません。
ペアローンを検討するときには、住宅ローン控除以外にも確認したいことがあります。
① 夫婦それぞれの返済能力
夫婦のどちらかが収入減少した場合でも、無理なく返済を続けられるか確認しましょう。
② 住宅の登記持分
夫婦それぞれの借入額や自己資金の負担と、住宅の登記持分との関係も重要です。
実際の資金負担と登記持分が一致していない場合には、贈与税の問題が生じることがあります。
③ 団体信用生命保険
ペアローンでは、夫婦それぞれの借入れに対して団体信用生命保険が付くことが一般的です。
どちらか一方に万が一のことがあった場合、もう一方のローンがどうなるかは、保険の種類や契約内容によって異なります。
④ 契約に伴う諸費用
ペアローンは夫婦それぞれが契約するため、事務手数料や登記費用などが増える場合があります。
住宅ローン控除の金額だけでなく、総費用で比較することが大切です。
⑦ 出産・育児休業・時短勤務を考えた住宅ローン計画を!
共働き夫婦の場合、住宅購入時には夫婦ともにフルタイムで働いていても、将来ずっと同じ収入が続くとは限りません。
例えば、
- 出産による育児休業
- 時短勤務による収入減少
- 子どもの教育費の増加
- 転職や働き方の変更
- 病気やケガによる収入減少
- 将来の退職
などです。
特に育児休業中は給与収入が減少する場合があります。
育児休業給付金は原則として非課税のため、給与収入が減ることで所得税額も小さくなることがあります。
住宅ローン控除は、納める税金が少なければ、計算上の控除可能額を使い切れない場合があります。
だからこそ、借入割合を決めるときには、現在の年収だけでなく、将来の働き方まで考えることが大切です。
⑧ デザインハウス宮崎では90歳までの無料資金シミュレーションをご提案!
住宅ローンは、何十年にもわたって返済していくものです。
今の収入だけでなく、出産や育児、教育費、転職、退職など、将来のライフイベントも考えて計画する必要があります。
デザインハウス宮崎では、住宅ローンの返済額だけでなく、将来の収入や生活費、教育費、老後資金なども考慮した90歳までの無料資金シミュレーションをご提案しています。
例えば、次のような内容を確認できます。
- 住宅ローンの借入額と返済期間
- 金利が上昇した場合の返済負担
- 出産・育児休業・時短勤務による収入変化
- 子どもの教育費
- 車の買い替え費用
- 住宅の維持管理費
- 将来の年金収入
- 老後の貯蓄残高
いくら借りられるかより、いくらなら安心して返せるか。
その考え方を大切に、ご家族に合った資金計画をご提案しています。
よくある質問|ペアローンと住宅ローン控除Q&A
Q1.ペアローンは夫婦で半分ずつ借りた方がお得ですか?
必ずしもそうではありません。
夫婦それぞれの収入や納税額、将来の働き方によって、住宅ローン控除を利用できる金額が変わります。
Q2.ペアローンの住宅ローン控除は夫婦それぞれ受けられますか?
夫婦それぞれが適用要件を満たせば、各自の住宅ローンについて控除を受けられる場合があります。
Q3.育児休業中でも住宅ローン控除を受けられますか?
適用要件を満たしていれば制度の対象になり得ます。
ただし、給与収入が減少して所得税額などが少なくなると、控除を使い切れない場合があります。
Q4.時短勤務で年収が下がると住宅ローン控除も減りますか?
必ず減るわけではありません。
ただし、所得税や住民税の負担が小さくなれば、実際に利用できる控除額が減少する場合があります。
Q5.夫の借入割合を多くすれば必ず有利ですか?
いいえ。
夫自身の納税額や住宅ローンの借入限度額、返済能力などによって異なります。
Q6.ペアローンの借入割合は後から変更できますか?
当初の借入割合を簡単に変更できるわけではありません。
借り換えや債務関係の変更などが必要になる場合があり、金融機関の承諾や費用、税務上の確認が必要です。
Q7.住宅ローン控除を13年間、毎年同じ金額受けられますか?
いいえ。
年末の住宅ローン残高や所得、納税額などによって、実際の控除額は変わります。
Q8.ペアローン以外の借り方も比較した方がいいですか?
はい。
単独ローンや収入合算なども含めて、借入可能額、返済負担、住宅ローン控除、団体信用生命保険、諸費用を比較することが大切です。
まとめ|ペアローンは将来の働き方まで考えて決めよう!
今回の比較では、4,000万円のペアローンについて、
夫婦50:50の場合:年間20万円
夫80:妻20の場合:年間28万円
という結果になりました。
その差は年間8万円です。
ただし、これは夫が控除可能額を全額利用でき、妻は年間6万円まで利用できるという仮定に基づく試算です。
すべてのご家庭で同じ差額になるわけではありません。
また、住宅ローン控除を多く受けるためだけに、夫の借入割合を増やすことが正解とも限りません。
大切なのは、住宅ローン控除だけでなく、将来の収入や返済負担、教育費、老後資金まで考えることです。
住宅ローンは、借りるときよりも返し続けることが大切です。
家を建てたあとも、ご家族が安心して暮らせる資金計画を考えましょう。
宮崎で住宅ローン・ペアローンをご検討の方へ
「夫婦で住宅ローンを組むなら、どんな割合がいい?」
「出産後に収入が減っても返済できる?」
「住宅ローン控除をどのくらい利用できる?」
「住宅ローンを何年で組むべき?」
そんな方は、ぜひデザインハウス宮崎へご相談ください。
試算についての注意事項
今回の比較は、住宅ローン控除の仕組みを説明するための仮定に基づくシミュレーションです。
控除率0.7%、年末ローン残高が当初借入額と同額、夫が全額控除可能、妻が年間6万円まで控除可能という条件で比較しています。
妻の年収250万円と控除可能額6万円は、それぞれ説明用の設定です。実際の税額を計算して確定した数字ではありません。
実際の控除額は、入居年、住宅性能、借入限度額、年末残高、所得税、住民税、社会保険料、各種所得控除、登記持分などによって異なります。
また、借入割合や登記持分については、贈与税などの税務上の問題が生じる場合があります。
住宅ローン控除の制度や税制は改正されることがあるため、実際の資金計画では最新制度に基づく個別の試算が必要です。



