

「頭金を多く入れれば、住宅ローンの負担が減って安心」
その考え方は、必ずしも間違いではありません。
しかし、子育て世帯の場合は、住宅ローン残高だけでなく、建築後に残る現金も同時に確認する必要があります。
今回ご紹介するのは、宮崎で土地を購入し、土地・建物・諸費用を含む総額3,000万円の新築を検討しているご家族です。
- 夫38歳
- 妻36歳
- 第一子9歳
- 第二子6歳
- 預金1,200万円
- 頭金700万円
- 住宅ローン2,300万円
- 返済期間32年
頭金を700万円入れると、借入額は2,300万円に抑えられます。
一方、建築後に残る現金は500万円です。ご家族が希望している「最低700万円」を200万円下回ります。
この200万円の不足をどう整えるかが、今回の診断の重要なポイントです。
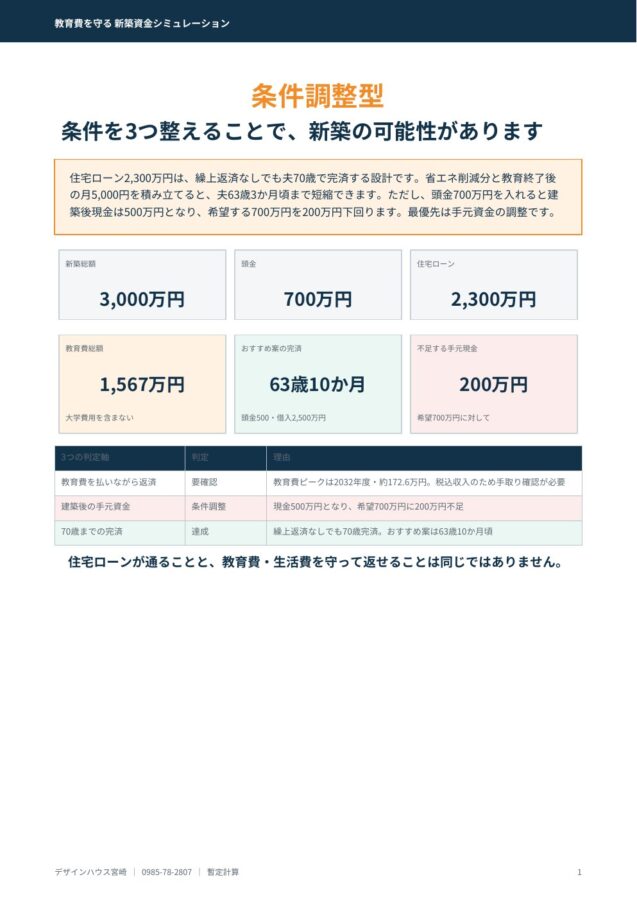
診断結果は「条件調整型」です
条件を3つ整えることで、新築の可能性があります
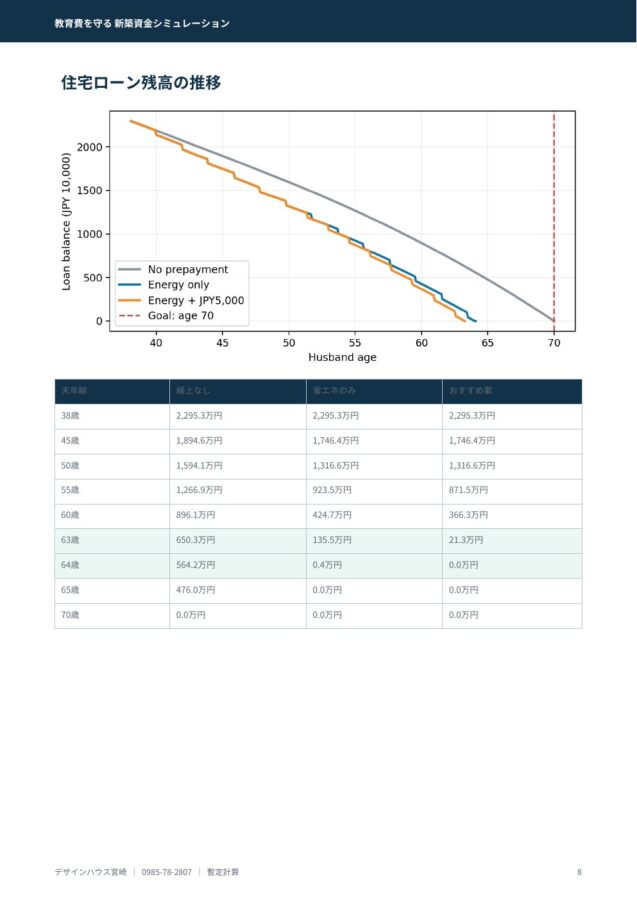
今回の住宅ローン2,300万円は、繰上返済を行わなくても、契約どおり返済すれば夫70歳で完済する設計です。
さらに、高断熱・高気密住宅によって削減できると想定した光熱費年間25万5,000円を繰上返済へ回すと、完済は夫64歳1か月頃まで短縮できます。
第二子の高校卒業後から月5,000円を追加すると、夫63歳3か月頃の完済が見込まれます。
完済年齢だけを見ると、十分に70歳完済を目指せる計画です。
しかし、次の3つの条件を整える必要があります。
- 頭金を調整し、建築後現金700万円を守る
- 教育費ピーク時の手取り家計を確認する
- 実際に削減できた光熱費だけを繰上返済へ回す
今回の家族構成と資金計画
| 項目 | 内容 |
|---|---|
| 夫 | 38歳・税込年収550万円 |
| 妻 | 36歳・税込年収250万円 |
| 妻の働き方 | フルタイム |
| 第一子 | 9歳 |
| 第二子 | 6歳 |
| 夫の年収上昇率 | 年1%・上限650万円 |
| 夫婦の勤務予定 | 65歳まで |
| 再雇用 | 70歳まで・年収未確認 |
| 預金 | 1,200万円 |
| 投資資産 | 200万円 |
| 現在の借入 | なし |
| 建築後に残したい現金 | 700万円 |
新築総額3,000万円の内訳は次のとおりです。
| 新築費用 | 金額 |
|---|---|
| 土地代 | 650万円 |
| 土地関係費 | 150万円 |
| 建物本体 | 1,900万円 |
| 付帯工事・外構・諸費用 | 300万円 |
| 合計 | 3,000万円 |
頭金700万円と住宅ローン2,300万円の合計は3,000万円となり、新築総額とは一致しています。
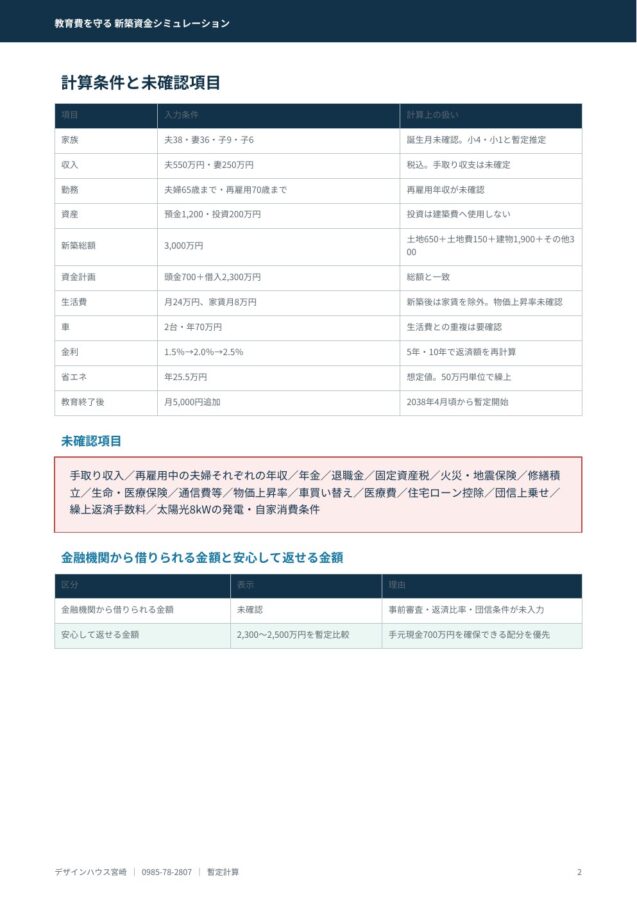
「借りられる金額」と「安心して返せる金額」は別です
金融機関から借りられる金額は、住宅ローン審査、返済負担率、勤務先、団体信用生命保険などによって決まります。
今回は事前審査結果が入力されていないため、金融機関から借りられる金額は「未確認」としています。
一方、安心して返せる金額は、次の支出まで含めて考えます。
- 子ども2人の教育費
- 毎月の生活費
- 車2台の維持費
- 固定資産税
- 火災・地震保険
- 将来の建物修繕費
- 車の買い替え
- 医療費
- 老後生活費
今回の借入候補は2,300万円から2,500万円です。
借入額だけを減らすのではなく、建築後に必要な現金を残せる配分を優先します。
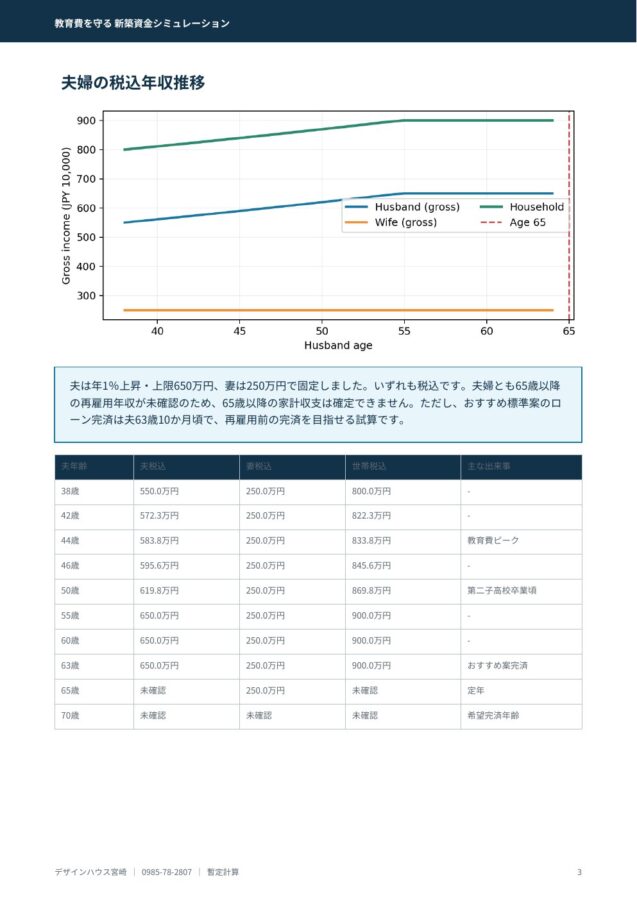
夫婦の収入推移を確認
夫の年収は現在550万円で、毎年1%上昇し、650万円を上限としました。
妻はフルタイム勤務で、年収250万円を65歳まで固定しています。
ただし、夫婦とも税込年収です。所得税、住民税、社会保険料を差し引いた手取り収入ではありません。
また、65歳以降は70歳まで再雇用予定ですが、再雇用中の年収は未確認です。
このため、年間家計収支と65歳以降の生活費については、源泉徴収票、給与明細、再雇用条件を確認したうえで再計算する必要があります。
公立高校卒業までの教育費は約1,567万円
教育費は、文部科学省「令和5年度 子供の学習費調査」の訂正後数値を基準にしました。
| 学校 | 年間学習費総額 |
|---|---|
| 公立小学校 | 36万6,599円 |
| 公立中学校 | 54万2,450円 |
| 公立高等学校 | 59万6,954円 |
誕生月が入力されていないため、第一子は小学校4年生、第二子は小学校1年生として暫定計算しています。
教育費には年0.8%の物価上昇を反映し、塾・習い事は世帯で年間40万円を別途加算しました。
| 教育費 | 金額 |
|---|---|
| 第一子・現在から公立高校卒業まで | 約476.0万円 |
| 第二子・公立小中高 | 約589.5万円 |
| 塾・習い事 | 約501.7万円 |
| 教育費合計 | 約1,567.2万円 |
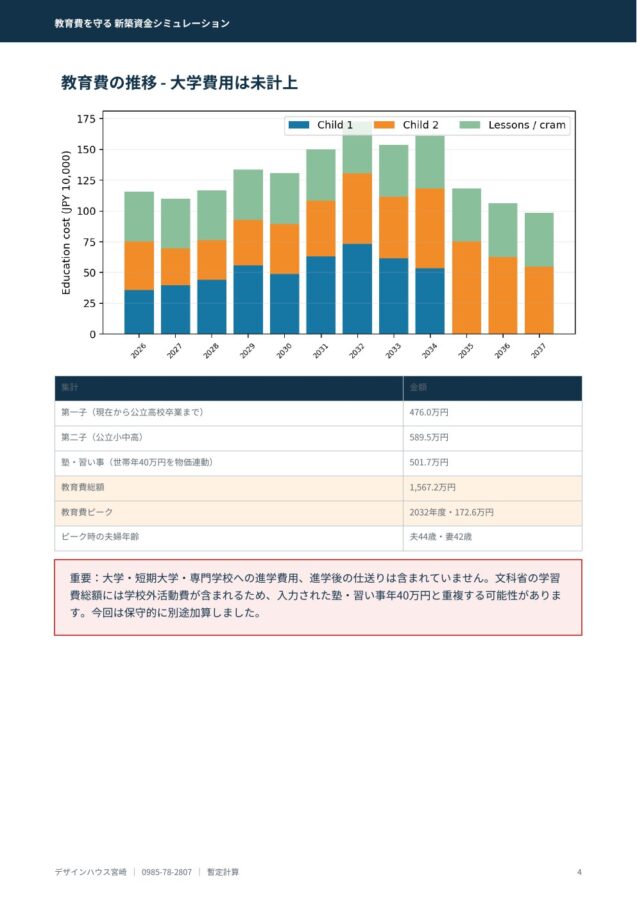
大学・短期大学・専門学校費用は含まれていません
今回の約1,567万円には、大学、短期大学、専門学校への進学費用や、県外進学時の仕送りは含まれていません。
また、文部科学省の学習費総額には学校外活動費が含まれています。入力された塾・習い事年間40万円と重複している可能性があるため、今回は保守的な計画として別途加算しています。
正式診断では、現在の塾・習い事の実額を確認します。
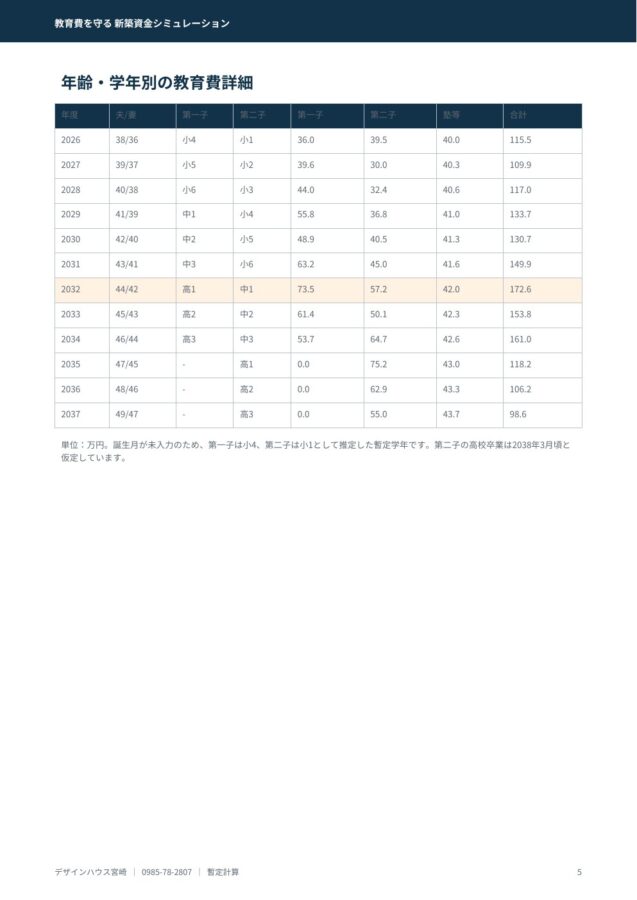
教育費が最も高くなるのは2032年度
教育費のピークは2032年度です。
第一子が高校1年生、第二子が中学校1年生となる暫定計算で、教育費は年間約172万6,000円です。
このとき、夫44歳、妻42歳頃です。
住宅ローン返済と教育費が重なるため、この時期までに現金を使い切らないことが重要です。
金利上昇後の毎月返済額
住宅ローンは、借入2,300万円、返済期間32年、元利均等返済、ボーナス返済なしで計算しました。
| 期間 | 金利 | 繰上返済なしの月額 |
|---|---|---|
| 1~5年目 | 1.5% | 約7万5,453円 |
| 6~10年目 | 2.0% | 約8万306円 |
| 11年目以降 | 2.5% | 約8万4,473円 |
11年目以降は、当初より月約9,020円、年間約10万8,000円負担が増えます。
省エネ繰上返済を行った場合は残高が減っているため、6年目は約7万6,186円、11年目は約7万2,426円となる試算です。
金利変更時には、その時点の住宅ローン残高と当初満期までの残存期間から返済額を再計算しています。
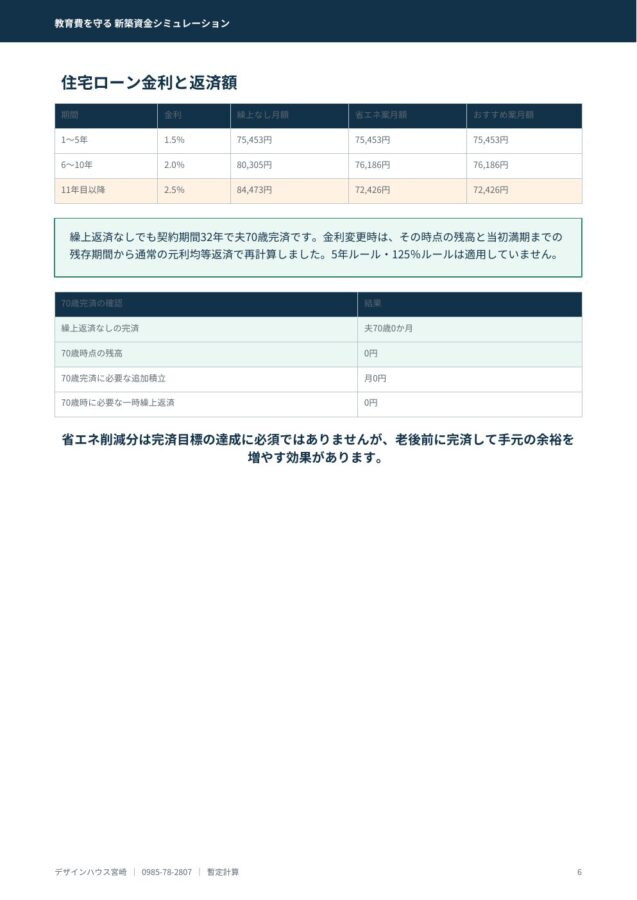
繰上返済をしなくても70歳完済
今回の借入2,300万円は、32年間返済すると夫70歳で完済します。
したがって、70歳完済に必要な追加積立月額は0円、70歳時に必要な一時繰上返済額も0円です。
省エネ繰上返済は、70歳完済のために必須ではありません。
目的は、完済時期を60代前半へ早め、65歳以降の生活費と老後資金に余裕をつくることです。
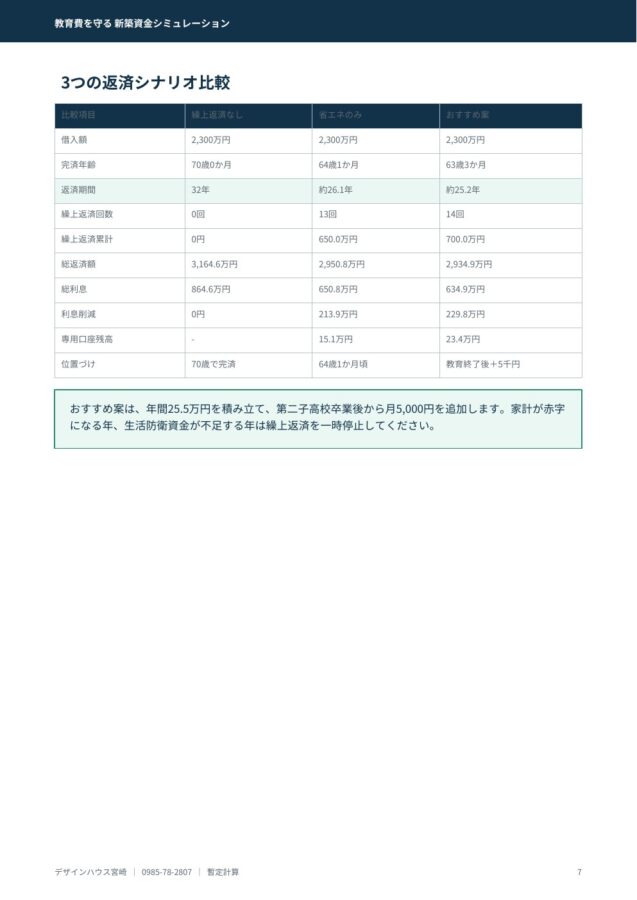
3つの返済シナリオ
| 比較項目 | 繰上返済なし | 省エネ削減分のみ | おすすめ案 |
|---|---|---|---|
| 借入額 | 2,300万円 | 2,300万円 | 2,300万円 |
| 完済年齢 | 70歳 | 64歳1か月頃 | 63歳3か月頃 |
| 繰上返済回数 | 0回 | 13回 | 14回 |
| 繰上返済累計 | 0円 | 650万円 | 700万円 |
| 総返済額 | 約3,164.6万円 | 約2,950.8万円 | 約2,934.9万円 |
| 総利息 | 約864.6万円 | 約650.8万円 | 約634.9万円 |
| 利息削減額 | 0円 | 約213.9万円 | 約229.8万円 |
おすすめ案では、年間25万5,000円の省エネ削減分に加え、第二子が高校を卒業した後から月5,000円を積み立てます。
光熱費削減分は返済額から直接差し引かない
現在の光熱費は年間約45万円、新築後は年間約19万5,000円を想定しています。
差額は年間25万5,000円、月平均2万1,250円です。
この金額を住宅ローンの毎月返済額から直接差し引くのではなく、「省エネ繰上返済専用口座」へ毎月積み立てます。
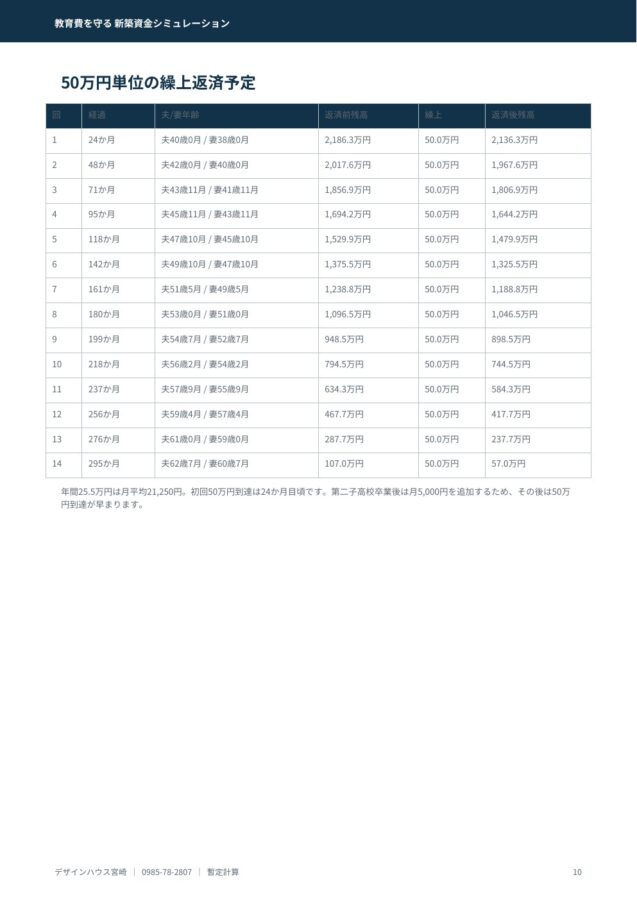
専用口座が50万円に達するたびに、50万円単位の期間短縮型繰上返済を行います。
初回の50万円到達は約24か月後です。
光熱費削減額は保証値ではありません。住宅面積、断熱性能、気密性能、換気設備、太陽光8kWの自家消費率、家族の在宅時間、冷暖房設定、電気料金などによって変動します。
実際に削減できた金額だけを積み立てることが大切です。
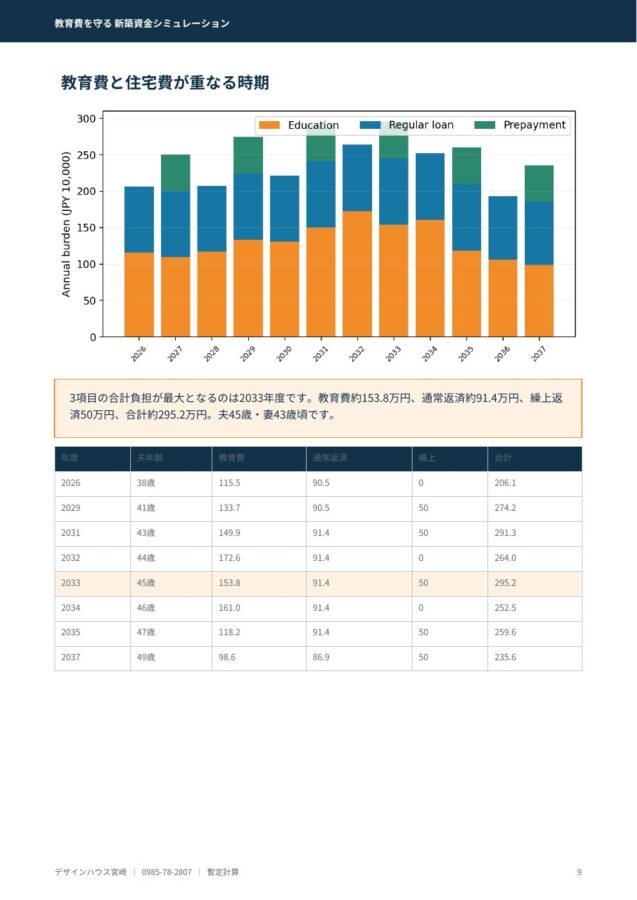
教育費と住宅費の合計負担が最も大きい年
教育費だけのピークは2032年度ですが、50万円の繰上返済まで含めた合計負担のピークは2033年度です。
| 負担項目 | 金額 |
|---|---|
| 教育費 | 約153.8万円 |
| 住宅ローン通常返済 | 約91.4万円 |
| 繰上返済 | 50万円 |
| 合計 | 約295.2万円 |
夫45歳、妻43歳頃の想定です。
ただし、繰上返済は教育費より優先しません。
この年の家計収支が赤字になる場合や、建築後の現金が不足する場合は、50万円の繰上返済を一時停止します。
50万円単位の繰上返済予定
おすすめ案では、50万円単位の繰上返済を14回、合計700万円行う計算です。
繰上返済を実施する前には、毎回次の項目を確認します。
- 教育費と生活費を払っても年間収支が赤字にならないか
- 建築後に残したい現金を維持できるか
- 固定資産税・保険・修繕費を確保できているか
- 車の買い替えや医療費など、近い将来の支出に対応できるか
生活費や教育費を別の借入で補いながら繰上返済する計画はおすすめしません。
最大の課題は「建築後に残る現金」です
現在の預金は1,200万円です。
希望どおり頭金700万円を支払うと、建築後に残る現金は500万円となります。
しかし、ご家族が最低限残したい現金は700万円です。
つまり、現在の頭金では200万円不足します。
投資資産200万円はありますが、投資資産は価格が変動します。建築費へ自動的に使用せず、現金と分けて管理します。
頭金を増やすことが、必ずしも安全とは限りません
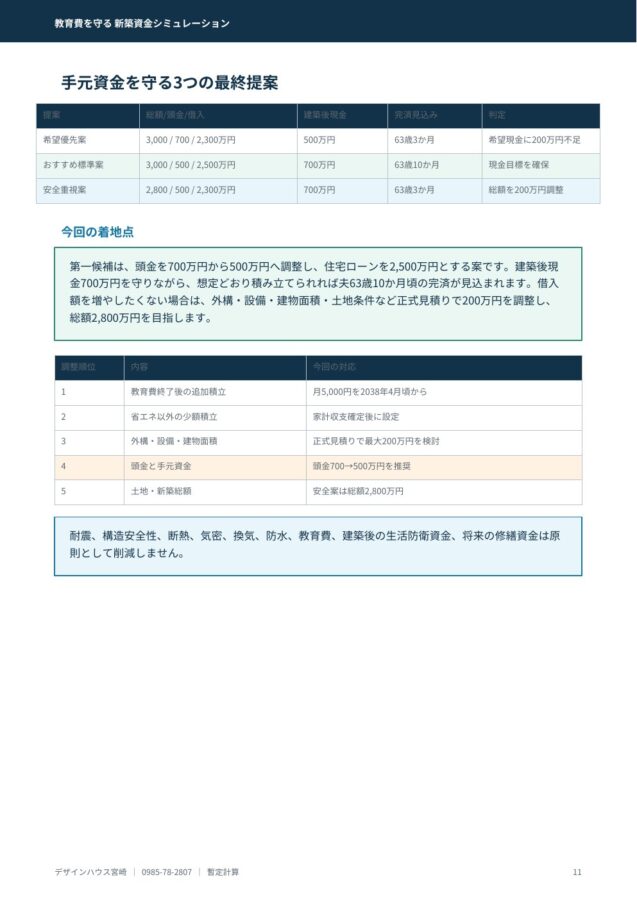
頭金を700万円から500万円へ減らし、住宅ローンを2,300万円から2,500万円へ増やすと、建築後現金700万円を確保できます。
借入額は200万円増えますが、省エネ削減分と教育終了後の月5,000円を積み立てれば、夫63歳10か月頃の完済が見込まれます。
70歳完済の目標は維持できます。
3つの資金計画案
1.希望優先案
- 新築総額:3,000万円
- 頭金:700万円
- 住宅ローン:2,300万円
- 建築後現金:500万円
- 完済見込み:夫63歳3か月頃
借入額は抑えられますが、希望する現金700万円に200万円不足します。
2.おすすめ標準案
- 新築総額:3,000万円
- 頭金:500万円
- 住宅ローン:2,500万円
- 建築後現金:700万円
- 完済見込み:夫63歳10か月頃
借入額を200万円増やし、建築後の生活防衛資金を確保する案です。
今回のおすすめ案です。
3.安全重視案
- 新築総額:2,800万円
- 頭金:500万円
- 住宅ローン:2,300万円
- 建築後現金:700万円
- 完済見込み:夫63歳3か月頃
借入額を増やさず、正式見積もりで新築総額を200万円調整する案です。
調整する場合は、外構、設備、建物面積、土地条件、家具・家電などから検討します。
耐震、構造安全性、断熱、気密、換気、防水など、完成後に変更しにくい住宅性能は削減対象にしません。
第二子高校卒業後の家計の組み替え
第二子の高校卒業は2038年3月頃と仮定しています。
2038年4月以降は、省エネ削減分に加えて月5,000円を専用口座へ積み立てます。
ただし、大学等へ進学する場合は、大学費用を最優先します。
教育費終了後の家計は、次の順序で組み替えます。
- 大学・専門学校等の進学費用を確保する
- 車、修繕、医療費の積立不足を補う
- 省エネ削減分と月5,000円を住宅ローン繰上返済へ回す
- 住宅ローン完済後は、その積立額を老後資金へ振り替える
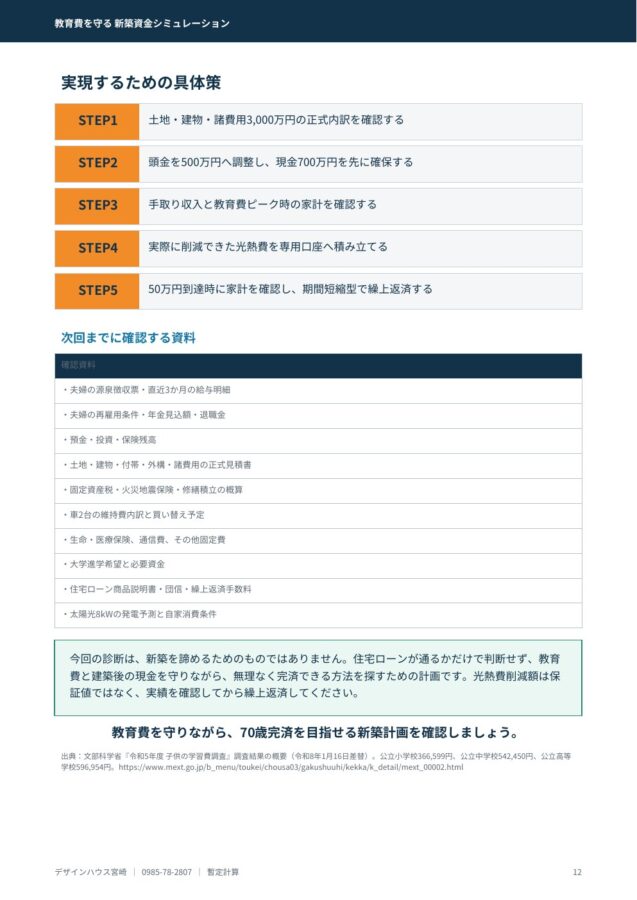
新築を実現する5つのステップ
STEP1 新築総額3,000万円の正式な内訳を確認する
土地、造成、地盤改良、上下水道、付帯工事、外構、登記、ローン費用、保険、家具・家電まで確認します。
STEP2 頭金を500万円へ調整する
建築後に現金700万円を残すことを先に決めます。
STEP3 手取り収入と教育費ピーク時の家計を確認する
税込年収ではなく、源泉徴収票と給与明細を基に手取り収入を確認します。
STEP4 実際に削減できた光熱費を積み立てる
想定額ではなく、新築後の電気代と現在の光熱費を比較します。
STEP5 50万円到達時に家計を確認して繰上返済する
教育費、生活費、生活防衛資金を確認し、余裕がある場合だけ期間短縮型で繰上返済します。
よくあるご質問
Q1.頭金700万円を入れてはいけないのでしょうか?
頭金700万円そのものが問題なのではありません。支払い後の現金が500万円となり、ご家族が希望する700万円を下回ることが問題です。教育費、車、修繕費を確認し、500万円でも十分かを再検討する必要があります。
Q2.借入額を2,500万円へ増やしても大丈夫ですか?
今回の金利条件と省エネ積立では、夫63歳10か月頃の完済が見込まれます。ただし、金融機関の審査結果と、実際の手取り家計を確認してから決定します。
Q3.光熱費削減分だけで70歳完済できますか?
はい。そもそも繰上返済なしでも夫70歳で完済する設計です。年間25万5,000円の省エネ削減分を積み立てると、夫64歳1か月頃まで短縮できる試算です。
Q4.第二子高校卒業後の月5,000円は必須ですか?
70歳完済のためには必須ではありません。完済を60代前半へ早め、老後の住宅費負担を減らすための追加策です。
Q5.大学進学費用は計算されていますか?
計算していません。大学、短期大学、専門学校、県外進学時の仕送りを予定する場合は、進学希望を確認して再計算します。
まとめ|頭金を増やすより、建築後の現金を守る方が安全な場合があります
今回の住宅ローン2,300万円は、繰上返済をしなくても夫70歳で完済する設計です。
省エネ削減分を積み立て、第二子高校卒業後に月5,000円を追加すると、夫63歳3か月頃まで短縮できます。
返済期間には大きな問題はありません。
今回の最大の課題は、頭金700万円を支払うと、建築後の現金が500万円まで減ることです。
ご家族が最低限残したい現金は700万円です。
そこで、頭金を500万円に調整して住宅ローンを2,500万円とする案、または新築総額を200万円調整する案を比較します。
住宅ローン残高だけを減らすことが、安全な資金計画とは限りません。
教育費と建築後の生活を守りながら、70歳までに無理なく完済できる資金配分を確認しましょう。
教育費を守りながら、70歳完済を目指せる新築計画を確認しましょう。
デザインハウス宮崎
宮崎で土地探し、新築、建て替え、住宅ローン、教育費を含む資金計画をご相談いただけます。
- 電話:0985-78-2807
- 住所:〒880-0036 宮崎県宮崎市花ヶ島町柳之丸501-1 オフィスタウン花ヶ島3号
※本記事は入力条件を基にした暫定計算です。金融機関の融資承認、将来金利、光熱費削減効果を保証するものではありません。
教育費データの出典
文部科学省「令和5年度 子供の学習費調査」調査結果の概要(令和8年1月16日差替)
https://www.mext.go.jp/b_menu/toukei/chousa03/gakushuuhi/kekka/k_detail/mext_00002.html