

結論は「条件調整型」です
今回の計画は、単純に「住宅ローンが借りられるか」で判断するものではありません。
子ども2人の教育費を確保し、奥さまの収入が下がる3年間を乗り越え、建築後の現金を残しながら、夫70歳までに住宅ローンを完済できるかを確認しました。
診断結果は、条件調整型です。
現在の総額3,500万円でも、想定どおり年間20万円の光熱費を削減し、その全額を繰上返済へ回せれば、夫69歳頃の完済が見込まれます。
ただし、頭金200万円を入れると、預金500万円から建築後に残る現金は300万円です。希望額とは一致していますが、自動車ローン150万円が残り、車関連費が年間80万円、生命・医療保険が年間36万円かかります。
さらに、奥さまの年収は1年後から3年間、240万円から80万円へ下がる予定です。
そのため、ローンの完済時期だけでなく、建築直後の現金を厚く残すことを優先します。
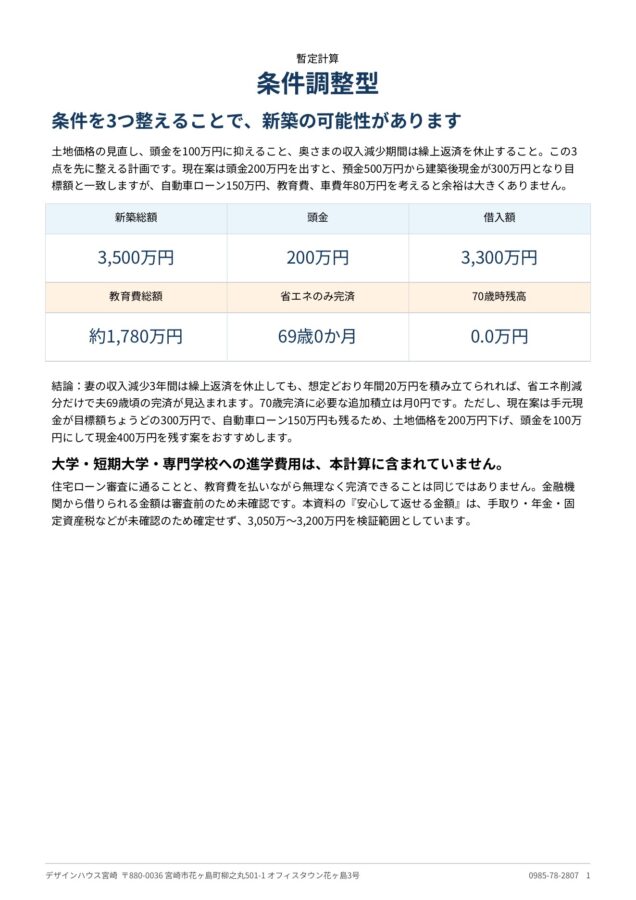
シミュレーション資料1ページ目:診断結果と70歳完済の見通し
今回の新築計画
| 項目 | 現在の希望条件 |
|---|---|
| 土地代 | 900万円 |
| 土地関係費 | 200万円 |
| 建物本体 | 2,050万円 |
| 付帯工事・外構・諸費用 | 350万円 |
| 新築総額 | 3,500万円 |
| 頭金 | 200万円 |
| 住宅ローン | 3,300万円 |
| 返済期間 | 40年 |
| 希望完済年齢 | 夫70歳 |
| 現在預金 | 500万円 |
| 建築後の現金 | 300万円 |
| 自動車ローン | 150万円 |
総額3,500万円と、頭金200万円・住宅ローン3,300万円は一致しています。
建築費や頭金を二重に差し引いていません。また、現在の家賃月7万5,000円は新築後に終了するため、新築後の生活費と住宅ローンへ同時に計上していません。
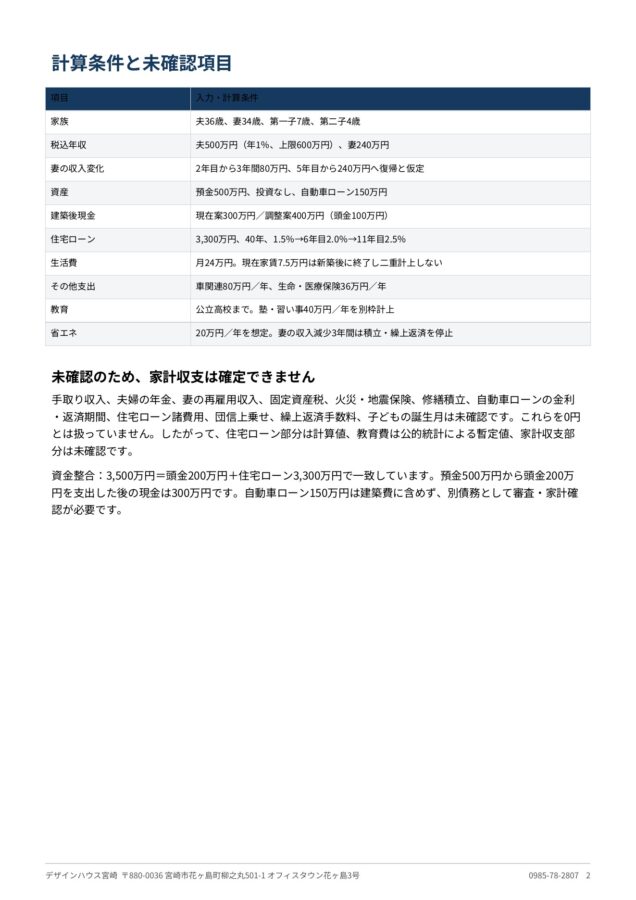
シミュレーション資料2ページ目:計算条件と正式診断で確認する項目
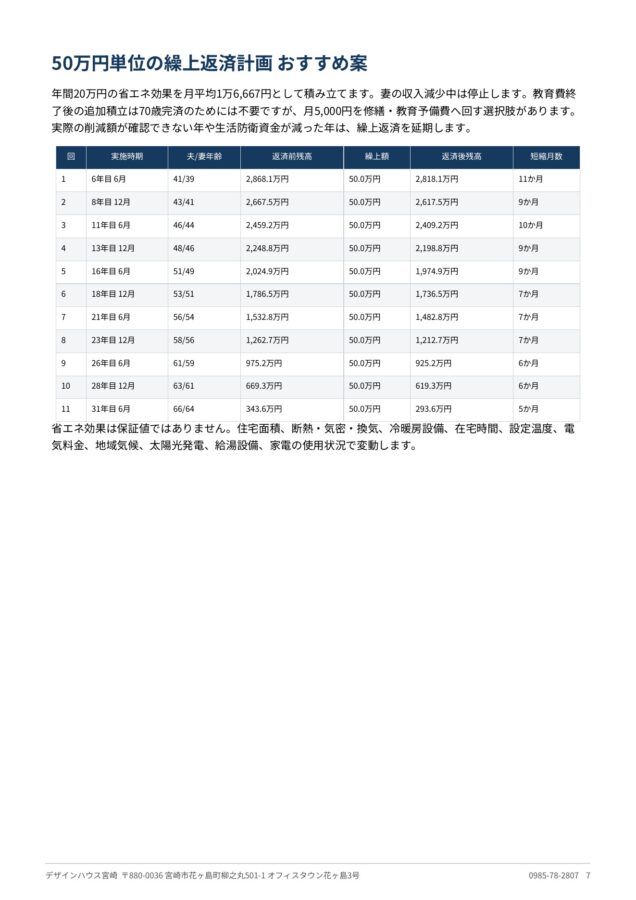
住宅ローンの返済額は金利上昇でどう変わる?
住宅ローンは、借入額3,300万円、元利均等返済、40年返済として計算しました。
| 時点 | 適用金利 | 毎月返済額の目安 |
|---|---|---|
| 借入当初 | 1.5% | 約9万1,500円 |
| 6年目から | 2.0% | 約9万9,000円 |
| 11年目から | 2.5% | 約10万5,000円前後 |
金利変更時には、その時点の住宅ローン残高と残りの返済期間から、毎月返済額を再計算しています。
「金利が上がっても返済額は変わらない」という計算ではありません。
なお、5年ルール・125%ルール、団体信用生命保険の上乗せ金利、住宅ローン控除、繰上返済手数料は未確認のため反映していません。利用する金融機関の商品説明書で確認が必要です。
シミュレーション資料5ページ目:金利1.5%・2.0%・2.5%の返済額比較
妻の収入が下がる3年間は繰上返済を休止します
今回、最も注意したいのは、住宅ローンの借入額だけではありません。
奥さまの年収が、1年後から3年間、240万円から80万円へ下がる点です。
| 期間 | 妻の税込年収 | 繰上返済方針 |
|---|---|---|
| 現在から1年間 | 240万円 | 省エネ削減分を積み立てる |
| その後3年間 | 80万円 | 積立・繰上返済を休止 |
| 4年後以降 | 240万円 | 専用口座への積立を再開 |
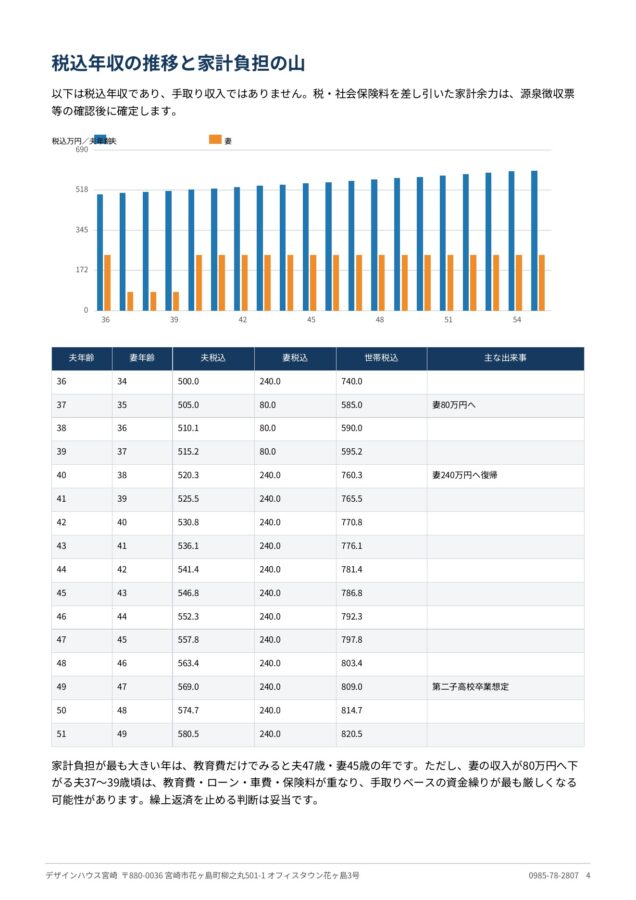
シミュレーション資料4ページ目:奥さまの収入減少期間と夫婦の税込年収推移
家計が厳しい時期にまで繰上返済を続ける必要はありません。
教育費や生活防衛資金を取り崩したり、別の借入で生活費を補ったりしながら繰上返済をする計画は、本末転倒です。
まず家計を守り、奥さまの収入が戻ってから再開する方が現実的です。
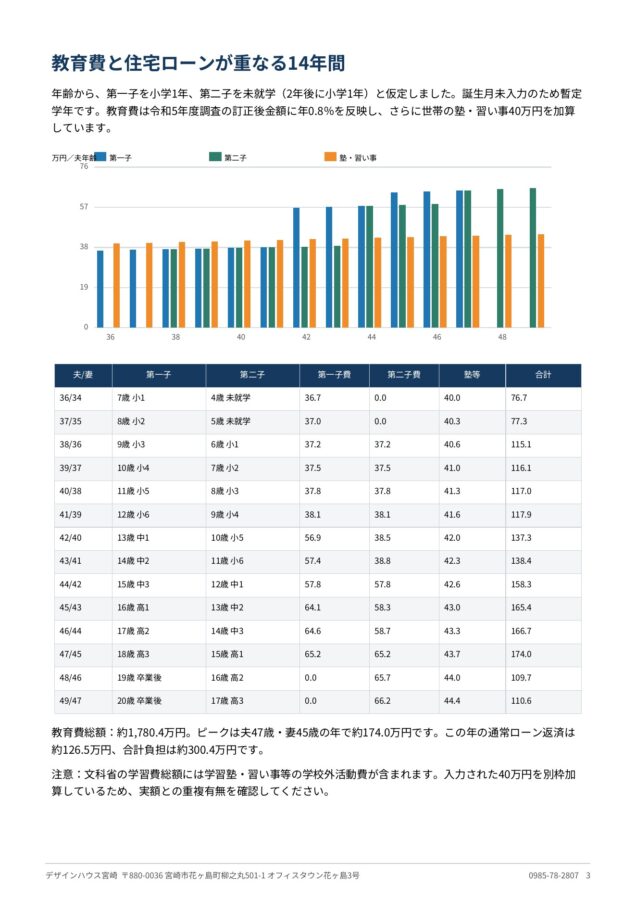
子ども2人の教育費は約1,780万円
教育費は、文部科学省「令和5年度 子供の学習費調査」の2026年1月16日訂正版を使用しました。
基準となる年間学習費は次のとおりです。
| 学校 | 年間学習費総額 |
|---|---|
| 公立小学校 | 36万6,599円 |
| 公立中学校 | 54万2,450円 |
| 公立高等学校 | 59万6,954円 |
これらの金額に、毎年0.8%の物価上昇を反映しています。
第一子は7歳から小学1年、第二子は4歳で、2年後に小学1年へ進学すると仮定しました。誕生月が未確認のため、学年は暫定です。
さらに、入力された塾・習い事費として、世帯合計年間40万円を加えました。
その結果、公立高校卒業までの教育費総額は、約1,780万円となりました。
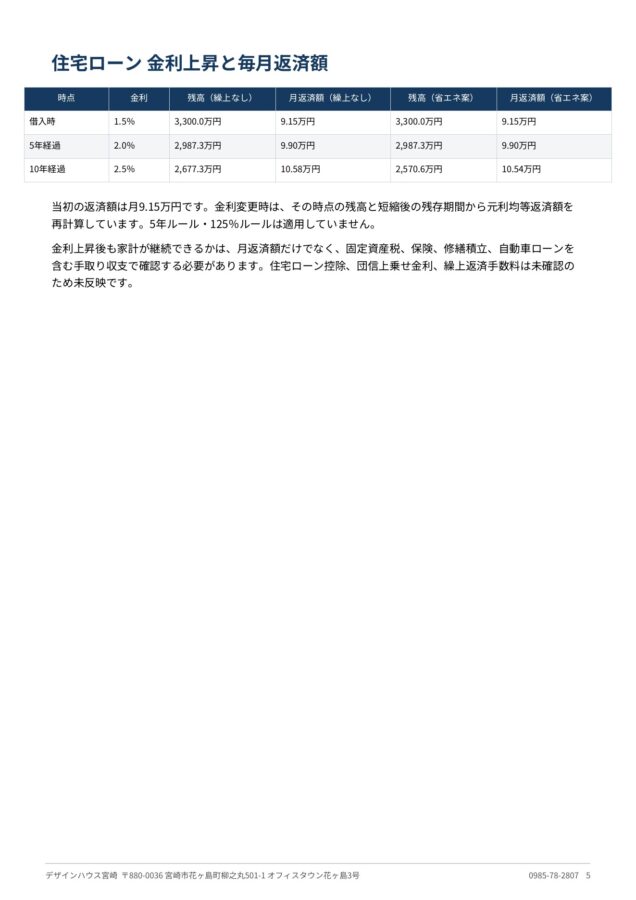
教育費のピーク
教育費のピークは、夫47歳・妻45歳頃です。
第一子が高校3年生、第二子が高校1年生となる想定で、年間教育費は約174万円です。
同じ年の住宅ローン通常返済は約126万円で、教育費と住宅ローンを合わせると、年間約300万円の負担になります。
重要:大学・短期大学・専門学校への進学費用は、この計算に含まれていません。
また、文部科学省の学習費総額には、学習塾や習い事などの学校外活動費が含まれています。今回の年間40万円と一部重複する可能性があるため、正式診断では内訳を確認します。
シミュレーション資料3ページ目:年齢別教育費と教育費ピーク
光熱費削減分だけで70歳完済できる?
今回の年間光熱費削減見込額は20万円です。
月平均にすると約1万6,667円ですが、住宅ローンの毎月返済額から直接差し引くわけではありません。
実際に削減できた金額を「省エネ繰上返済専用口座」へ積み立て、口座残高が50万円に達した時に、期間短縮型の繰上返済を行います。
奥さまの収入が下がる3年間は積立を休止する前提です。
| 返済方法 | 完済年齢 | 70歳時残高 | 総利息の目安 |
|---|---|---|---|
| 繰上返済なし | 76歳頃 | 約707万円 | 約1,651万円 |
| 省エネ削減分のみ | 69歳頃 | 0円 | 約1,318万円 |
計算上は、省エネ削減分だけで返済期間を約7年短縮し、夫69歳頃に完済できる見込みです。
繰上返済累計は約567万円、繰上返済による利息削減効果は約333万円です。
したがって、70歳完済のために必要な追加積立額は、月0円となります。
ただし、年間20万円の削減効果は保証値ではありません。住宅面積、断熱性能、気密性能、換気設備、冷暖房設備、在宅時間、設定温度、電気料金、太陽光発電の自家消費率などで変動します。
実際の削減額が想定を下回った場合は、完済時期も後ろへずれます。
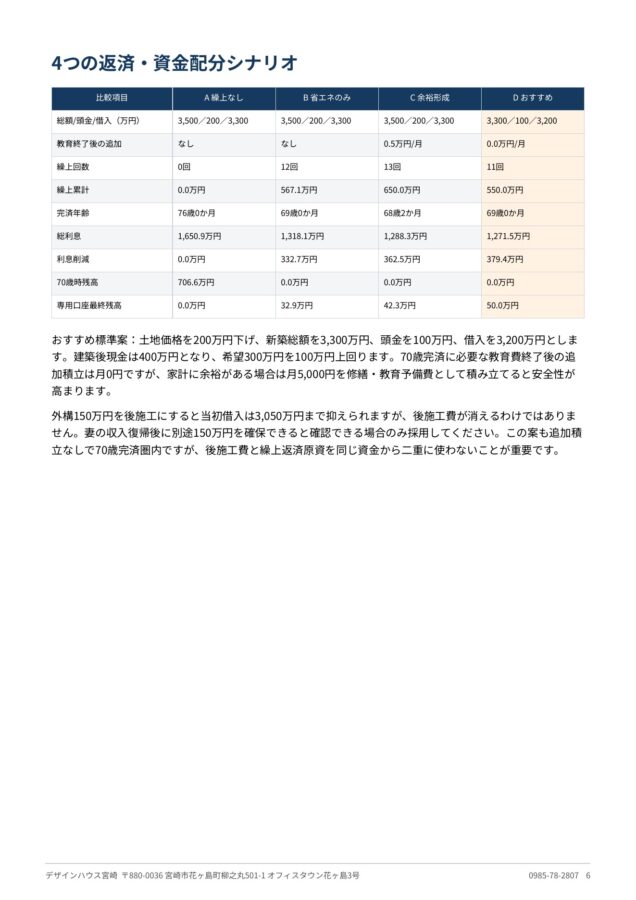
シミュレーション資料7ページ目:50万円単位の期間短縮型繰上返済予定
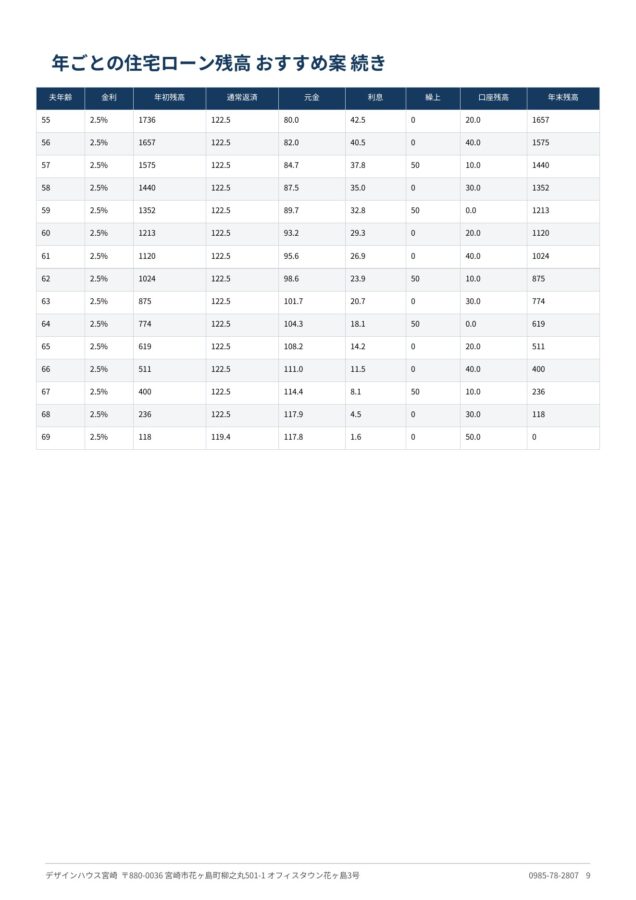
おすすめ案の年ごとの住宅ローン残高
シミュレーション資料8ページ目:おすすめ案の年間返済表・前半
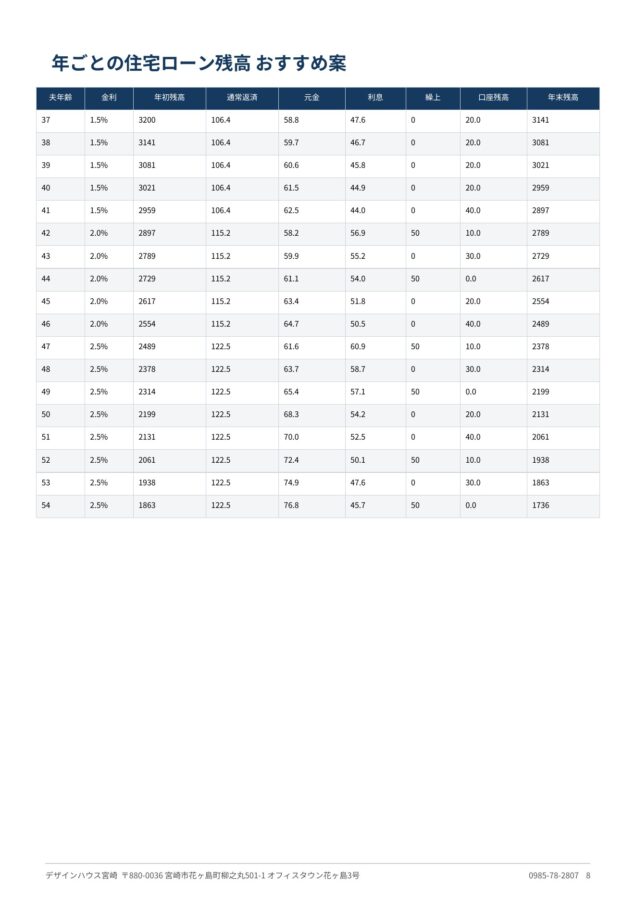
シミュレーション資料9ページ目:おすすめ案の年間返済表・後半
現在案で気になるのは「完済」より「建築後の現金」
現在案では、頭金200万円を入れた後の現金は300万円です。
希望額は確保できますが、ちょうど300万円であり、余裕はありません。
しかも、自動車ローン150万円が別に残ります。
住宅ローンが69歳頃に完済できる計算でも、建築後すぐの家計に余裕がなければ、教育費、車の修理、病気、家電の買い替えなどへ対応しにくくなります。
そこで、デザインハウス宮崎では、借入額だけを見るのではなく、建築後にいくら現金を残せるかを重視します。
おすすめ標準案は「総額3,300万円・頭金100万円」
まず、土地価格を200万円調整します。
さらに、頭金を200万円から100万円へ減らします。
| 項目 | 現在案 | おすすめ標準案 |
|---|---|---|
| 新築総額 | 3,500万円 | 3,300万円 |
| 頭金 | 200万円 | 100万円 |
| 住宅ローン | 3,300万円 | 3,200万円 |
| 建築後の現金 | 300万円 | 400万円 |
| 省エネ繰上返済 | 年20万円 | 年20万円 |
| 予想完済年齢 | 69歳頃 | 69歳頃 |
この案なら、建築後現金を400万円残せます。
希望額300万円を100万円上回るため、奥さまの収入減少期間や突発支出に対する余裕が少し増えます。
住宅ローンは3,200万円となりますが、総額を200万円下げているため、現在案より借入額も100万円減ります。
今回の計画では、頭金を増やしてローンを減らすよりも、頭金を100万円に抑え、現金を400万円残す方が家計の安全性を高めやすいと判断しました。
外構150万円の段階施工は「費用が消える」わけではありません
外構150万円を後施工にすると、当初の新築費用を3,150万円、住宅ローンを3,050万円まで抑えられます。
しかし、これは150万円を節約したのではなく、支払う時期を後へ移しただけです。
奥さまの収入が240万円へ戻った後に、外構費150万円を別途準備できるか確認する必要があります。
後施工費と住宅ローンの繰上返済を、同じ資金から二重に使ってはいけません。
そのため、外構の段階施工は、正式な家計収支で150万円を確保できることを確認してから採用します。
3つの案を比較
| 比較項目 | 希望優先案 | おすすめ標準案 | 段階施工案 |
|---|---|---|---|
| 当初の新築総額 | 3,500万円 | 3,300万円 | 3,150万円 |
| 頭金 | 200万円 | 100万円 | 100万円 |
| 住宅ローン | 3,300万円 | 3,200万円 | 3,050万円 |
| 建築後現金 | 300万円 | 400万円 | 400万円 |
| 外構費 | 当初施工 | 当初施工 | 150万円を後施工 |
| 70歳完済に必要な追加積立 | 月0円 | 月0円 | 月0円 |
| 注意点 | 手元資金が目標額ちょうど | 土地価格の調整が必要 | 将来の外構費を別途確保 |
おすすめ標準案は、土地価格を200万円調整し、外構まで含めた総額を3,300万円に抑える案です。
シミュレーション資料6ページ目:4つの返済・資金配分シナリオ
耐震、構造安全性、断熱、気密、換気、防水など、完成後に変更しにくい住宅性能は削減対象にしません。
教育費終了後は家計をどう組み替える?
今回の前提では、教育費終了後に追加返済をしなくても70歳完済圏内です。
そのため、第二子の高校卒業後は、無理に繰上返済額を増やすより、月5,000円を修繕・教育予備費へ振り替える方法をおすすめします。
- 省エネ削減分の積立は継続する
- 50万円に達したら期間短縮型の繰上返済を行う
- 月5,000円は修繕・大学進学・車費用の予備資金へ回す
- 手元現金が減った年は繰上返済を延期する
- 完済後の省エネ削減分は老後資金積立へ振り替える
大学進学を希望する場合は、今回の高校卒業までの計画へ大学資金を追加し、繰上返済より教育費を優先します。
金融機関から借りられる金額と安心して返せる金額は違います
金融機関から借りられる金額は、事前審査前のため未確認です。
また、今回は夫婦とも税込年収であり、手取り収入が確認できていません。夫婦の年金、固定資産税、火災・地震保険、住宅修繕積立、自動車ローンの返済条件も未確認です。
したがって、「安心して返せる金額」を確定することはできません。
今回の診断では、借入3,050万円から3,200万円を検証範囲とし、正式資料を確認したうえで最終判断します。
新築を進める5つのステップ
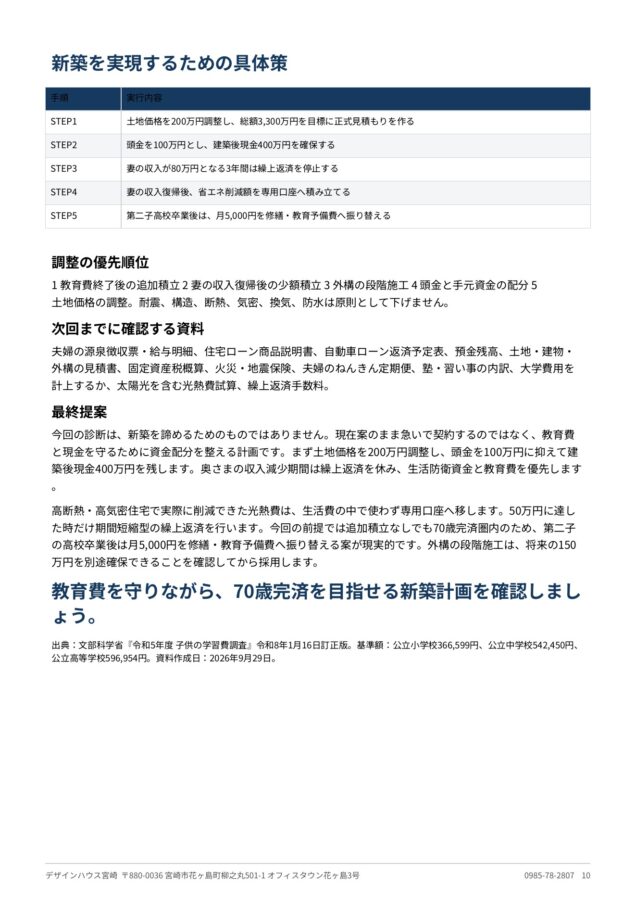
シミュレーション資料10ページ目:資金計画を実行する手順と確認資料
STEP1 土地価格を200万円調整する
土地・建物・付帯工事・外構・諸費用を含めた正式見積もりを作成します。
STEP2 頭金を100万円にする
建築後の現金400万円を先に確保します。
STEP3 妻の収入減少期間は繰上返済を休止する
教育費と生活防衛資金を優先します。
STEP4 妻の収入復帰後に省エネ積立を再開する
実際に削減できた光熱費だけを専用口座へ移します。
STEP5 教育費終了後は修繕・教育予備費を増やす
月5,000円を将来支出へ備える積立に振り替えます。
次回までに確認したい資料
- 夫婦の源泉徴収票
- 夫婦の直近3か月の給与明細
- 自動車ローンの返済予定表
- 現在の預金残高
- 土地・建物・外構・諸費用の見積書
- 住宅ローンの商品説明書と事前審査結果
- 固定資産税の概算
- 火災保険・地震保険の見積書
- 夫婦それぞれのねんきん定期便
- 塾・習い事40万円の内訳
- 大学費用を計上するか
- 太陽光発電を含む新築後の光熱費試算
- 繰上返済手数料
よくある質問
Q1.頭金は多く入れた方が安心ではありませんか?
必ずしもそうとは限りません。頭金を増やすと借入額は減りますが、建築後の現金も減ります。教育費や収入減少が近いご家庭では、現金を残した方が安全な場合があります。
Q2.年間20万円の光熱費削減は確実ですか?
保証値ではありません。断熱・気密性能、住宅面積、家族の在宅時間、冷暖房設定、電気料金、太陽光発電の自家消費率などで変わります。実際に削減できた金額だけを積み立てます。
Q3.妻の収入が下がる期間も繰上返済した方がよいですか?
おすすめしません。教育費、生活費、生活防衛資金を優先し、収入が戻ってから再開します。
Q4.大学費用は含まれていますか?
含まれていません。進学希望がある場合は、大学資金を追加したフルシミュレーションが必要です。
Q5.省エネ効果だけで本当に69歳頃に完済できますか?
年間20万円を実際に積み立て、50万円単位の繰上返済を継続できた場合の試算です。削減額や金利、繰上返済の実施状況により、完済時期は変わります。
まとめ
今回の計画は、光熱費削減分を活用することで、70歳完済が見えてくる計画です。
ただし、住宅ローンを完済できることだけで判断してはいけません。
現在案では建築後の現金が300万円となり、自動車ローン150万円、教育費、車関連費、奥さまの収入減少が重なります。
そこで、土地価格を200万円調整し、頭金を100万円に抑え、建築後現金400万円を残す案をおすすめします。
住宅性能を下げて価格だけを抑えるのではなく、耐震、断熱、気密、換気など将来変更しにくい性能を守りながら、土地価格、外構の施工時期、頭金と手元資金の配分を整えます。
教育費を削って住宅ローンを返す計画ではありません。高断熱・高気密住宅で実際に削減できた光熱費を積み立て、家計に余裕がある時だけ繰上返済を行う計画です。
デザインハウス宮崎へご相談ください
「住宅ローンが通るか」だけではなく、教育費を払いながら、建築後の現金を残し、希望年齢までに完済できるかを確認します。
土地探しから新築をご検討中の子育て世帯の方は、お気軽にご相談ください。
デザインハウス宮崎
〒880-0036 宮崎県宮崎市花ヶ島町柳之丸501-1 オフィスタウン花ヶ島3号
電話:0985-78-2807
※本記事は入力情報を基にした暫定計算です。住宅ローンの融資承認、将来金利、光熱費削減効果を保証するものではありません。
※教育費出典:文部科学省「令和5年度 子供の学習費調査」令和8年1月16日訂正版。