

結論|土地があっても、2,800万円の住宅ローンが安心とは限りません
今回の簡易診断結果は、次のとおりです。
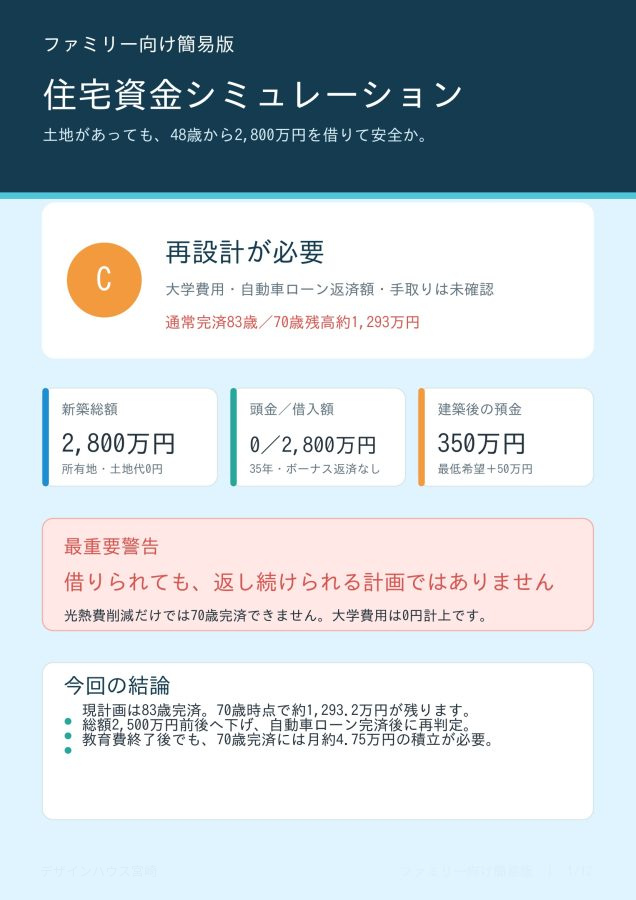
診断結果:要再設計型
土地代が0円であることは、大きな強みです。
しかし、48歳から2,800万円を35年間借りると、通常の完済年齢は夫83歳です。
主な問題は、土地を所有しているかどうかではありません。
- 住宅ローンを借り始める年齢
- 返済期間
- 子ども2人の教育費
- 現在の自動車ローン
- 65歳以降の収入低下
- 退職金と老後資金
- 車、修繕、医療費などの将来支出
これらを同時に確認する必要があります。
金融機関から借りられる住宅ローンであっても、教育費と生活費を払いながら83歳まで返し続けられるとは限りません。
今回の家族構成と資金条件
家族構成
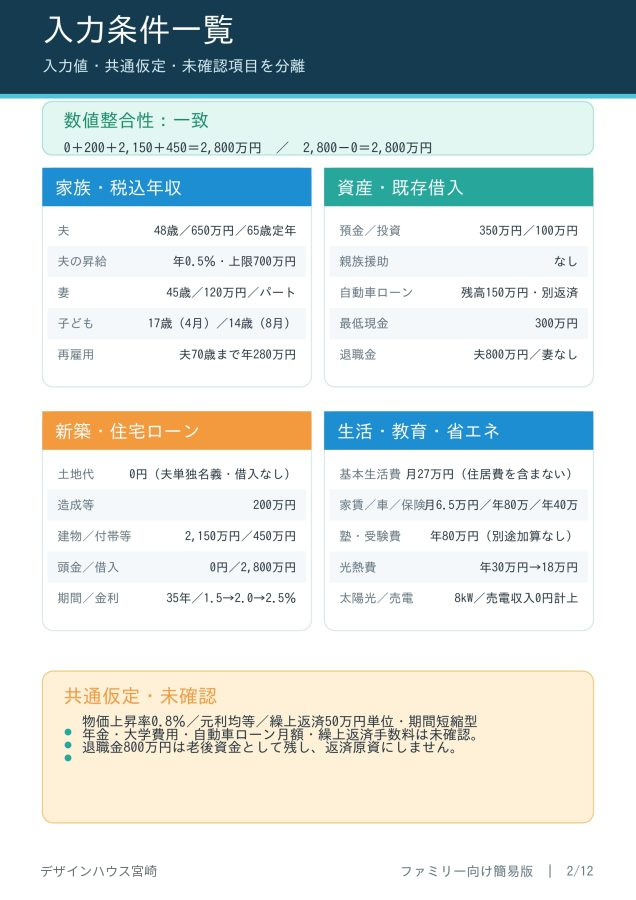
- 夫:48歳
- 妻:45歳
- 第一子:17歳
- 第二子:14歳
- 家族構成:夫婦と子ども2人
土地と新築費用
- 所有地:夫名義
- 土地購入費:0円
- 造成・地盤・給排水関係:200万円
- 建物本体:2,150万円
- 付帯工事・外構・登記・諸費用:450万円
- 新築総額:2,800万円
- 頭金:0円
- 住宅ローン:2,800万円
- 返済期間:35年
収入と資産
- 夫年収:650万円
- 妻年収:120万円
- 世帯年収:770万円
- 預金:350万円
- 投資・有価証券:100万円
- 自動車ローン残高:150万円
- 夫の退職金:65歳時に800万円
- 夫の再雇用年収:280万円
- 年金見込額:未確認
税込年収と手取り収入は同じではありません。
世帯年収770万円のすべてを、生活費や住宅ローン返済に使えるわけではない点に注意が必要です。
建築費の計算は一致しています
住宅取得費の内訳は、次のようになっています。
| 項目 | 金額 |
|---|---|
| 土地購入費 | 0万円 |
| 造成・地盤・給排水関係 | 200万円 |
| 建物本体 | 2,150万円 |
| 付帯工事・外構・登記・諸費用 | 450万円 |
| 新築総額 | 2,800万円 |
計算式は、次のとおりです。
0万円+200万円+2,150万円+450万円
=2,800万円
頭金は0円なので、住宅ローンは2,800万円です。
2,800万円-頭金0円
=住宅ローン2,800万円
新築総額と住宅ローン借入額の計算は一致しています。
今回の問題は、金額の足し算ではありません。
48歳から35年間返済するため、完済が83歳になる点です。
頭金0円が、必ずしも間違いとは限りません
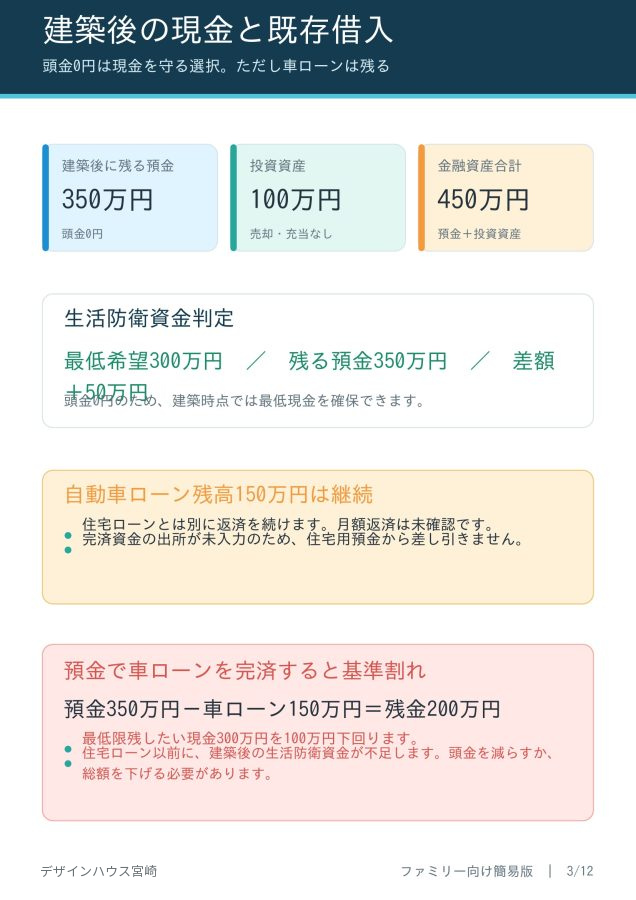
現在の預金は350万円です。
頭金を0円にすると、建築後も預金350万円を残せます。
建築後に最低限残したい現金が300万円であれば、50万円の余裕があります。
預金が少ない状態で無理に頭金を入れると、引渡し直後に生活費や教育費が不足する可能性があります。
その意味では、頭金0円は生活防衛資金を守る選択として、一定の合理性があります。
ただし、自動車ローン残高150万円が別にあります。
仮に預金350万円から自動車ローン150万円を完済すると、残る現金は200万円です。
350万円-150万円
=200万円
最低限残したい現金300万円を、100万円下回ります。
自動車ローンの完済資金がどこから出るのか確認できていないため、今回の診断では預金から勝手に差し引いていません。
重要なのは、頭金を入れるか入れないかだけではありません。
建築後の現金を残したうえで、現在の借入をどのように整理するかが重要です。
現在の年間支出は約632万円
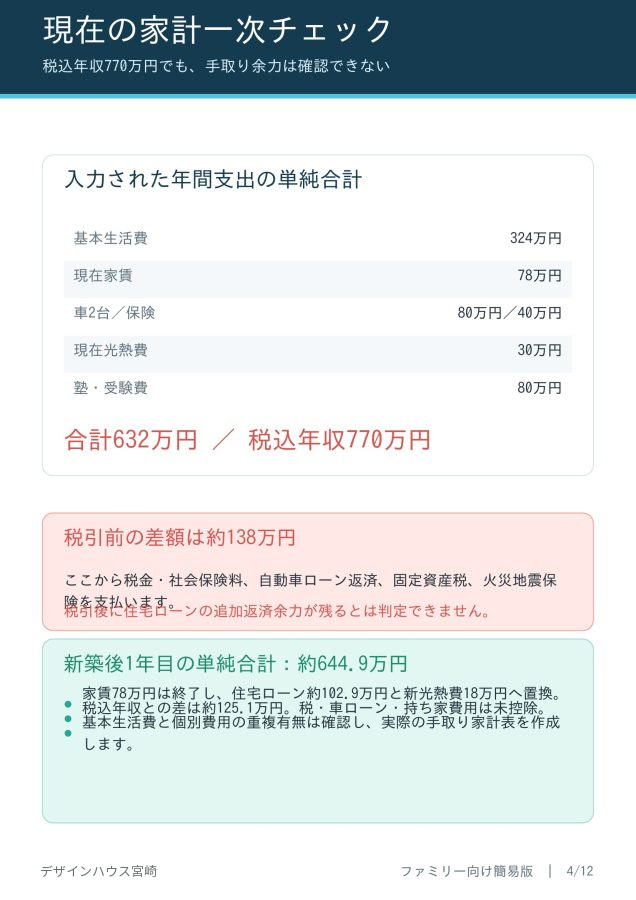
入力された支出を単純に合計すると、次のようになります。
| 支出項目 | 年間金額 |
|---|---|
| 基本生活費 | 324万円 |
| 現在の家賃 | 78万円 |
| 車2台の関連費 | 80万円 |
| 生命・医療保険 | 40万円 |
| 現在の光熱費 | 30万円 |
| 塾・受験費 | 80万円 |
| 合計 | 約632万円 |
世帯の税込年収は770万円です。
770万円-632万円
=138万円
税引前の単純差額は約138万円です。
しかし、この138万円から、さらに次の費用が必要です。
- 所得税
- 住民税
- 社会保険料
- 自動車ローン返済
- 固定資産税
- 火災・地震保険
- 将来の住宅修繕積立
そのため、税込年収との差額138万円を、そのまま貯蓄や繰上返済に使えるとは判断できません。
新築後は家賃が住宅ローンへ置き換わります
現在の家賃は、月6万5,000円、年間78万円です。
新築後は家賃が終了しますが、代わりに住宅ローンと新築後の光熱費が発生します。
- 現在の年間家賃:78万円
- 当初の住宅ローン年間返済:約102万9,000円
- 新築後の年間光熱費:約18万円
新築後の入力支出を単純合計すると、年間約644万9,000円です。
世帯税込年収770万円との差は、約125万1,000円まで縮まります。
ここから税金、社会保険、自動車ローン、固定資産税、住宅保険、修繕積立などを支払います。
住宅ローン審査に通ることと、教育費を払いながら返済を継続できることは同じではありません。
2,800万円・35年返済の住宅ローン
今回の金利条件は、次のように設定されています。
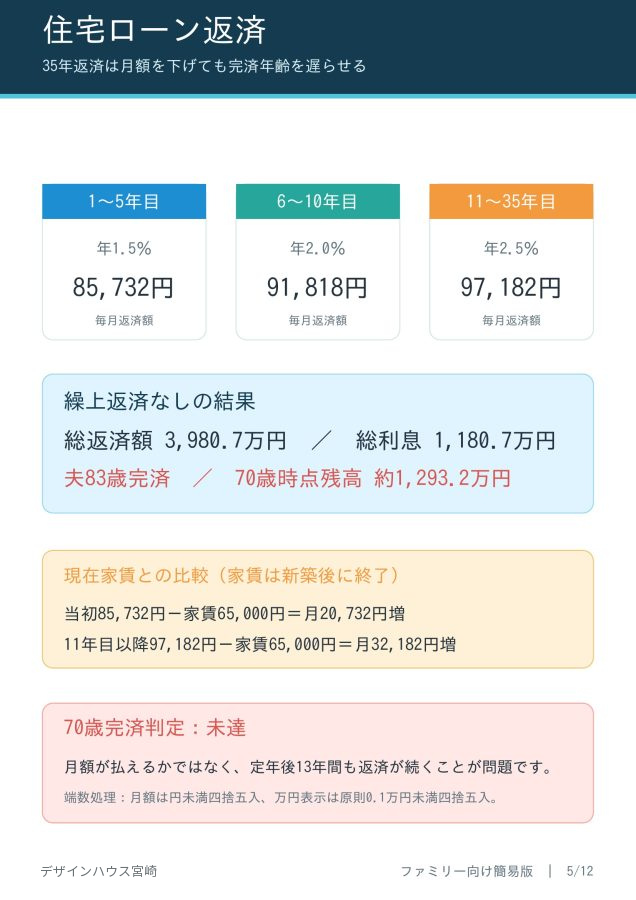
- 当初5年間:年1.5%
- 6年目から10年目:年2.0%
- 11年目以降:年2.5%
- 返済方法:元利均等返済
- ボーナス返済:なし
金利変更時には、その時点の住宅ローン残高と残存期間から毎月返済額を再計算します。
毎月返済額
| 期間 | 適用金利 | 毎月返済額 |
|---|---|---|
| 当初5年間 | 年1.5% | 約8万5,732円 |
| 6~10年目 | 年2.0% | 約9万1,818円 |
| 11年目以降 | 年2.5% | 約9万7,182円 |
現在の家賃月6万5,000円と比べると、住宅ローンだけで次の差が生じます。
- 当初:約2万732円増
- 11年目以降:約3万2,182円増
さらに、固定資産税、火災・地震保険、住宅修繕積立が必要です。
「月8万円台から返済できる」と聞くと、支払えそうに感じるかもしれません。
しかし、月々の返済額を抑えるために35年返済にすると、返済は83歳まで続きます。
総利息は約1,180万円
通常返済を続けた場合の試算は、次のとおりです。
- 住宅ローン借入額:2,800万円
- 総返済額:約3,980万7,000円
- 総利息:約1,180万7,000円
- 完済年齢:夫83歳
土地代が0円でも、住宅ローンの利息だけで約1,180万円が必要です。
返済期間を長くすると毎月返済額は抑えられますが、総利息は増え、完済年齢も高くなります。
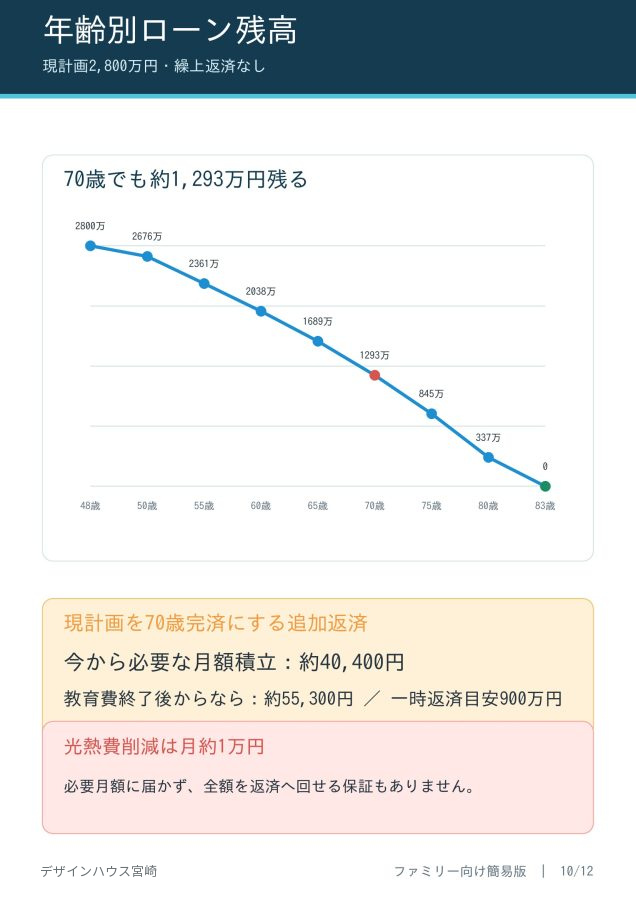
65歳時点でも約1,689万円残ります
通常返済を続けた場合の主な住宅ローン残高は、次のとおりです。
| 夫の年齢 | 住宅ローン残高 |
|---|---|
| 55歳 | 約2,360万8,000円 |
| 60歳 | 約2,038万3,000円 |
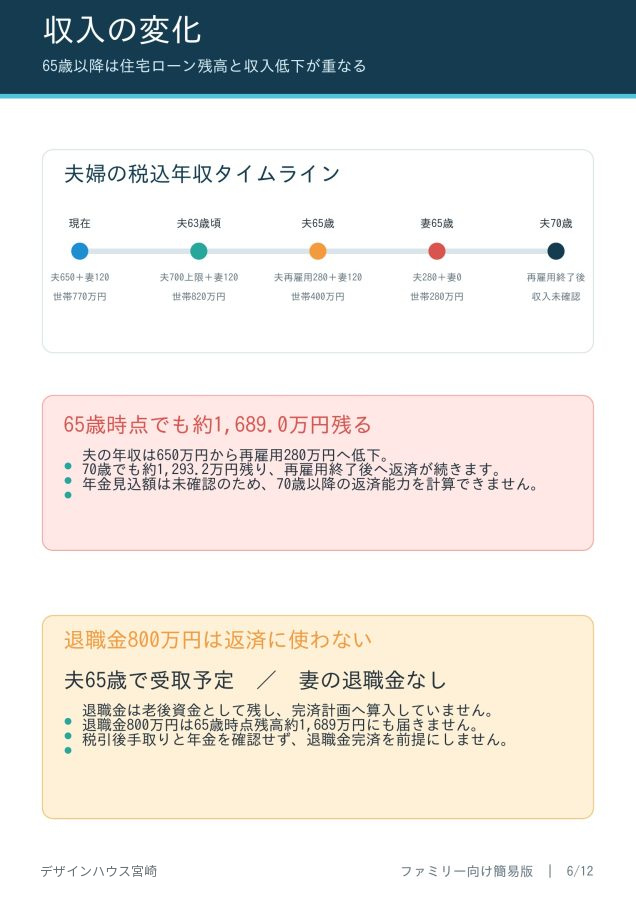
| 65歳 | 約1,689万円 |
| 70歳 | 約1,293万2,000円 |
| 83歳 | 完済予定 |
夫は65歳で定年を迎え、その後の再雇用年収は280万円です。
妻は、夫68歳時に65歳になります。その後の妻の給与収入は計上していません。
夫68歳から70歳までの入力上の世帯年収は、280万円です。
収入が大きく下がった後も住宅ローン返済が続き、70歳時点で約1,293万円が残ります。
年金見込額は未確認です。
退職金800万円を使っても完済できません
夫の退職金は、65歳時に800万円の予定です。
一方、65歳時点の住宅ローン残高は約1,689万円です。
仮に退職金800万円を全額住宅ローンへ使っても、約889万円が残ります。
1,689万円-800万円
=約889万円
しかし、今回の計画では、退職金は老後資金として残す条件です。
妻の退職金はなく、夫婦の年金見込額も確認できていません。
退職金を住宅ローン返済へ使うことは、老後の生活資金を住宅費へ移すことでもあります。
そのため、今回の計算では退職金を繰上返済原資に含めていません。
教育費のピークは建築直後です
現在、第一子は17歳、第二子は14歳です。
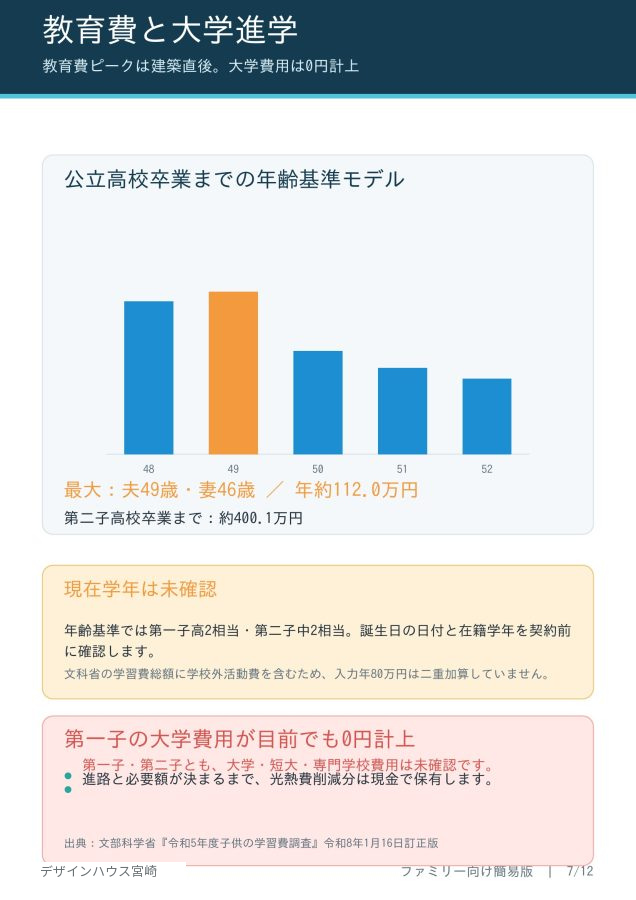
誕生月や学年が未入力のため、年齢から次の学年を暫定的に想定しています。
- 第一子:高校2年生相当
- 第二子:中学2年生相当
文部科学省「令和5年度子供の学習費調査」を参考に、公立高校卒業までの教育費を計算すると、現在から第二子の高校卒業まで約400万1,000円です。
教育費が最も高くなるのは翌年で、夫49歳・妻46歳の年です。
教育費のピークは年間約112万円です。
入力された塾・受験費は年間80万円ですが、文部科学省の学習費総額には学校外活動費が含まれています。そのため、今回の計算では二重加算していません。
使用資料:文部科学省「令和5年度子供の学習費調査」令和8年1月16日訂正版。
大学・短大・専門学校費用は含まれていません
今回の教育費計算には、次の費用が含まれていません。
- 大学費用
- 短期大学費用
- 専門学校費用
- 受験時の交通・宿泊費
- 自宅外通学の家賃
- 仕送り
- 一人暮らしの生活費
第一子は、大学などへの進学時期が目前です。
住宅ローンの繰上返済を始める前に、子ども2人の進学方針と必要資金を確認する必要があります。
大学・短期大学・専門学校への進学費用は、本計算に含まれていません。
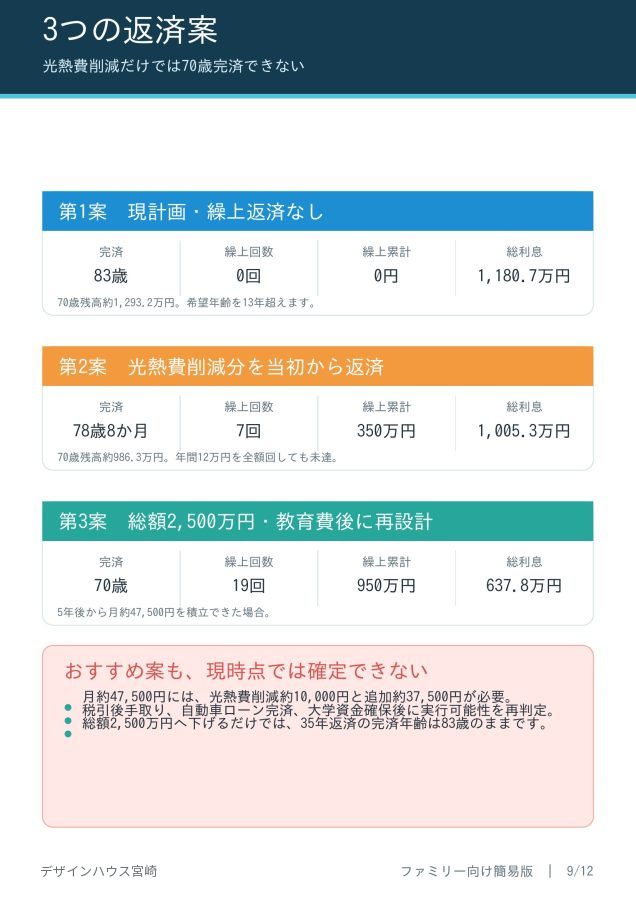
光熱費削減分を繰上返済しても70歳完済には届きません
現在の年間光熱費は30万円、新築後の予想光熱費は18万円です。
年間削減見込額は12万円です。
30万円-18万円
=年間12万円削減
月平均では、約1万円です。
この年間12万円を専用口座に積み立て、50万円に達するたびに期間短縮型の繰上返済を行うと仮定します。
省エネ繰上返済の結果
- 繰上返済回数:7回
- 繰上返済累計額:350万円
- 完済時期:夫78歳8か月頃
- 70歳時点残高:約986万3,000円
- 総利息:約1,005万3,000円
- 通常返済からの利息削減:約175万4,000円
光熱費削減分を活用することで、83歳完済から78歳8か月頃まで短縮できます。
大きな効果はありますが、希望する70歳完済には届きません。
また、光熱費削減額は保証値ではありません。家族の在宅時間、設定温度、電気料金、住宅性能、設備効率、生活習慣などによって変わります。
教育費や生活防衛資金が不足する場合は、繰上返済より現金確保を優先します。
現計画を70歳完済にするには月約4万400円が必要です
2,800万円・35年返済を維持し、50万円単位の期間短縮型繰上返済で70歳完済を目指す場合、毎月約4万400円の積立が必要です。
年間では、約48万4,800円です。
しかし、子ども2人の進路が確定するまで約5年間待ち、その後から積立を始める場合は、必要額が月約5万5,300円へ増えます。
一時繰上返済で調整する場合は、50万円単位で約900万円が目安です。
現在の預金は350万円です。
さらに自動車ローン150万円と、未確認の大学進学費用があります。
そのため、月4万400円や一時金900万円の繰上返済を、現時点で約束できる計画ではありません。
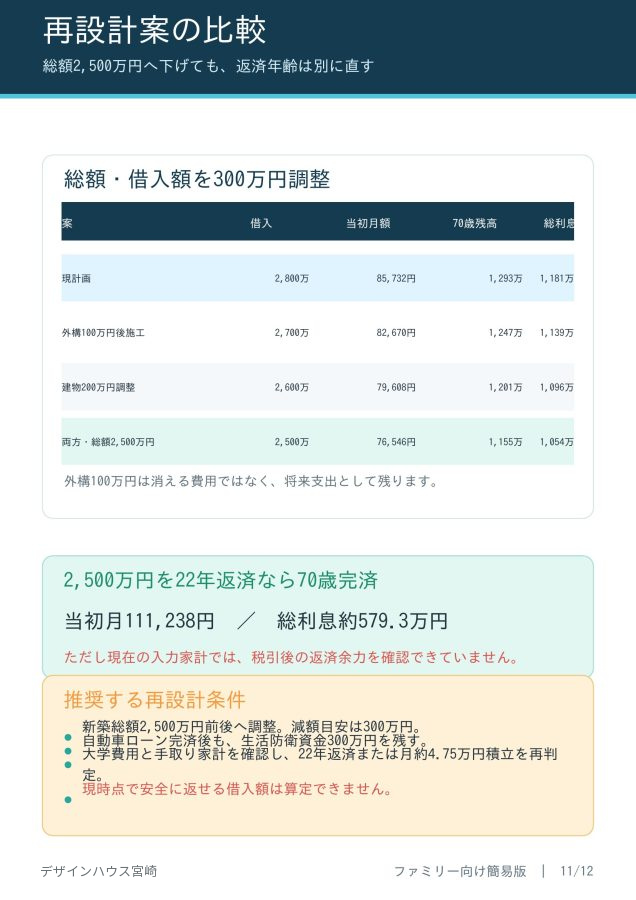
総額を2,500万円に下げても、35年返済なら83歳完済
再設計案として、次の調整を行います。
- 外構工事100万円分を後施工
- 建物・設備などを正式見積もりで200万円調整
- 初期総額を2,800万円から2,500万円へ変更
ただし、外構100万円はなくなる費用ではありません。
後で支払う必要があるため、将来支出として残ります。
2,500万円・35年返済の試算
- 当初毎月返済額:約7万6,546円
- 総利息:約1,054万2,000円
- 完済年齢:夫83歳
- 70歳時点残高:約1,154万6,000円
借入額を300万円減らすことで毎月返済額と利息は下がります。
しかし、35年返済のままでは、完済年齢は83歳のままです。
総額を下げるだけでは、完済年齢の問題を解決できません。
2,500万円を70歳までに返す2つの参考案
参考案1|22年返済にする
48歳から70歳までの22年間で返済する案です。
- 借入額:2,500万円
- 返済期間:22年
- 当初毎月返済額:約11万1,238円
- 総利息:約579万3,000円
- 完済年齢:夫70歳
毎月返済額は高くなりますが、70歳までに完済できます。
ただし、教育費ピーク時にも月11万円を超える返済が可能か、手取り家計で確認する必要があります。
参考案2|35年返済+教育費終了後の繰上返済
当初の毎月返済額を抑え、教育費終了後から追加積立を始める案です。
- 借入額:2,500万円
- 契約返済期間:35年
- 教育費終了後の追加積立:約4万7,500円/月
- 繰上返済回数:19回
- 繰上返済累計額:950万円
- 完済年齢:夫70歳
月約4万7,500円のうち、光熱費削減見込みは約1万円です。
残りの約3万7,500円を家計から積み立てられるか確認する必要があります。
どちらの案も、税引後手取り、自動車ローン、大学資金、生活防衛資金を確認してから判断します。
車・修繕・医療費は約1,171万円を別枠で確認
将来予定されている支出は、次のとおりです。
| 時期 | 支出内容 | 入力金額 |
|---|---|---|
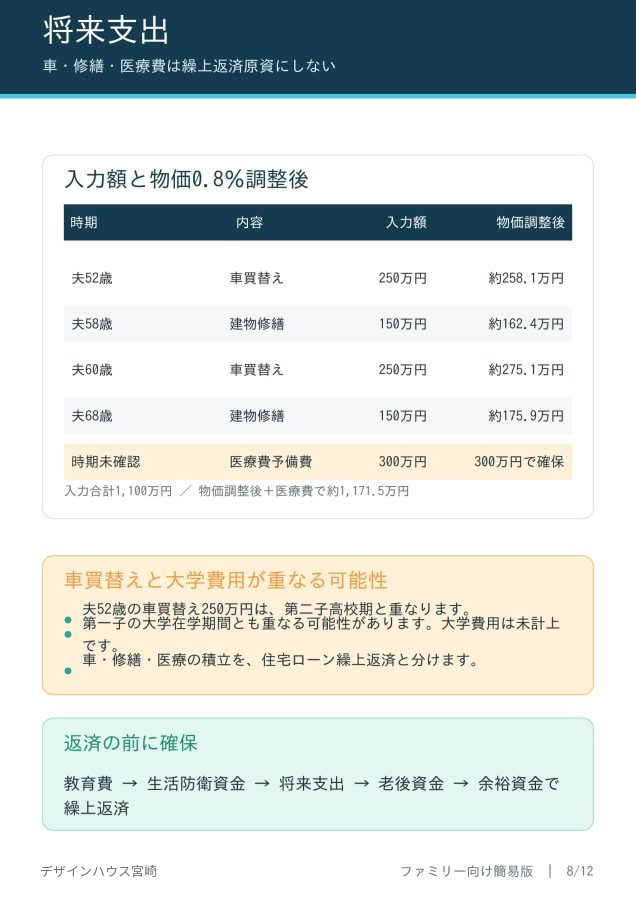
| 夫52歳 | 車の買い替え | 250万円 |
| 夫58歳 | 住宅修繕 | 150万円 |
| 夫60歳 | 車の買い替え | 250万円 |
| 夫68歳 | 住宅修繕 | 150万円 |
| 将来 | 医療費予備費 | 300万円 |
| 合計 | 1,100万円 |
車と修繕費に物価上昇率年0.8%を反映し、医療費予備費300万円を確保すると、必要額は約1,171万5,000円です。
夫52歳時の車の買い替えは、第二子の高校在学中や、第一子の大学在学期間と重なる可能性があります。
住宅ローンの繰上返済より先に、次の費用を確保します。
- 子ども2人の教育費
- 建築後の生活防衛資金
- 自動車ローンと車の買い替え費用
- 住宅修繕費
- 医療費
- 老後資金
なぜ「建築見送り」ではなく「要再設計」なのか
現在の計画を、そのまま進めることはおすすめできません。
一方で、今回のご家庭には、次の再設計材料があります。
- 土地代が0円
- 世帯税込年収が770万円
- 建築後も預金350万円を残せる
- 新築総額を見直す余地がある
- 教育費終了後に返済計画を組み替えられる可能性がある
そのため、建て替えそのものを見送る判定ではありません。
次の条件を整え、もう一度計算する必要があります。
- 新築総額を2,500万円前後から再検討
- 自動車ローン150万円の整理
- 子ども2人の大学資金を確認
- 税引後の手取り家計を作成
- 返済期間または追加返済額を再設定
ただし、2,500万円は「安心して返せる金額」と確定した数字ではありません。
再計算を始めるための目標額です。
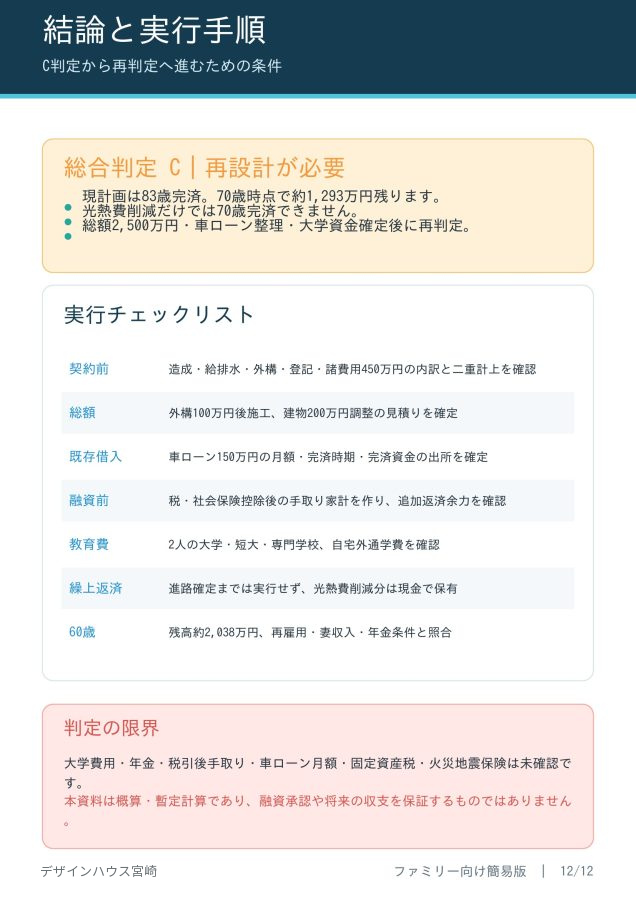
再判定前に確認する7項目
- 付帯工事、外構、登記、諸費用450万円の内訳を確認する
- 外構100万円の後施工と建物200万円の調整見積もりを確定する
- 自動車ローン150万円の月返済額、完済時期、完済資金を確認する
- 税金・社会保険料を差し引いた手取り家計表を作成する
- 子ども2人の大学・短大・専門学校費用を確認する
- 教育費終了までは繰上返済を急がず、光熱費削減分を現金で持つ
- 夫60歳時点でローン残高、再雇用、妻収入、年金条件を再確認する
最終結論
土地を所有し、土地代が0円であっても、48歳から2,800万円を35年間借りると、通常の完済年齢は83歳になります。
70歳時点でも約1,293万円の住宅ローンが残ります。
年間12万円の光熱費削減分をすべて繰上返済へ回しても、完済時期は夫78歳8か月頃です。
頭金0円は、建築後の生活防衛資金を残す方法として合理性があります。
しかし、次の問題を解決するものではありません。
- 自動車ローン150万円
- 第一子の目前の大学進学費用
- 第二子の進学費用
- 65歳以降の収入低下
- 車、修繕、医療費
- 年金見込額が未確認
- 70歳時点の住宅ローン残高
今回の診断は、新築を諦めるためのものではありません。
新築総額を2,500万円前後から再検討し、自動車ローンと大学資金を確認したうえで、22年返済または教育費終了後の追加返済を再計算します。
「土地があるから建てられる」ではなく、「教育費と老後資金を残しながら、何歳までに返し終えられるか」で判断しましょう。
本記事は、入力された条件を基にした概算・暫定計算です。金融機関の融資承認、将来の収入、金利、光熱費削減効果を保証するものではありません。
大学等の進学費用、年金、税引後手取り、自動車ローンの月返済額、固定資産税、火災・地震保険などは未確認または未計上です。
正式契約の判断には、源泉徴収票、給与明細、年金見込額、教育費、既存借入、正式見積書、住宅ローン条件を確認した詳細診断が必要です。
建物価格ではなく、建てた後にいくら残るかを確認しましょう。