


【説明文】
60歳からの建て替えでは、「退職金で住宅ローンを完済すれば安心」と考えがちです。しかし、退職後には車の買い替え、住宅の修繕、医療・介護など、まとまった現金が必要になる可能性があります。
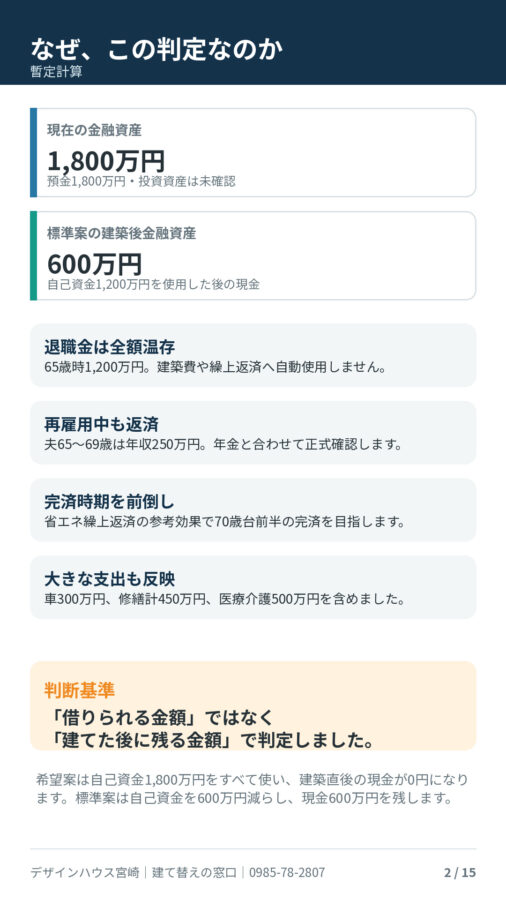
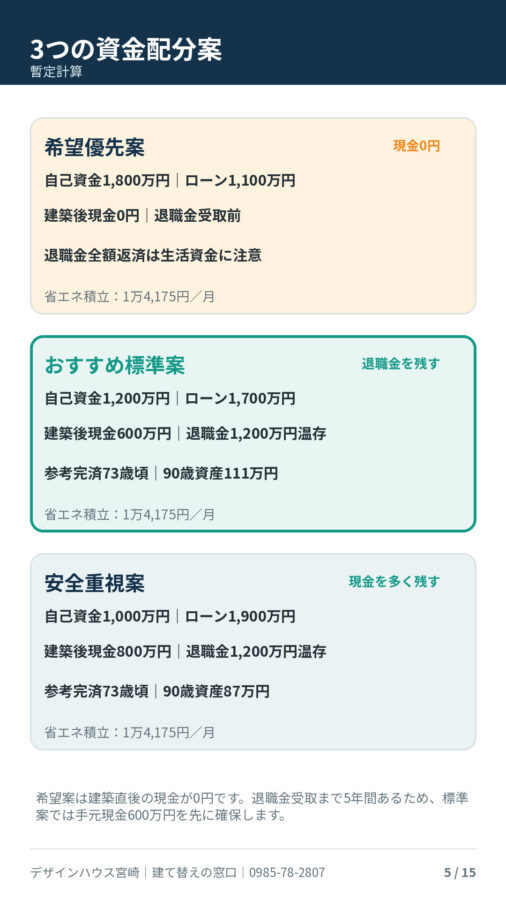
今回ご紹介するのは、預金1,800万円、65歳時に退職金1,200万円を受け取るご夫婦の事例です。希望どおり自己資金1,800万円をすべて建築費に使うと、建築直後の現金は0円になります。
そこでデザインハウス宮崎では、退職金を最初から返済原資にせず、自己資金と住宅ローンの配分を調整。建て替え後の現金を残しながら、省エネによる光熱費削減分を繰上返済へ活用する計画を検討しました。
住宅ローンを早く返すことだけでなく、「建てた後にいくら残るか」を重視した、60代からの建て替え資金事例です。
60歳・退職金1,200万円を全部使うべき?
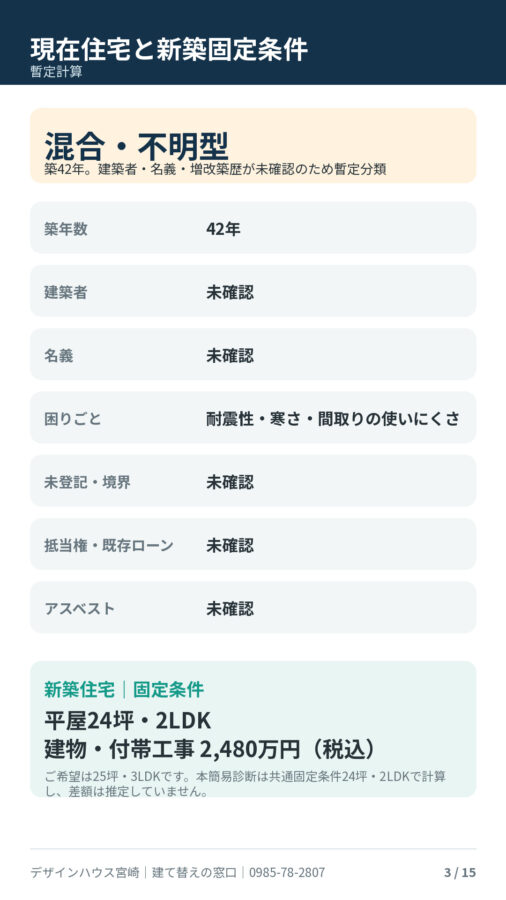
今回のご相談は、築42年の住宅に暮らすご夫婦からの建て替え相談です。
現在の住宅には、次のようなお悩みがありました。
- 地震が起きたときの耐震性が心配
- 冬の室内が寒い
- 現在の間取りが生活に合わない
- 将来も安心して暮らせる平屋にしたい
ご希望は、平屋25坪・3LDKです。
ただし、今回の簡易診断では共通条件である「平屋24坪・2LDK、建物・付帯工事価格2,480万円」を基準にしています。25坪・3LDKへの変更差額は推測せず、正式な見積もりで確認する必要があります。
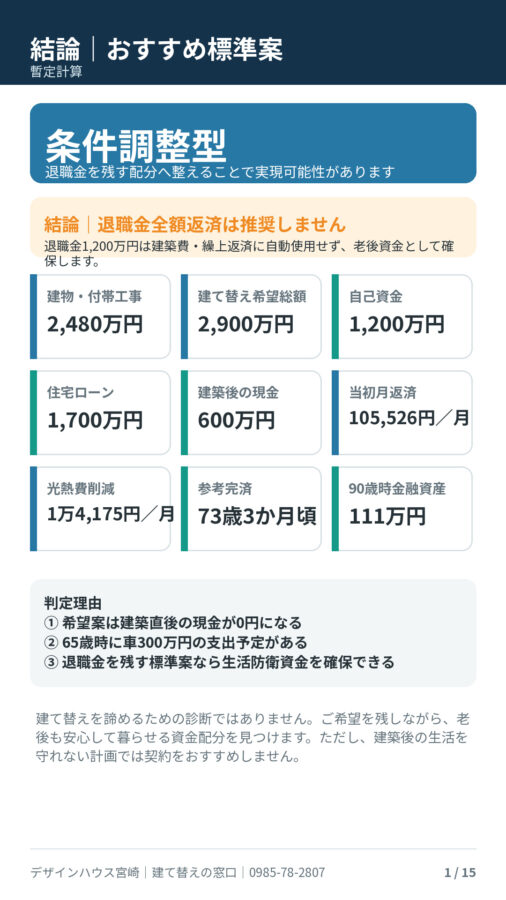
今回の診断結果
条件調整型
「退職金を残す資金配分へ整えることで、建て替えの可能性があります」
建て替えそのものが難しいという判定ではありません。
ただし、自己資金1,800万円をすべて使い、さらに退職金まで住宅ローン返済へ回すと、老後に必要な現金が少なくなるため、資金配分の調整が必要です。
ご夫婦の収入と資産
今回の基本条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 夫の年齢 | 60歳 |
| 妻の年齢 | 56歳 |
| 夫の現在年収 | 450万円 |
| 妻の現在年収 | 120万円 |
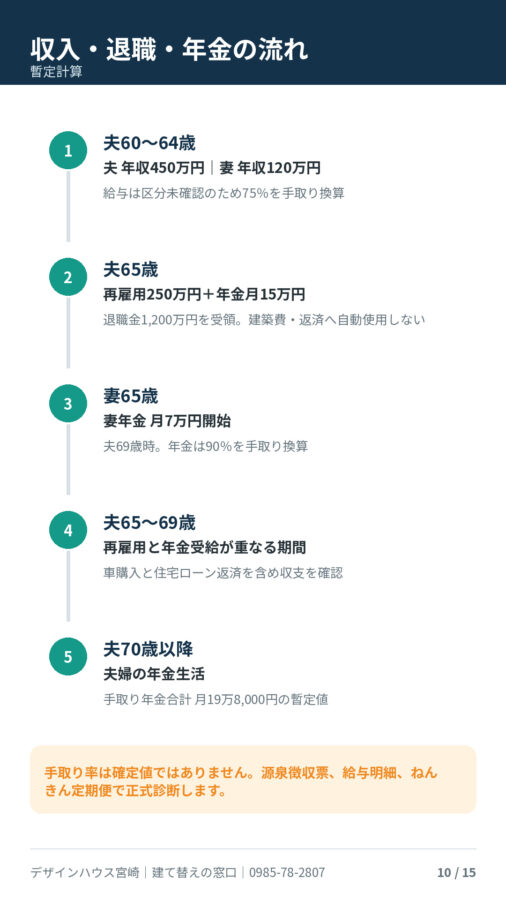
| 夫の65~69歳の年収 | 250万円 |
| 現在の預金 | 1,800万円 |
| 夫の退職金 | 65歳時に1,200万円 |
| 夫の年金 | 65歳から月15万円 |
| 妻の年金 | 65歳から月7万円 |
| 現在の生活費 | 月25万円 |
| 老後の希望生活費 | 月22万円 |
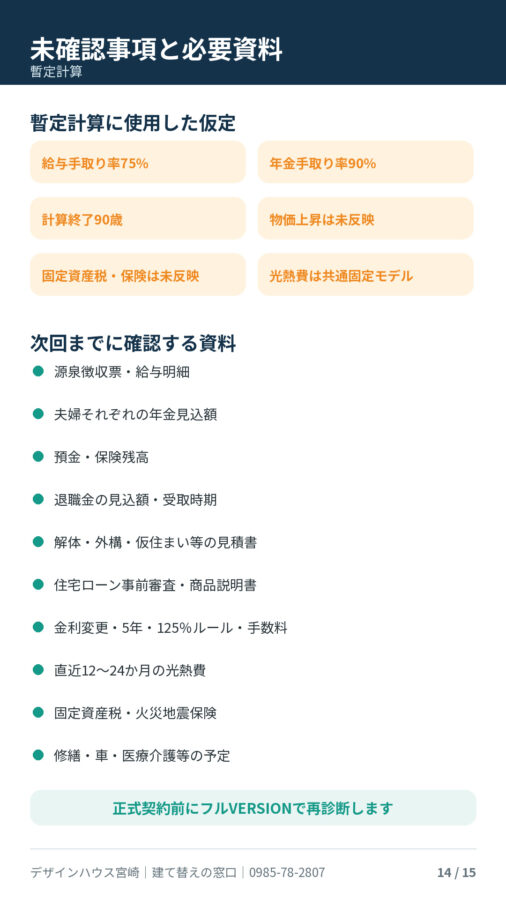
給与が税込か手取りか確認できていないため、給与収入の75%を手取りとした暫定計算です。
年金についても、入力額の90%を手取りとする暫定計算としています。
希望どおり自己資金1,800万円を使うとどうなる?
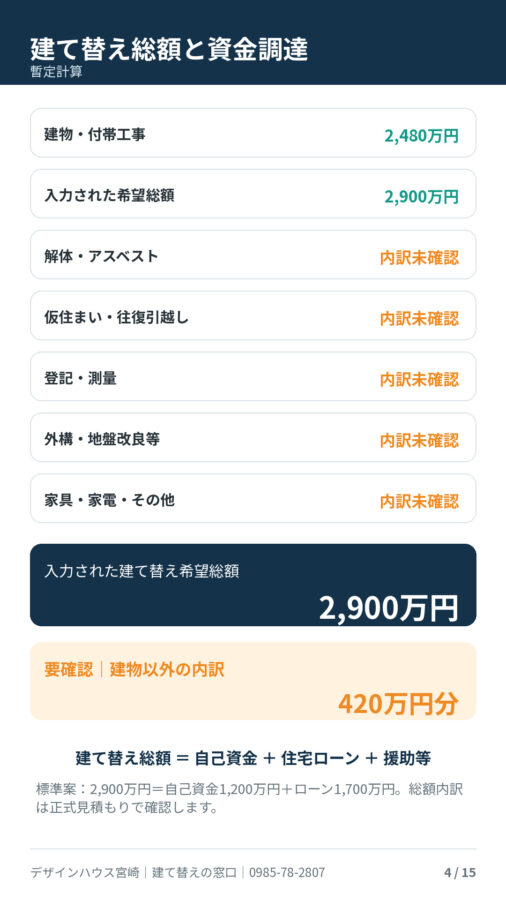
建て替え希望総額は2,900万円です。
当初の希望は、次の資金配分でした。
| 項目 | 希望優先案 |
|---|---|
| 建て替え総額 | 2,900万円 |
| 使用する自己資金 | 1,800万円 |
| 住宅ローン | 1,100万円 |
| 建築直後に残る現金 | 0円 |
預金1,800万円をすべて建築費に使用するため、建築直後の現金は0円になります。
65歳には退職金1,200万円を受け取る予定ですが、それまでの5年間、手元現金がほとんどない状態で生活することになります。
住宅ローンの金額を少なくできても、突然の病気、住宅設備の故障、車の買い替えなどに対応できなければ、安心できる資金計画とはいえません。
おすすめは「自己資金1,200万円+住宅ローン1,700万円」
デザインハウス宮崎のおすすめ標準案は、次の資金配分です。
| 項目 | おすすめ標準案 |
|---|---|
| 建て替え総額 | 2,900万円 |
| 使用する自己資金 | 1,200万円 |
| 住宅ローン | 1,700万円 |
| 建築直後に残す現金 | 600万円 |
| 退職金 | 原則として温存 |
| 金利 | 年1.5% |
| 返済期間 | 15年 |
| 当初月返済額 | 約10万5,526円 |
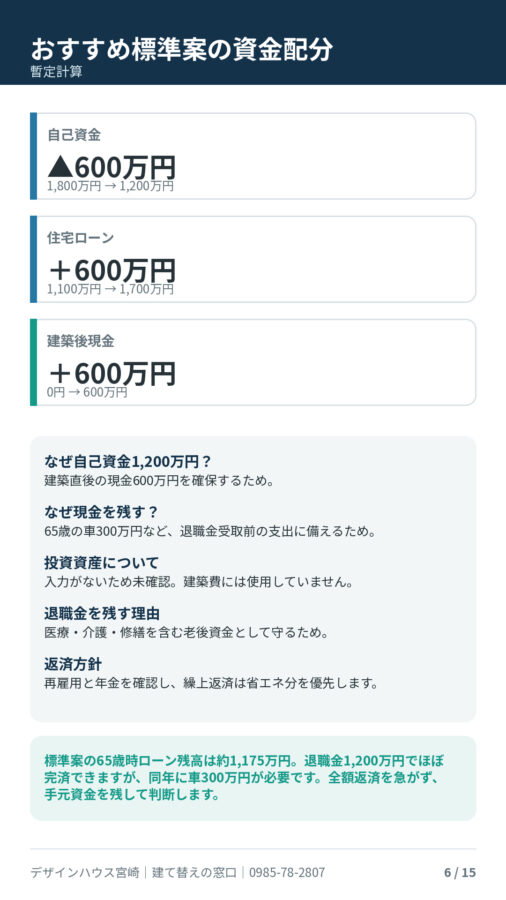
希望案より自己資金を600万円減らし、その分、住宅ローンを600万円増やします。
住宅ローンは増えますが、建築直後に600万円の現金を残せます。
この600万円は、単なる余剰資金ではありません。
生活防衛資金、車の買い替え、医療費、住宅の維持費などに備えるための大切な現金です。
退職金1,200万円を全部返済に使わない理由
住宅ローン1,700万円を年1.5%、15年返済で借りた場合、通常返済のみで計算した65歳時点のローン残高は約1,175万円です。
そのため、65歳で受け取る退職金1,200万円を使えば、住宅ローンをほぼ完済できます。
しかし、65歳には車の買い替えとして300万円が予定されています。
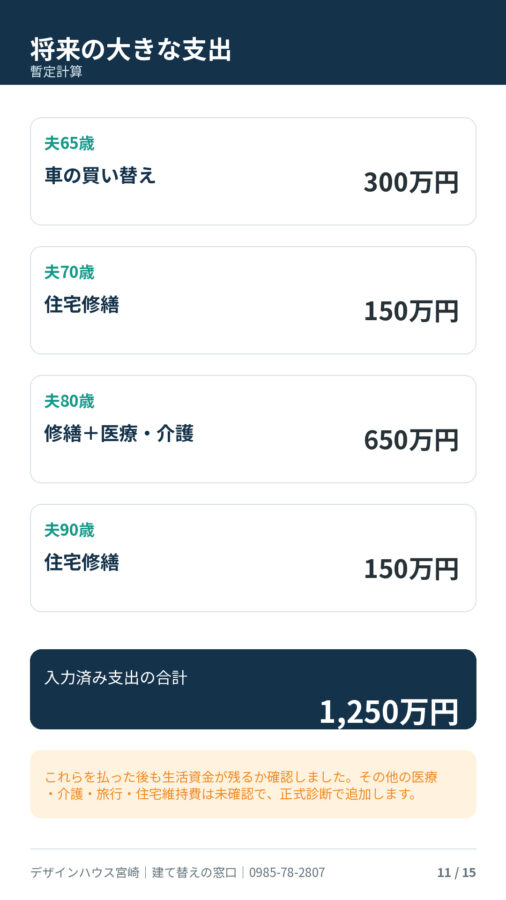
さらに、将来は次の支出も見込まれています。
| 夫の年齢 | 支出内容 | 金額 |
|---|---|---|
| 65歳 | 車の買い替え | 300万円 |
| 70歳 | 住宅修繕 | 150万円 |
| 80歳 | 住宅修繕 | 150万円 |
| 80歳 | 医療・介護予備費 | 500万円 |
| 90歳 | 住宅修繕 | 150万円 |
| 合計 | 1,250万円 |
退職金を住宅ローンへすべて使うと、ローン残高は減りますが、将来支出に対応する現金も減ってしまいます。
特に80歳時には、修繕費と医療・介護予備費を合わせて650万円を予定しています。
住宅ローンの完済だけを優先するのではなく、これらの支出を含めて退職金の使い方を決めることが重要です。
光熱費削減分を繰上返済へ
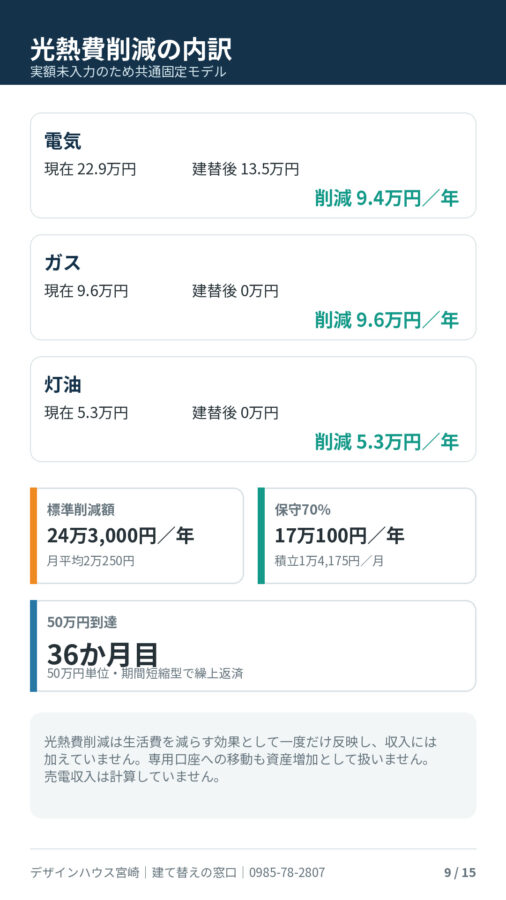
高断熱・高気密住宅へ建て替えることで、現在より光熱費を削減できる可能性があります。
実際の光熱費が入力されていないため、今回は共通モデルを使用しました。
| 項目 | 現在 | 建て替え後 |
|---|---|---|
| 年間電気代 | 22万9,000円 | 13万5,000円 |
| 年間ガス代 | 9万6,000円 | 0円 |
| 年間灯油代 | 5万3,000円 | 0円 |
| 年間合計 | 37万8,000円 | 13万5,000円 |
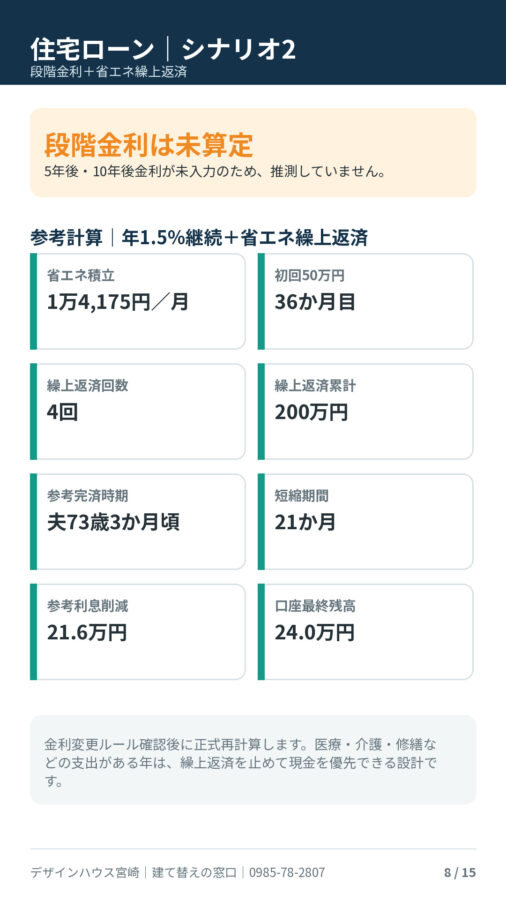
標準削減額は年間24万3,000円ですが、計画では削減効果を過大に見込まないよう、70%に抑えた保守的な金額を使用します。
- 保守的な年間削減額:17万100円
- 月平均の省エネ積立額:1万4,175円
- 50万円到達の目安:36か月目
削減できた光熱費は生活の中で使ってしまわず、専用口座へ移します。
専用口座が50万円に達するたびに、期間短縮型の繰上返済を行う計画です。
省エネ繰上返済による参考効果
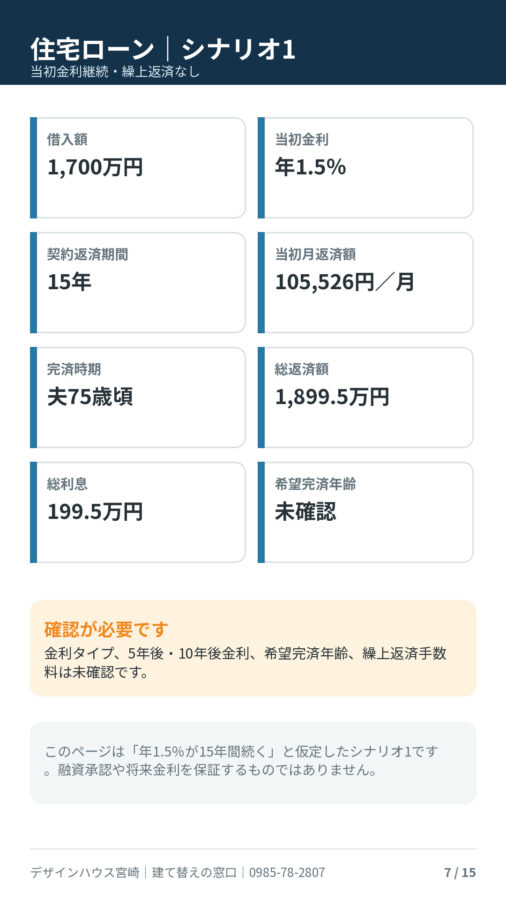
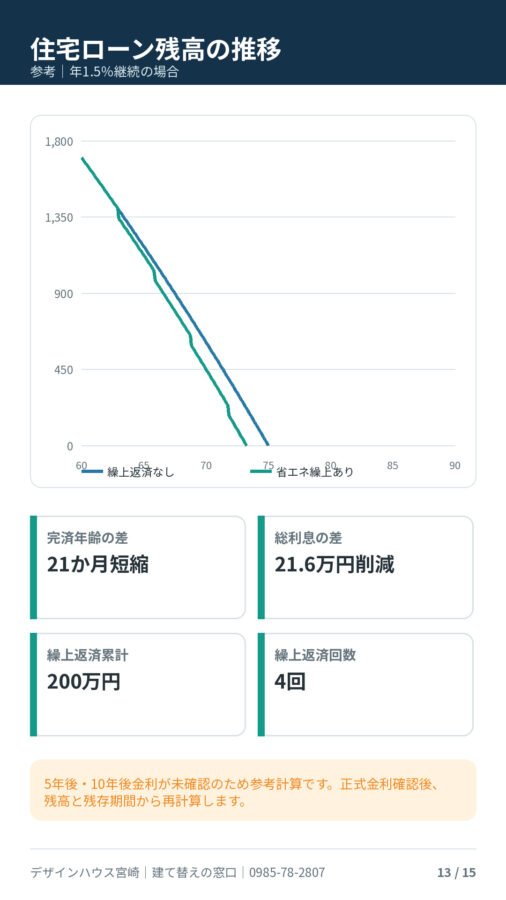
年1.5%の金利が15年間続くと仮定した参考計算では、次の結果となりました。
| 項目 | 参考結果 |
|---|---|
| 借入額 | 1,700万円 |
| 当初月返済額 | 約10万5,526円 |
| 繰上返済回数 | 4回 |
| 繰上返済累計額 | 200万円 |
| 返済期間の短縮 | 21か月 |
| 参考完済時期 | 夫73歳3か月頃 |
| 利息削減額 | 約21万6,000円 |
| 完済時の専用口座残高 | 約24万円 |
5年後・10年後の金利条件が入力されていないため、段階金利による正式計算は行っていません。
実際には、住宅ローン商品の金利変更ルール、5年ルール、125%ルール、繰上返済手数料などを確認して再計算する必要があります。
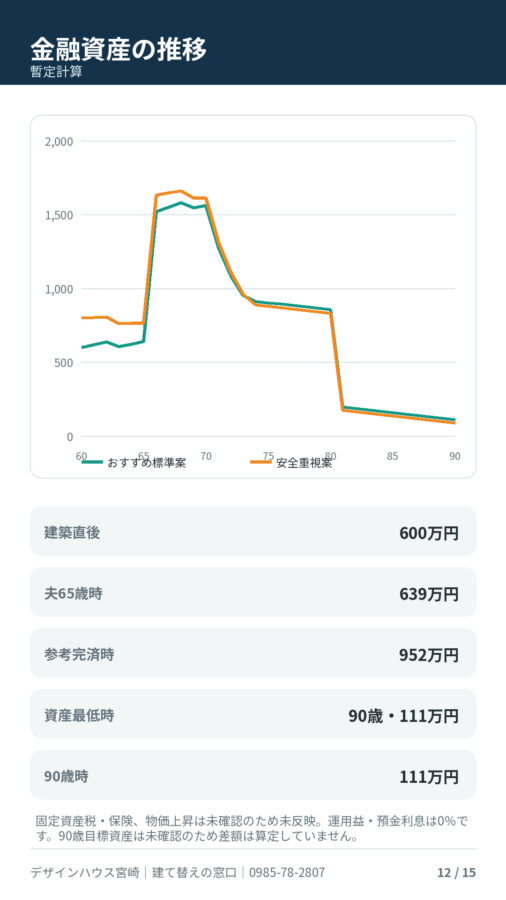
90歳時点の金融資産は約111万円という暫定結果
おすすめ標準案では、入力された収入、年金、生活費、大きな支出を反映すると、90歳時点の金融資産は約111万円となりました。
ただし、これは次の仮定を使用した暫定計算です。
- 給与手取り率を75%と仮定
- 年金手取り率を90%と仮定
- 妻は65歳まで勤務すると仮定
- 預金利息と投資運用益は0%
- 物価上昇は未反映
- 固定資産税・火災地震保険は未反映
- その他の医療費や介護費は未確認
90歳時点で資産が残る計算にはなっていますが、余裕が大きい計画ではありません。
物価上昇、固定資産税、保険、設備交換費などを加えると、資産残高はさらに少なくなる可能性があります。
そのため、今回の判定は「建て替え実現型」ではなく、「条件調整型」としています。
退職金は「全額使う・全額残す」の二択ではありません
退職金の使い方は、最初から全額返済すると決める必要はありません。
おすすめする順番は次のとおりです。
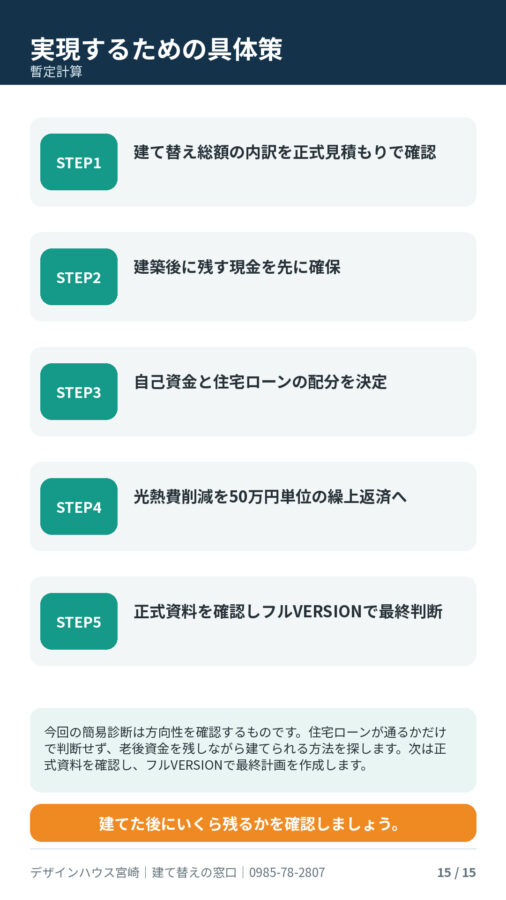
- 建築直後に必要な現金を確保する
- 65歳時の車購入費を確保する
- 医療・介護、修繕の予備費を分ける
- 再雇用収入と年金の手取り額を確認する
- 余裕資金が確定してから一部繰上返済を検討する
退職金を受け取った時点で、住宅ローン残高、預金残高、車の購入費、年金額を確認し、余裕のある範囲だけを繰上返済へ回す方法もあります。
「退職金で完済できるか」ではなく、「完済した後にいくら残るか」を確認することが大切です。
今回の事例のまとめ
今回の建て替え計画では、自己資金1,800万円をすべて使う案では、建築直後の現金が0円になります。
そこで、自己資金を1,200万円へ減らし、住宅ローンを1,700万円に増やすことで、建築後の現金600万円を確保する案をおすすめしました。
住宅ローンが増えることだけを見ると、不安を感じるかもしれません。
しかし、60代からの建て替えでは、住宅ローン残高だけでなく、手元現金、退職金、年金、車、修繕、医療・介護費を一緒に考える必要があります。
退職金1,200万円は、住宅ローンへ自動的に全額投入せず、将来の生活を守る資金として一度確保することが大切です。
デザインハウス宮崎の建て替え資金診断
デザインハウス宮崎では、「住宅ローンが通るか」だけで建て替えを判断しません。
建築後の現金、退職金、年金、生活費、車の買い替え、住宅修繕、医療・介護費まで確認し、90歳までの資金計画を一緒に考えます。
建て替えを諦めるための診断ではありません。
ご希望をできるだけ残しながら、建てた後も安心して暮らせる資金配分を探すための診断です。
正式なご契約前には、源泉徴収票、年金見込額、退職金、正式見積書、住宅ローン条件などを確認し、フルVERSIONによる詳細診断を行います。
建物価格だけでなく、建てた後にいくら残るかを確認しましょう。
デザインハウス宮崎
建て替えの窓口
電話:0985-78-2807




