


【説明文】
「住宅ローンを組まず、現金で建て替えられるなら安心」と考える方は少なくありません。
しかし、60代後半からの建て替えでは、支払えるかどうかだけでなく、建築後にいくら現金が残るのか、その後の車の買い替え、住宅修繕、医療・介護費まで準備できるのかを確認することが大切です。
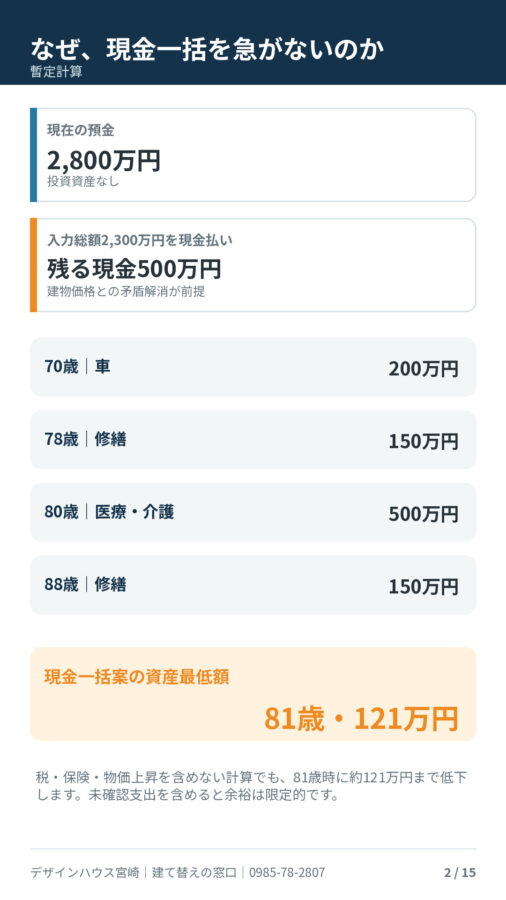
今回ご紹介するのは、夫68歳・妻65歳、預金2,800万円をお持ちのご夫婦の事例です。建て替え総額2,300万円を現金で支払うと、建築後に残る現金は500万円。ところが、今後予定されている大きな支出は合計1,000万円です。
一見すると住宅ローンのない安心な計画に見えますが、90歳を超えるまでの資産推移を確認すると、現金一括を急がないほうがよい理由が見えてきました。
「現金で建てられること」と「現金で建てても生活を守れること」の違いを、具体的な数字で解説します。
68歳・預金2,800万円なら現金一括で建て替えても大丈夫?
今回ご相談いただいたのは、夫68歳・妻65歳のご夫婦です。
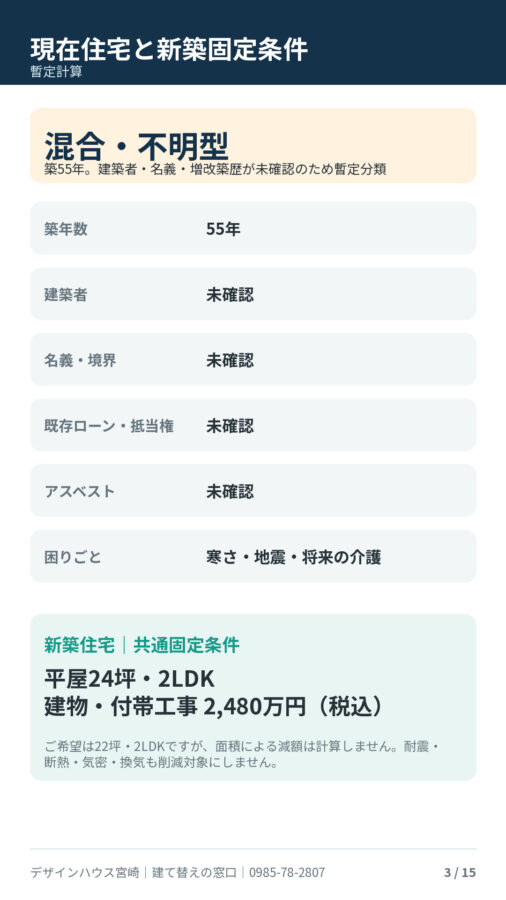
お子さまは県外で暮らしており、現在の住宅は築55年。冬の寒さや地震への不安に加え、将来の介護を考え、平屋への建て替えを希望されています。
現在のお悩み
- 冬の室内が寒い
- 地震が起きたときの安全性が心配
- 将来の介護に対応しやすい住宅にしたい
- 段差や移動負担を減らしたい
- 夫婦で暮らしやすい平屋にしたい
ご希望は、平屋22坪・2LDKです。
今回の簡易診断では、共通条件である「平屋24坪・2LDK、建物・付帯工事価格2,480万円」を基準にしています。
22坪にした場合の減額は推測していません。正式な面積、間取り、工事内容による価格は、設計と見積もりを行ったうえで確認する必要があります。
今回の診断結果
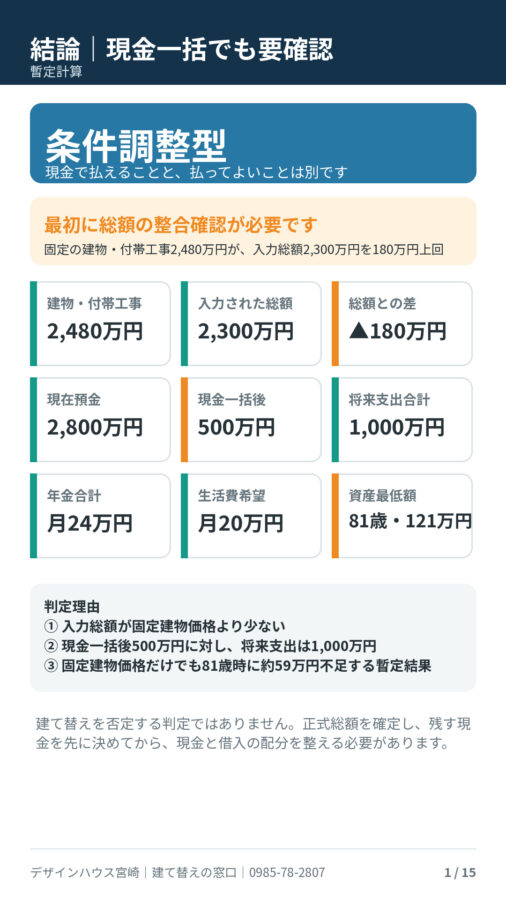
条件調整型
現金で払えることと、払ってよいことは別です。
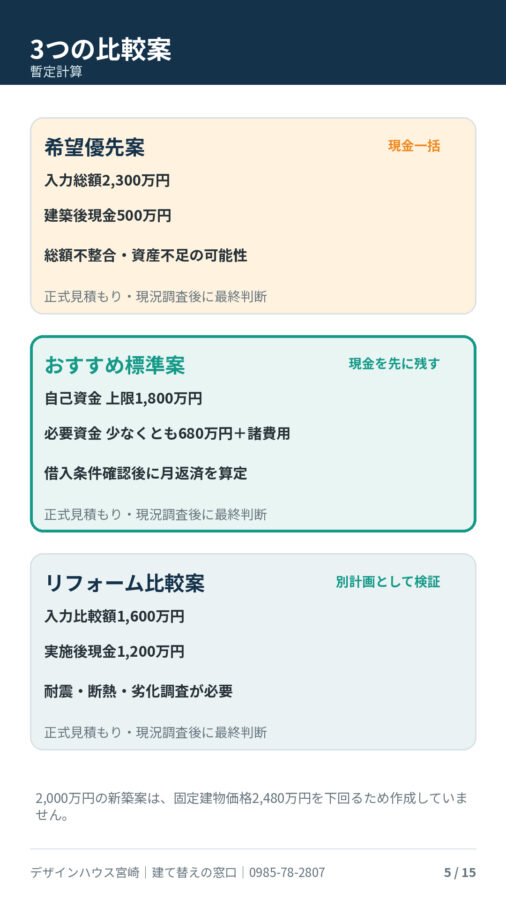
預金2,800万円があるため、入力された建て替え総額2,300万円を現金で支払うこと自体は可能です。
しかし、建築後に残る現金は500万円です。
今後予定されている車の買い替え、住宅修繕、医療・介護予備費を考えると、現金一括をそのままおすすめできる計画ではありません。
建て替えを断念するという意味ではなく、次の3点を整える必要があります。
- 建物以外の費用を含めた正式総額を確認する
- 建築後に残す現金を先に決める
- 現金と住宅ローンの配分を検討する
ご夫婦の収入と資産
現在の条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 夫の年齢 | 68歳 |
| 妻の年齢 | 65歳 |
| 就業状況 | 夫婦ともに退職済み |
| 夫の年金 | 月16万円 |
| 妻の年金 | 月8万円 |
| 年金合計 | 月24万円 |
| 預金 | 2,800万円 |
| 投資資産 | なし |
| 現在の生活費 | 月22万円 |
| 老後希望生活費 | 月20万円 |
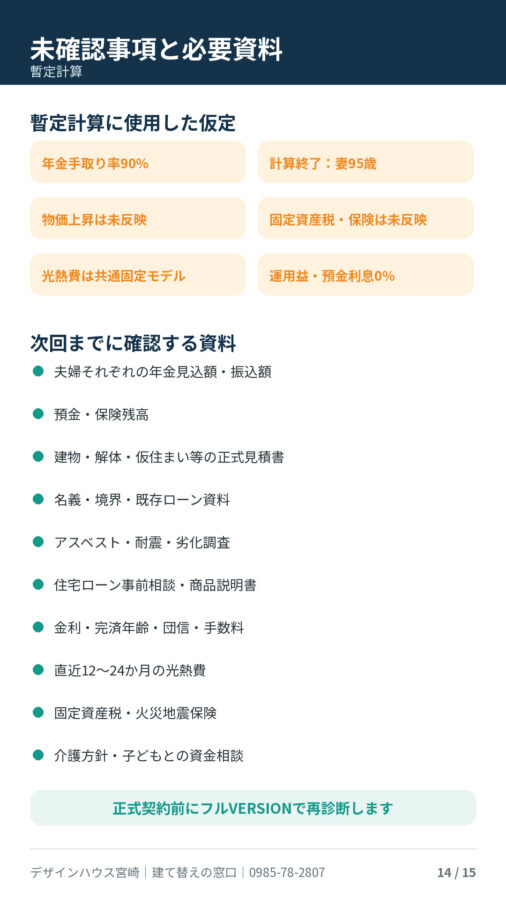
年金の月額が額面か手取りか確認できていないため、今回は年金額の90%を手取りとした暫定計算です。
年金合計月24万円に対して、暫定手取り額は月21万6,000円となります。
最初に確認すべき建て替え総額の不整合
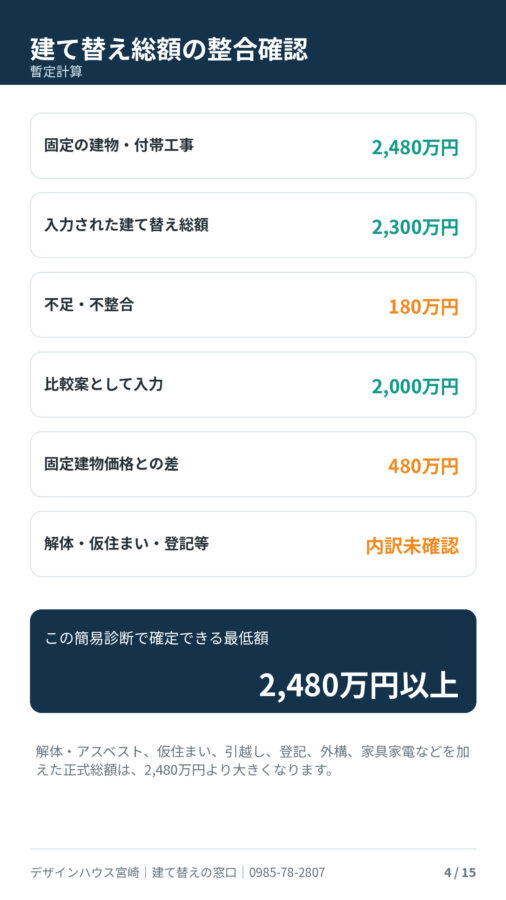
今回入力された建て替え総額は2,300万円です。
一方、簡易診断の共通条件では、建物・付帯工事価格だけで2,480万円となっています。
| 項目 | 金額 |
|---|---|
| 建物・付帯工事価格 | 2,480万円 |
| 入力された建て替え総額 | 2,300万円 |
| 差額 | 180万円不足 |
建物・付帯工事価格だけで、入力された総額を180万円上回っています。
さらに、実際の建て替えでは次の費用が必要になる可能性があります。
- 既存住宅の解体費
- アスベスト調査・除去費
- 仮住まい費用
- 往復の引越し費用
- 登記・測量費用
- 地盤改良費
- 外構工事費
- 火災・地震保険
- 家具・家電
- その他の諸費用
そのため、今回の条件では、正確な建て替え総額は未確定です。
少なくとも建物・付帯工事価格の2,480万円以上となり、解体費や仮住まい費などを加えると、さらに総額が大きくなる可能性があります。
比較案2,000万円も新築総額としては採用できません
比較案として「総額2,000万円への調整」が入力されています。
しかし、固定されている建物・付帯工事価格2,480万円を下回るため、2,000万円を新築総額として計算することはできません。
| 項目 | 金額 |
|---|---|
| 建物・付帯工事価格 | 2,480万円 |
| 比較案 | 2,000万円 |
| 差額 | 480万円不足 |
面積を2坪減らした場合の減額や、設備変更による減額を推測することはしていません。
正式な建築費の再検討が必要な場合は、間取りや仕様を確定したうえで、正式見積もりによる再設計が必要です。
現金一括後に残るのは500万円
入力された建て替え総額2,300万円を現金で支払った場合、建築後の現金は次のようになります。
預金2,800万円-建て替え費用2,300万円=建築後の現金500万円
住宅ローンは残りません。
毎月の返済がないため、一見すると安心できる計画に見えます。
しかし、老後には住宅費以外にもまとまった支出が予定されています。
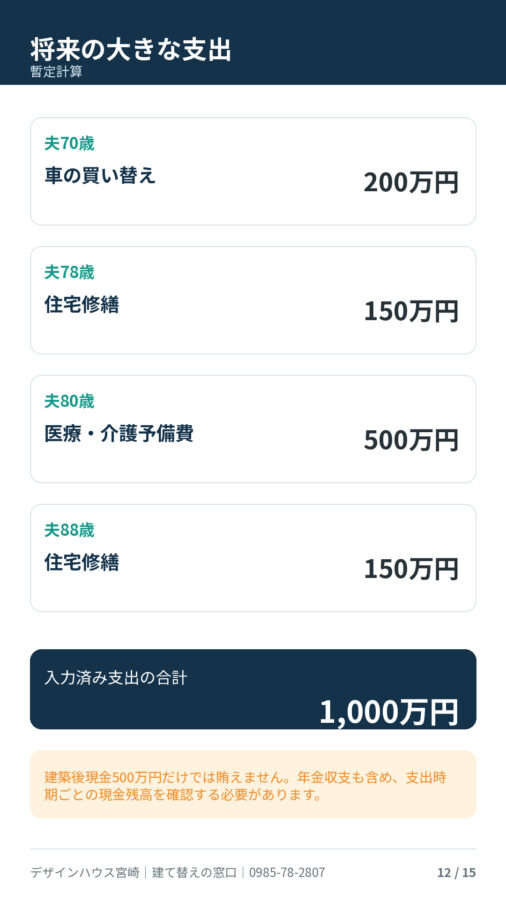
将来予定されている大きな支出は合計1,000万円
今回のヒアリングでは、次の支出が予定されています。
| 夫の年齢 | 支出内容 | 金額 |
|---|---|---|
| 70歳 | 車の買い替え | 200万円 |
| 78歳 | 住宅修繕 | 150万円 |
| 80歳 | 医療・介護予備費 | 500万円 |
| 88歳 | 住宅修繕 | 150万円 |
| 合計 | 1,000万円 |
建築後に残る現金500万円に対して、入力されている将来支出は合計1,000万円です。
もちろん、年金収入から少しずつ貯蓄できる可能性はあります。しかし、固定資産税、保険料、物価上昇、家電の買い替え、その他の医療費なども考えなければなりません。
「住宅ローンがないから安心」ではなく、将来の支出が発生した時点で現金が残っているかを確認する必要があります。
年金と生活費から考える年間の余裕
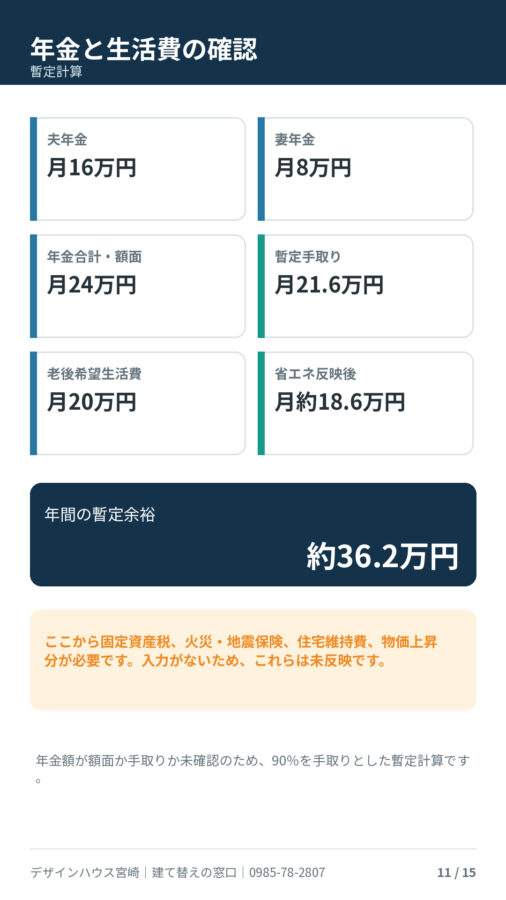
年金合計は月24万円です。
年金を額面の90%が手取りになると仮定すると、毎月の手取り年金は約21万6,000円です。
老後の希望生活費は月20万円ですが、今回の共通光熱費モデルでは、高断熱・高気密住宅への建て替えにより年間17万100円の削減効果を保守的に見込んでいます。
| 項目 | 年間金額 |
|---|---|
| 暫定手取り年金 | 約259万2,000円 |
| 老後生活費 | 240万円 |
| 保守的な光熱費削減 | 17万100円 |
| 省エネ反映後の生活費 | 約223万円 |
| 年間の暫定余裕 | 約36万2,000円 |
ただし、この年間約36万2,000円から、固定資産税、火災・地震保険、住宅維持費、物価上昇などを支払う必要があります。
これらの費用は未入力のため、今回の簡易計算には含めていません。
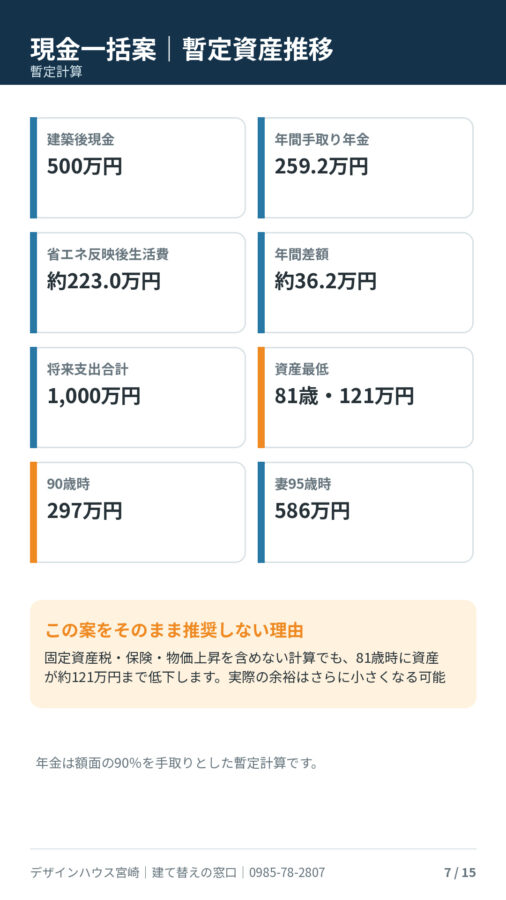
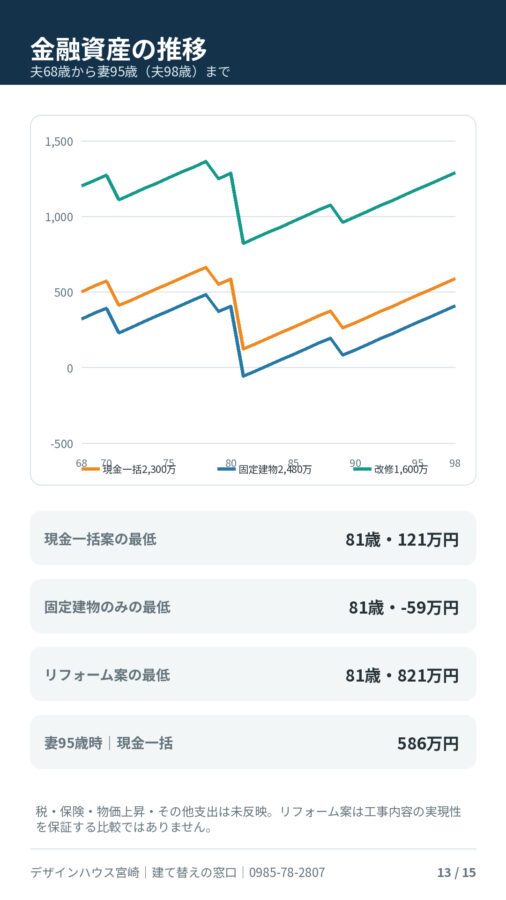
現金一括案の資産は81歳時に約121万円まで低下
入力された総額2,300万円を現金一括で支払い、年金、生活費、車、修繕費、医療・介護予備費を反映したところ、金融資産が最も少なくなるのは夫81歳時でした。
| 項目 | 暫定結果 |
|---|---|
| 建築直後の現金 | 500万円 |
| 資産が最も少なくなる年齢 | 夫81歳 |
| 資産最低額 | 約121万円 |
| 夫90歳時 | 約297万円 |
| 妻95歳時(夫98歳時) | 約586万円 |
妻95歳時には資産が残る計算ですが、途中の81歳時には約121万円まで低下します。
しかも、この計算には次の費用が含まれていません。
- 固定資産税
- 火災・地震保険
- 物価上昇
- 家電の買い替え
- 予定外の医療費
- 介護サービスの自己負担
- 子どもへの援助
- 葬儀や相続に備える費用
これらを加えると、実際の余裕はさらに小さくなる可能性があります。
固定建物価格2,480万円だけでも約59万円不足
建物・付帯工事価格2,480万円を現金で支払った場合、建築直後の現金は320万円です。
預金2,800万円-建物・付帯工事2,480万円=320万円
ただし、ここには解体費や仮住まい費などが含まれていません。
建物価格2,480万円だけを支払った場合でも、今回の暫定計算では夫81歳時に金融資産が約59万円不足する結果となりました。
実際の建て替え総額は2,480万円より大きくなると考えられるため、現金一括を前提に契約を進めることはおすすめできません。
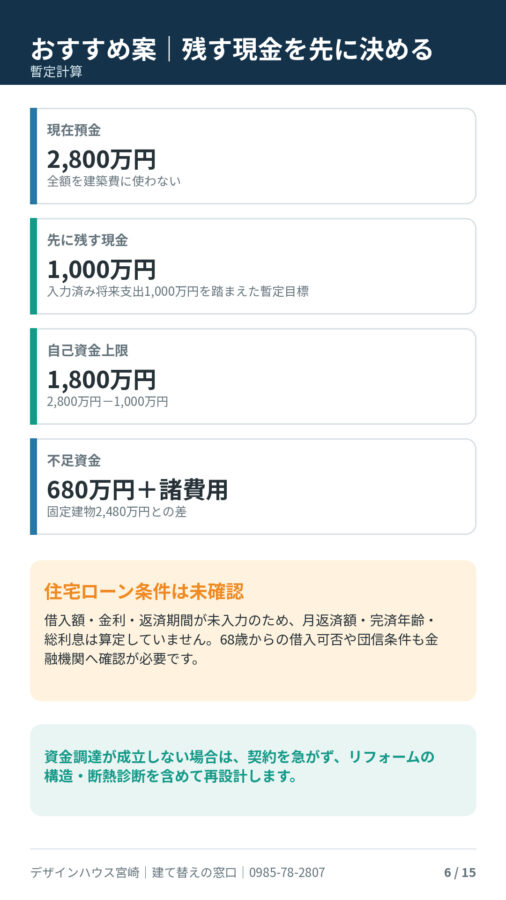
おすすめは「先に1,000万円を残す」考え方
今回のおすすめ標準案では、入力されている将来支出1,000万円を踏まえ、建築後に残す現金を先に確保します。
| 項目 | おすすめ標準案 |
|---|---|
| 現在の預金 | 2,800万円 |
| 先に残す現金 | 1,000万円 |
| 使用する自己資金の上限 | 1,800万円 |
| 固定建物価格との差 | 少なくとも680万円 |
| 解体・仮住まい等 | 別途必要 |
建物・付帯工事価格2,480万円に対して自己資金を1,800万円とすると、少なくとも680万円の資金が不足します。
さらに、解体費や仮住まい費なども必要です。
不足分については、住宅ローン、親族からの援助、その他の資金調達方法を確認する必要があります。
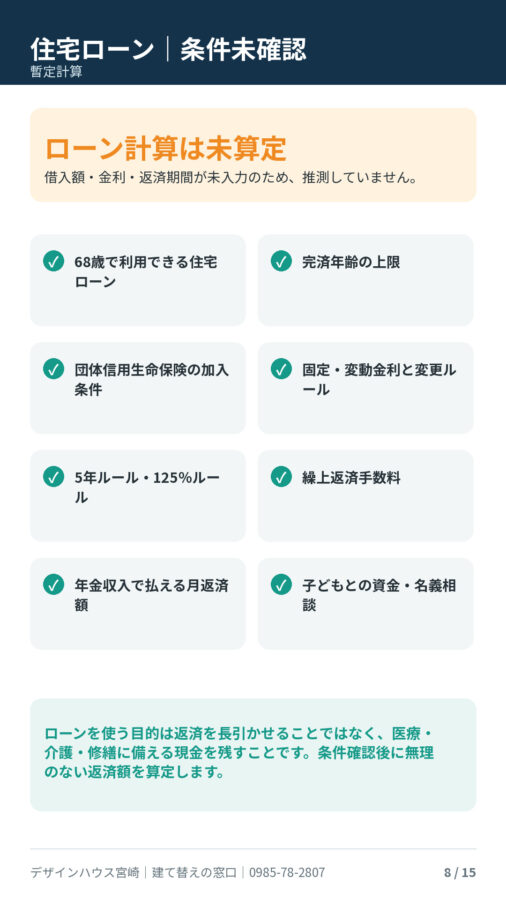
ただし、今回は借入額、金利、返済期間が入力されていないため、住宅ローンの月返済額や完済年齢は計算していません。
68歳から住宅ローンを利用できる?
68歳でも利用できる住宅ローン商品はありますが、次の条件によって結果が変わります。
- 申込時年齢
- 完済時年齢
- 年金収入
- 健康状態
- 団体信用生命保険の加入条件
- 担保となる土地・建物の評価
- 子どもとの収入合算や親子リレー返済
- 固定金利か変動金利か
- 返済期間
- 毎月返済額
今回の資料では、金融機関から借りられることを前提にしていません。
住宅ローンを使う場合は、毎月の年金収入から無理なく返済できるか、完済時に何歳になるか、団体信用生命保険へ加入できるかを確認する必要があります。
ローンを利用する目的は、単に返済期間を長くすることではありません。
医療・介護、車、修繕などに対応するための現金を残すことが目的です。
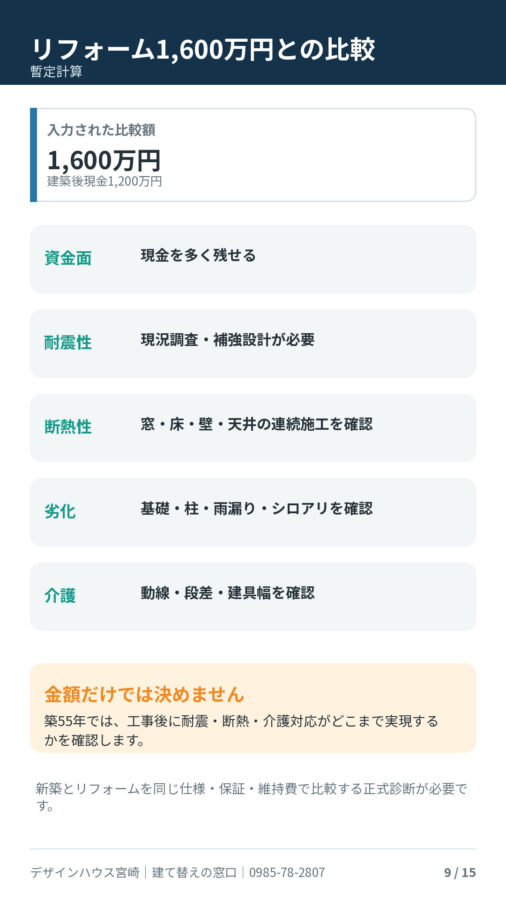
リフォーム1,600万円という選択肢
比較案として、1,600万円のリフォーム費用が入力されています。
1,600万円を現金で支払った場合、建築後に残る現金は1,200万円です。
預金2,800万円-リフォーム費用1,600万円=1,200万円
資金面だけを見ると、新築よりも多くの現金を残せます。
今回と同じ条件で暫定計算すると、金融資産が最も少なくなる夫81歳時でも約821万円が残る結果となりました。
しかし、築55年の住宅では、金額だけでリフォームを選ぶことはできません。
リフォーム前に確認する項目
- 基礎や構造材の状態
- 耐震補強で必要な性能を確保できるか
- 柱や土台の腐食
- シロアリ被害
- 雨漏り
- アスベスト
- 床・壁・天井の断熱改修
- 窓の断熱性能
- 配管や電気配線の老朽化
- 将来の介護に対応できる間取り
- 工事後の保証
- 工事中に追加費用が発生する可能性
1,600万円をかけても、耐震性、断熱性、介護対応、維持費の問題が十分に解決できない場合があります。
新築とリフォームは、工事金額だけでなく、完成後の性能、保証、維持費、今後何年間住めるかまで含めて比較することが大切です。
高断熱住宅による光熱費削減効果
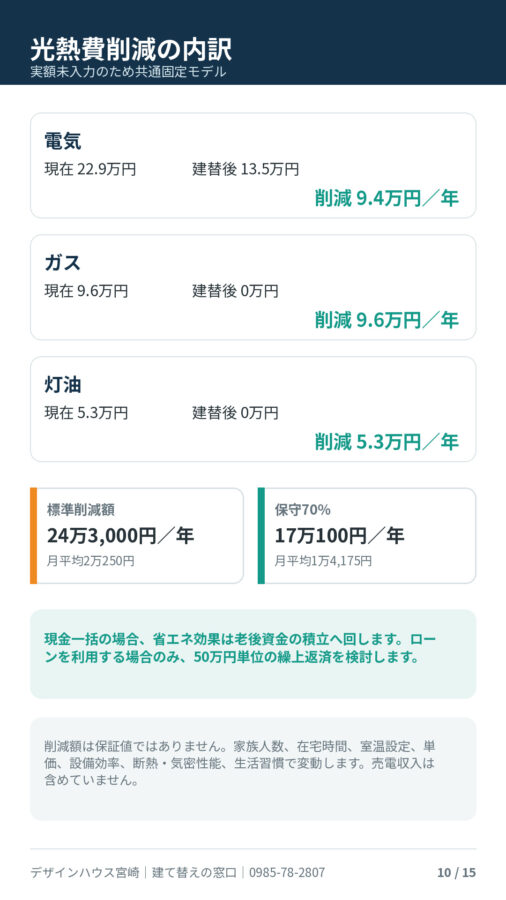
実際の光熱費が未入力のため、今回は共通固定モデルを使用しています。
| 項目 | 現在 | 建て替え後 | 年間削減額 |
|---|---|---|---|
| 電気代 | 22万9,000円 | 13万5,000円 | 9万4,000円 |
| ガス代 | 9万6,000円 | 0円 | 9万6,000円 |
| 灯油代 | 5万3,000円 | 0円 | 5万3,000円 |
| 合計 | 37万8,000円 | 13万5,000円 | 24万3,000円 |
計画では、削減効果を過大に見込まないよう、標準削減額の70%を使用しています。
- 保守的な年間削減額:17万100円
- 月平均削減額:1万4,175円
現金一括で建て替える場合は、この削減額を老後資金の積立へ回します。
住宅ローンを利用する場合は、専用口座に積み立て、50万円に達するたびに期間短縮型の繰上返済へ回す方法を検討します。
ただし、光熱費削減額は保証値ではありません。家族人数、在宅時間、室温設定、電気料金、設備効率、建物の断熱・気密性能、生活習慣によって変動します。
60代後半からの建て替えで大切な順番
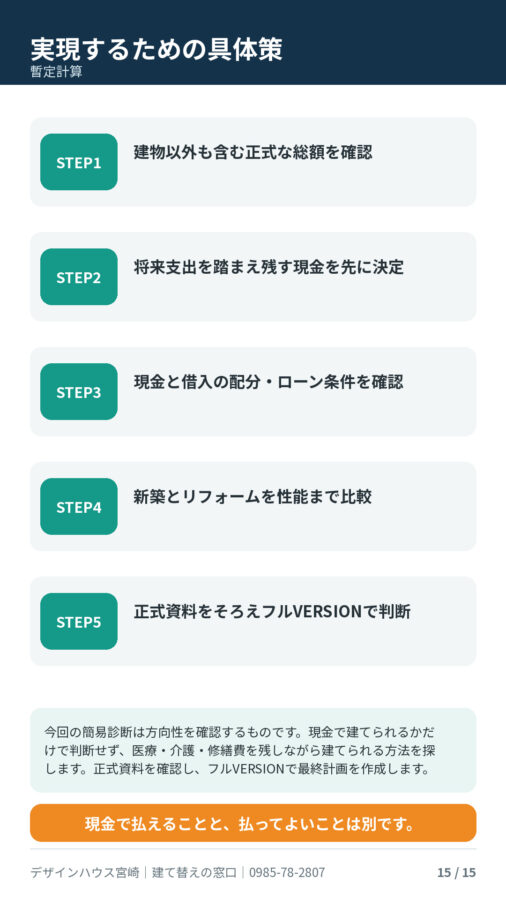
60代後半から建て替えを考える場合、次の順番で資金計画を確認することが大切です。
STEP1 建て替え総額を正式に確認する
建物価格だけでなく、解体、仮住まい、引越し、登記、外構、保険、家具・家電まで含めた総額を確認します。
STEP2 建築後に残す現金を先に決める
建築費を支払った残りを老後資金にするのではなく、必要な老後資金を先に確保します。
STEP3 現金と借入の配分を決める
現金一括、住宅ローン、一部借入などを比較し、毎月の生活を守れる配分を考えます。
STEP4 新築とリフォームを性能まで含めて比較する
工事費だけでなく、耐震、断熱、介護対応、保証、将来の修繕費まで比較します。
STEP5 フルVERSIONで最終判断する
正式な年金額、預金残高、見積書、税金、保険、住宅ローン条件を確認し、妻95歳までの詳細な資金計画を作成します。
今回の事例のまとめ
今回のご夫婦は、預金2,800万円をお持ちです。
入力された建て替え総額2,300万円なら、現金一括で支払うことはできます。
しかし、建築後の現金は500万円です。
今後予定されている車、修繕、医療・介護費は合計1,000万円。暫定計算では、金融資産が夫81歳時に約121万円まで低下します。
また、共通条件の建物・付帯工事価格は2,480万円であり、入力総額2,300万円とは整合していません。
正式な建て替え総額を確認すると、現金一括後に残る金額はさらに少なくなる可能性があります。
そのため、今回の判定は「条件調整型」です。
現金一括を前提に契約を急ぐのではなく、残す現金を先に確保し、住宅ローンやリフォームも含めて比較することをおすすめします。
デザインハウス宮崎の建て替え資金診断
デザインハウス宮崎では、「現金で払えるか」「住宅ローンが通るか」だけで建て替えを判断しません。
建築後の現金、年金、生活費、車、修繕、医療・介護費まで確認し、将来の生活を守れる資金配分を考えます。
建て替えを諦めるための診断ではありません。
ご希望をできるだけ残しながら、建てた後も安心して暮らせる方法を探すための診断です。
正式なご契約前には、年金の振込額、預金残高、正式見積書、固定資産税、保険、住宅ローン条件などを確認し、フルVERSIONによる詳細診断を行います。
現金で払えることと、払ってよいことは別です。
デザインハウス宮崎
建て替えの窓口
電話:0985-78-2807




