


【説明文】
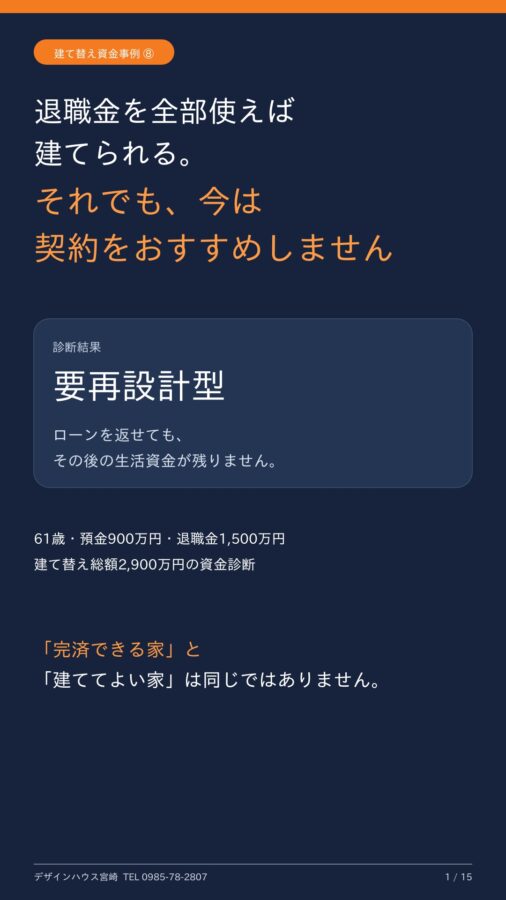
61歳の夫と59歳の妻が、築45年の住宅を平屋へ建て替える事例です。
預金900万円をすべて自己資金として使い、住宅ローン2,000万円を借り、夫が65歳で受け取る退職金1,500万円を全額繰上返済に充てる計画です。
この方法なら、住宅ローンの多くを返すことはできるかもしれません。しかし、建築直後の現金は0円。退職金を使った後も現金は残りません。
さらに65歳時には250万円の車の買い替え、その後も住宅修繕費や医療・介護費が予定されています。
住宅ローンを完済できる家であっても、建てた後の生活を守れるとは限りません。今回の事例では、住宅会社であるデザインハウス宮崎が、なぜ現在の条件で建築契約をおすすめしないのかを具体的に解説します。
退職金を使えば建て替えられる?
「退職金で住宅ローンを返せば、老後にローンを残さずに済む」
50代・60代の建て替え相談では、このような資金計画を考える方が少なくありません。
確かに、退職金を繰上返済へ充てれば、住宅ローン残高を大きく減らせます。毎月の返済負担も軽くできる可能性があります。
しかし、退職金は住宅ローンを返すためだけのお金ではありません。
退職後の生活費、車の買い替え、住宅の修繕、医療・介護などに備える大切な老後資金でもあります。
今回の事例では、住宅ローンはほぼ返せる可能性があります。
一方で、預金と退職金を使い切るため、その後の生活を守る資金が残りません。
「完済できる家」でも、「建ててよい家」とは限りません。
これが今回の診断で、最もお伝えしたいポイントです。
今回のご相談内容
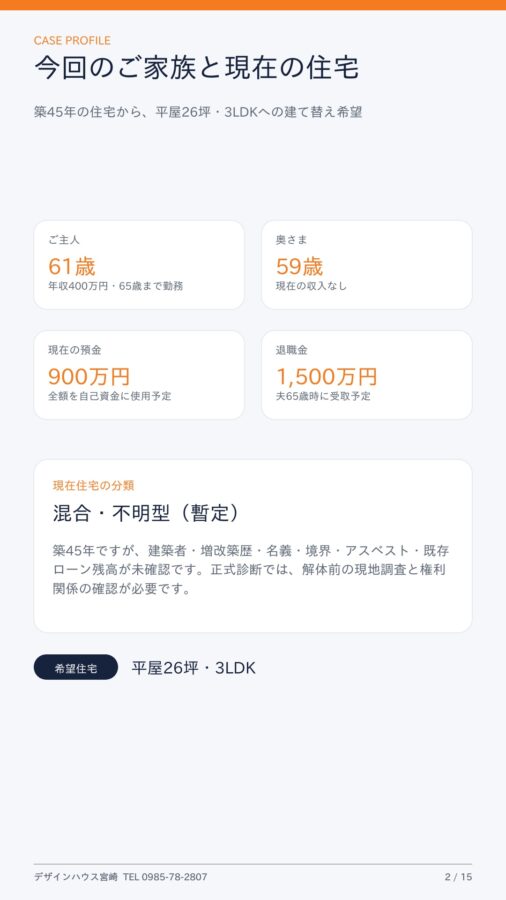
家族と現在の住宅
- 夫:61歳
- 妻:59歳
- 現在の住宅:築45年
- 希望住宅:平屋26坪・3LDK
- 建て替え理由:未確認
- 現在住宅の建築者:未確認
- 名義・登記・境界:未確認
- アスベスト:未確認
- 既存住宅ローン残高:未確認
築45年という年数から、本人または夫婦が建てた住宅である可能性もありますが、建築者や増改築歴が確認できていません。
そのため、今回は「混合・不明型」として扱う暫定診断です。
正式な建て替え計画では、名義、登記、境界、抵当権、アスベスト、解体条件などの確認が必要です。
収入・資産の状況
- 夫年収:400万円
- 夫の勤務予定:65歳まで
- 妻収入:なし
- 現在預金:900万円
- 投資資産:未確認
- 夫退職金:65歳時に1,500万円
- 夫年金:月13万円
- 妻年金:月5万円
- 夫婦の年金合計:月18万円
- 現在の生活費:月24万円
- 老後の希望生活費:月20万円
年収400万円が税込か手取りかは明記されていません。
そのため、給与収入については税込年収と仮定し、手取り率75%を使用する場合は「暫定計算」となります。
また、夫婦それぞれの年金受給開始年齢も未確認です。
夫婦とも65歳から受給すると仮定した場合、夫が65歳の時点では妻は63歳です。妻の年金が始まるまでの約2年間は、夫の年金だけで生活する期間が発生します。
建て替え計画
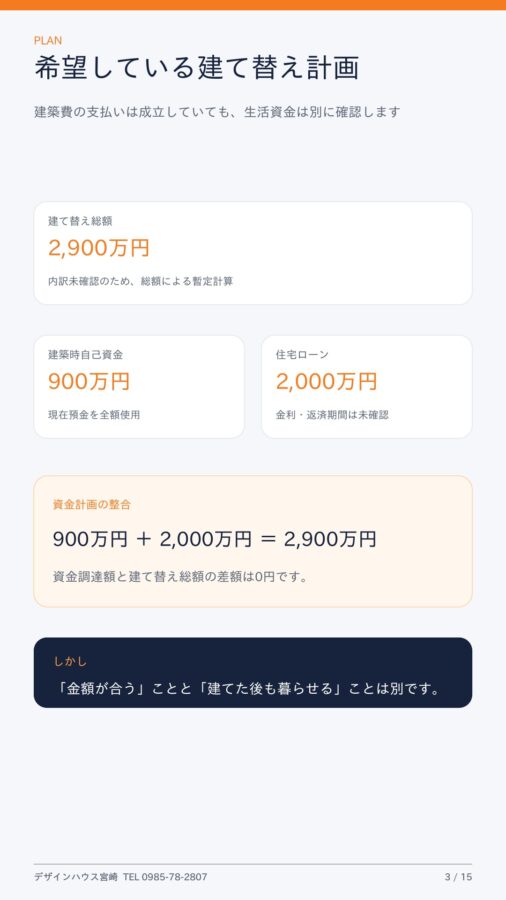
- 建て替え総額:2,900万円
- 建築時に使う自己資金:900万円
- 住宅ローン:2,000万円
- 65歳時の繰上返済:退職金1,500万円を全額使用
- 建築直後の現金:0円
- 退職金使用後の現金:0円
資金計画の合計は、次のように一致しています。
| 資金項目 | 金額 |
|---|---|
| 建築時の自己資金 | 900万円 |
| 住宅ローン | 2,000万円 |
| 資金調達合計 | 2,900万円 |
| 建て替え総額 | 2,900万円 |
| 差額 | 0円 |
建て替え総額と資金調達額は一致しています。
ただし、金額が一致していることと、建築後の生活が成立することは別の問題です。
診断結果は「要再設計型」です
現在の条件では、当社は建築契約をおすすめしません
今回の計画では、建築費2,900万円を準備すること自体は可能です。
しかし、預金900万円と退職金1,500万円を使い切るため、建築後の生活費、車、住宅修繕、医療・介護費を守る資金が残りません。
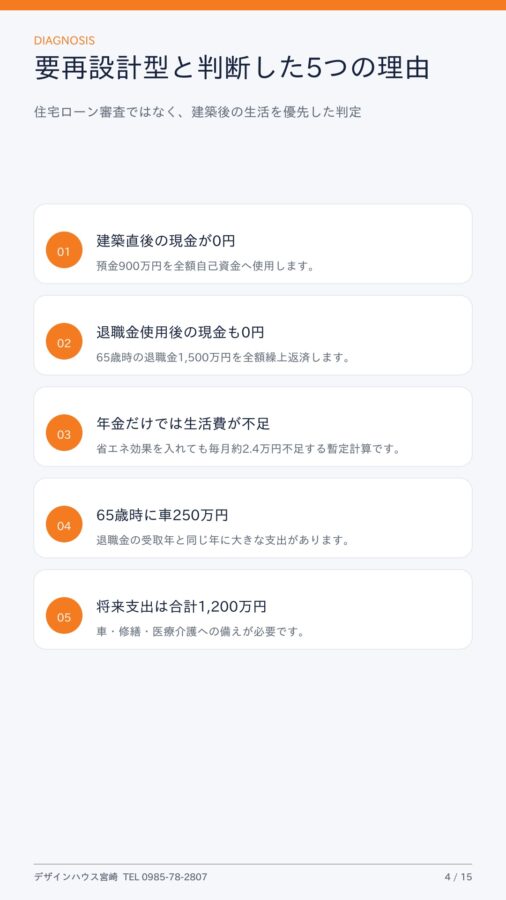
主な判定理由は、次の5点です。
- 建築直後の現金が0円になる
- 退職金1,500万円を繰上返済すると老後資金が残らない
- 年金だけでは老後生活費を十分に賄えない可能性がある
- 65歳時に車の買い替え費用250万円が必要
- 修繕費と医療・介護予備費を含め、将来1,200万円の支出が予定されている
今回の判定は、住宅ローンを返せないという意味ではありません。
住宅ローンを返した後の生活資金まで確認した結果、現在の資金配分では契約をおすすめできないという判定です。
希望住宅と共通住宅条件の違い
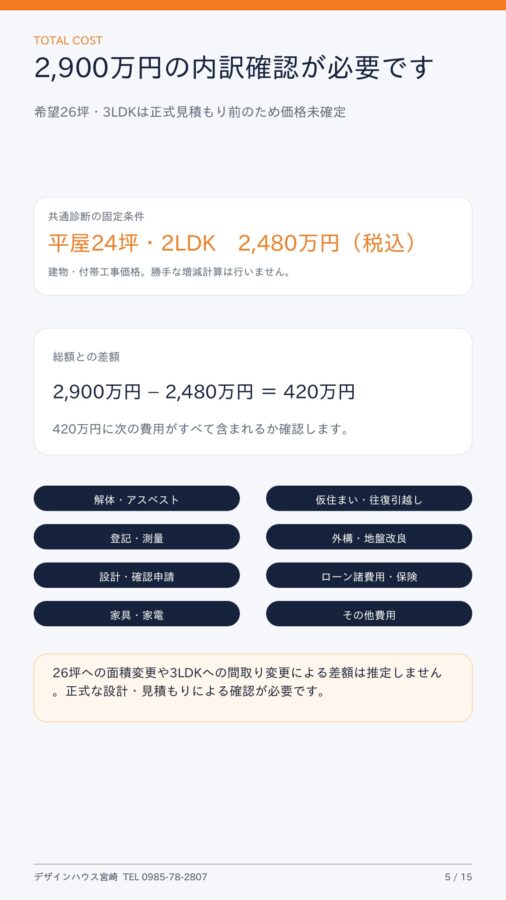
今回の希望住宅は、平屋26坪・3LDKです。
一方、簡易診断の共通住宅条件は次のとおりです。
- 住宅形式:平屋
- 建物面積:24坪
- 基本間取り:2LDK
- 建物・付帯工事価格:2,480万円(税込)
希望する26坪・3LDKは、共通条件の24坪・2LDKとは異なります。
そのため、26坪へ広げた場合の価格を、坪単価で推定することはできません。間取りや面積による増減額を勝手に作ることもできません。
入力された建て替え総額2,900万円については、総額による暫定計算とします。
建物・付帯工事2,480万円との差額は420万円です。この420万円の中に、次の費用がすべて含まれているか確認が必要です。
- 解体費
- アスベスト調査・除去費
- 仮住まい費
- 往復引越し費
- 登記・測量費
- 外構工事費
- 地盤改良費
- 設計・確認申請費
- 住宅ローン諸費用
- 火災・地震保険
- 家具・家電
- その他の諸費用
現時点では、これらの内訳は未確認です。
希望する26坪・3LDKの正式な建て替え総額は、設計と見積もりを行ったうえで再確認する必要があります。
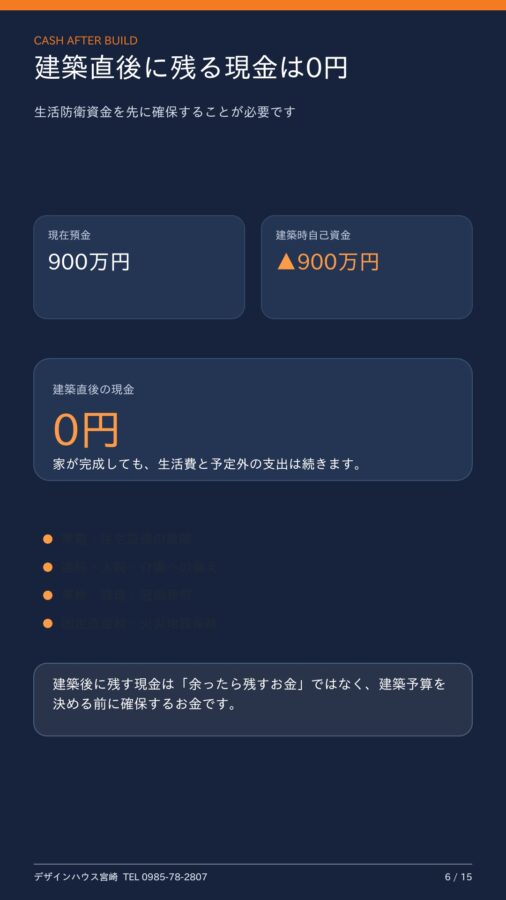
問題① 建築直後の現金が0円になる
現在の預金は900万円です。
この900万円をすべて建築費に使うため、完成直後の現金は0円になります。
| 項目 | 金額 |
|---|---|
| 現在預金 | 900万円 |
| 建築時に使う自己資金 | 900万円 |
| 建築直後に残る現金 | 0円 |
住宅が完成した直後にも、生活は続きます。
引越し後に家具や家電の追加購入が必要になることもあります。車検、家電の故障、通院、冠婚葬祭など、想定外の支出が発生する可能性もあります。
建築直後の現金が0円になる計画では、こうした支出へ対応できません。
建築後に残す現金は、建築予算の余りではありません。生活を続けるために、建築前に確保しておくべき資金です。
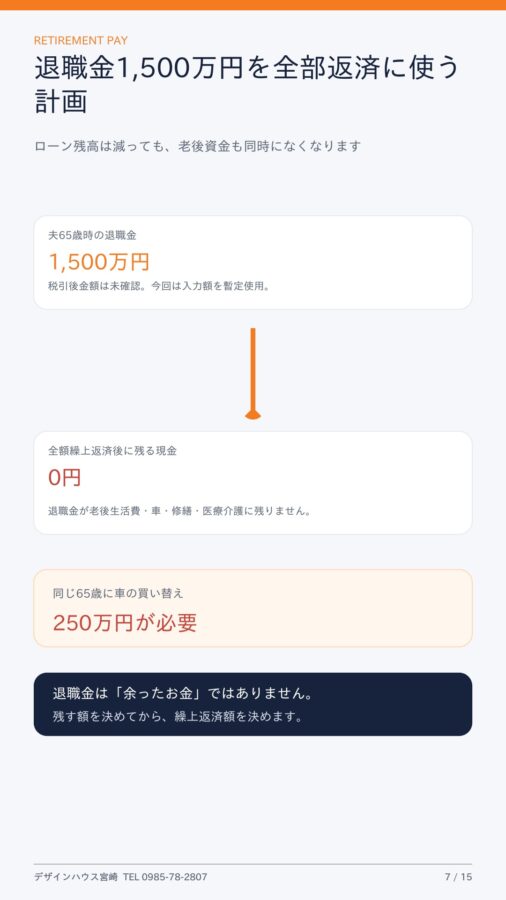
問題② 退職金1,500万円が老後資金として残らない
今回の計画では、夫が65歳で受け取る退職金1,500万円を、全額住宅ローンの繰上返済に使います。
住宅ローンの残高は大きく減ります。
しかし、退職金を受け取った直後に住宅ローンへ移すため、老後資金としては残りません。
| 65歳時の資金移動 | 金額 |
|---|---|
| 夫の退職金 | 1,500万円 |
| 住宅ローンへの繰上返済 | 1,500万円 |
| 退職金使用後の現金 | 0円 |
退職金を使って住宅ローンを減らすこと自体が、常に問題というわけではありません。
重要なのは、繰上返済を行った後に、生活費や将来支出へ対応できるお金が残るかどうかです。
今回は、建築直後の預金も0円、退職金使用後の現金も0円になります。
住宅ローンの残高は減っても、家計を守る現金までなくなってしまいます。
問題③ 65歳時に車の買い替え費用250万円が必要
夫が退職金を受け取る65歳には、車の買い替えとして250万円が予定されています。
しかし、退職金1,500万円をすべて住宅ローン返済に使うと、車の買い替え費用が残りません。
65歳時に必要になるお金は、住宅ローンの返済だけではありません。
- 退職後の生活費
- 車の買い替え
- 税金・保険
- 住宅の維持費
- 病気や入院への備え
少なくとも車の買い替え費用250万円は、退職金の繰上返済額を決める前に確保する必要があります。
退職金の全額を返済へ回すのではなく、「残すお金」と「返済へ使うお金」を分けなければなりません。
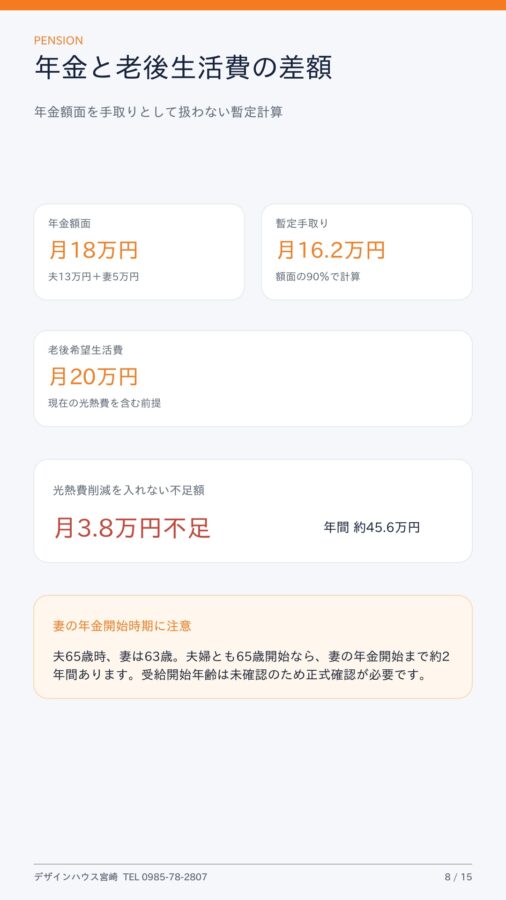
問題④ 老後生活費と年金の差額が残る
夫婦の年金は、合計月18万円の予定です。
老後の希望生活費は、月20万円です。
年金が額面か手取りかは未確認のため、入力額の90%を手取り年金とする暫定計算を行うと、夫婦の手取り年金は月16万2,000円になります。
光熱費削減を反映しない場合
| 項目 | 月額 |
|---|---|
| 夫婦の年金額面 | 18万円 |
| 暫定手取り年金 | 16万2,000円 |
| 老後希望生活費 | 20万円 |
| 毎月の不足額 | 3万8,000円 |
住宅ローンを完済できたとしても、毎月約3万8,000円が不足します。
年間では約45万6,000円です。
高断熱住宅の光熱費削減を入れるとどうなる?
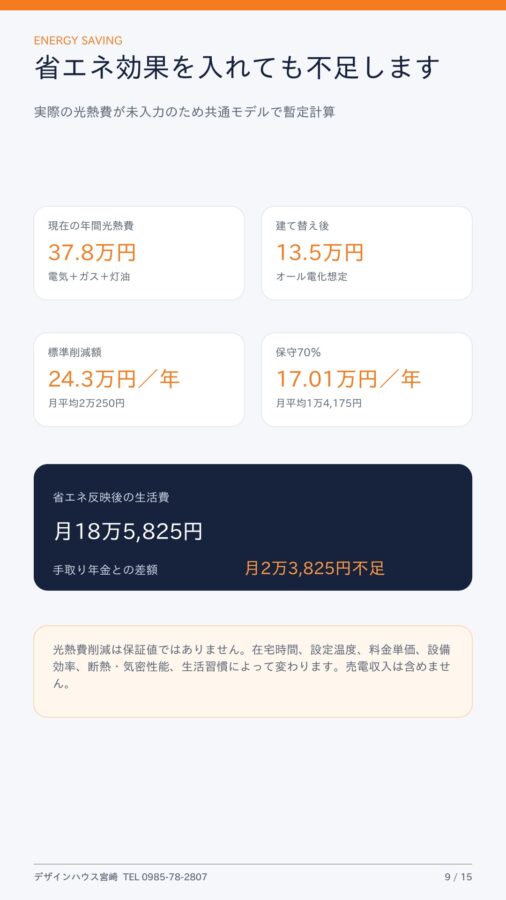
実際の光熱費が未入力のため、今回は共通光熱費モデルを使います。
現在住宅の想定光熱費
- 年間電気代:22万9,000円
- 年間ガス代:9万6,000円
- 年間灯油代:5万3,000円
- 年間光熱費合計:37万8,000円
- 月平均光熱費:3万1,500円
建て替え後の想定光熱費
- 年間電気代:13万5,000円
- ガス代:0円
- 灯油代:0円
- 月平均電気代:1万1,250円
想定削減額
- 標準ケース:年間24万3,000円
- 保守70%ケース:年間17万100円
- 保守ケース月平均:1万4,175円
老後生活費月20万円には現在の光熱費が含まれているため、保守ケースの削減額を反映すると、建て替え後の生活費は次のようになります。
20万円-1万4,175円=月18万5,825円
手取り年金月16万2,000円との差額は、月2万3,825円です。
| 項目 | 月額 |
|---|---|
| 暫定手取り年金 | 16万2,000円 |
| 省エネ反映後の生活費 | 18万5,825円 |
| 毎月の不足額 | 2万3,825円 |
| 年間不足額 | 約28万6,000円 |
高断熱・高気密住宅によって光熱費を削減できても、年金だけでは生活費を完全には賄えません。
この不足分は、預金や退職金で補う必要があります。しかし、今回の計画では、どちらも建築費と繰上返済に使い切ります。
なお、光熱費削減額は保証値ではありません。家族人数、在宅時間、室温設定、電気・ガス・灯油の単価、設備効率、断熱・気密性能、生活習慣によって変動します。売電収入は計算に含めていません。
妻の年金開始までの期間にも注意が必要です
夫は61歳、妻は59歳で、2歳の年齢差があります。
仮に夫婦とも65歳から年金を受給する場合、夫が65歳になった時点で妻は63歳です。
妻が65歳になるまでの約2年間は、夫の年金月13万円だけで生活する期間が生じます。
夫の年金を90%の手取りと仮定すると、月11万7,000円です。
省エネ反映後の生活費月18万5,825円との差額は、月6万8,825円になります。
| 妻の年金開始前 | 月額 |
|---|---|
| 夫の暫定手取り年金 | 11万7,000円 |
| 省エネ反映後の生活費 | 18万5,825円 |
| 毎月の不足額 | 6万8,825円 |
約2年間では、生活費だけで約165万円の不足です。
実際の年金受給開始年齢は未確認のため、正式診断では夫婦それぞれの「ねんきん定期便」を確認する必要があります。
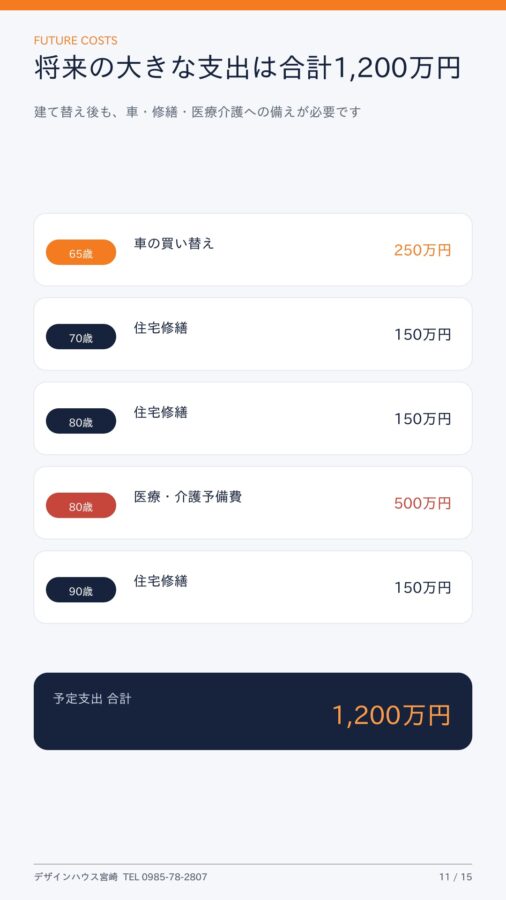
問題⑤ 将来の大きな支出は合計1,200万円
今回予定されている将来支出は、次のとおりです。
| 時期 | 支出内容 | 金額 |
|---|---|---|
| 夫65歳 | 車の買い替え | 250万円 |
| 夫70歳 | 住宅修繕 | 150万円 |
| 夫80歳 | 住宅修繕 | 150万円 |
| 夫80歳 | 医療・介護予備費 | 500万円 |
| 夫90歳 | 住宅修繕 | 150万円 |
| 合計 | 1,200万円 |
建築後の現金が0円で、退職金も全額繰上返済へ使う場合、この1,200万円を準備する原資がありません。
特に注意が必要なのは、70歳時の修繕費です。
一般的な新築住宅であっても、将来の点検、設備交換、防水、外壁、屋根などの維持費は必要です。
建て替えたから修繕費が不要になるわけではありません。
耐震、断熱、気密、換気などの住宅性能を守ることは大切ですが、性能の高い住宅を長く維持するためにも、修繕資金を残す必要があります。
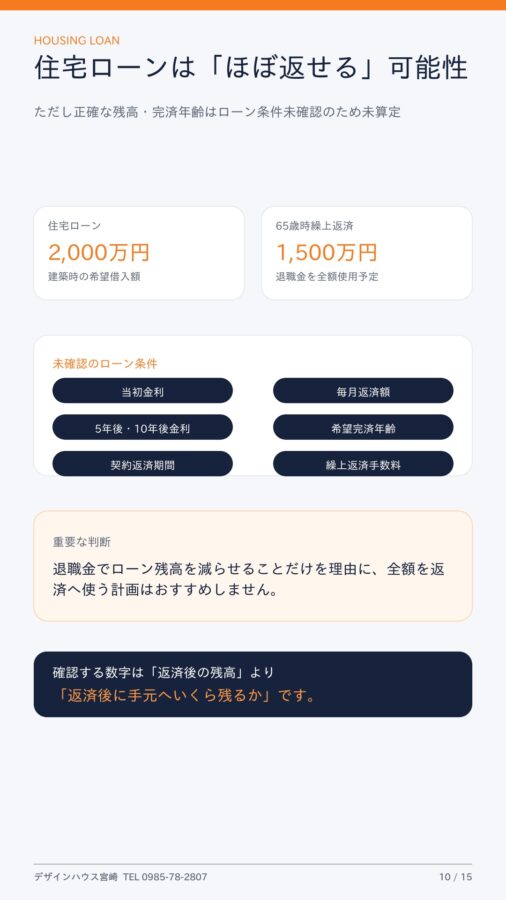
住宅ローンは「ほぼ返せる」可能性があります
今回の住宅ローンは2,000万円です。
65歳時に退職金1,500万円を繰上返済するため、ローン残高を大幅に減らせる可能性があります。
ただし、次の条件が未入力です。
- 当初金利
- 5年後金利
- 10年後金利
- 契約返済期間
- 毎月返済額
- 繰上返済手数料
- 5年ルール・125%ルールの適用
- 希望完済年齢
そのため、65歳時点の正確な住宅ローン残高、繰上返済後の残高、完済年齢、総利息は算定できません。
仮に建築から65歳までの返済で元金が減っていれば、退職金1,500万円によって住宅ローンの多くを返せる可能性はあります。
しかし、ローンを大きく減らせることだけを理由に、退職金の全額を返済へ使う計画はおすすめできません。
重要なのは、繰上返済後の住宅ローン残高ではなく、その時点で手元にいくら残るかです。
退職金は「余ったお金」ではありません
退職金を受け取ると、一時的に預金残高が大きく増えます。
そのため、「住宅ローンを一気に返したい」と考えやすくなります。
しかし、退職金には次の役割があります。
- 年金だけでは不足する生活費を補う
- 車を買い替える
- 住宅の修繕費を準備する
- 医療・介護費に備える
- 配偶者が一人になった後の生活を支える
- 予想外の支出へ対応する
今回の事例では、年金だけで生活費を賄えない可能性があります。
その状態で退職金を全額住宅ローンへ使うと、老後の不足を補う資金がなくなります。
住宅ローン残高を減らすことと、老後の安心を増やすことは、必ずしも同じではありません。
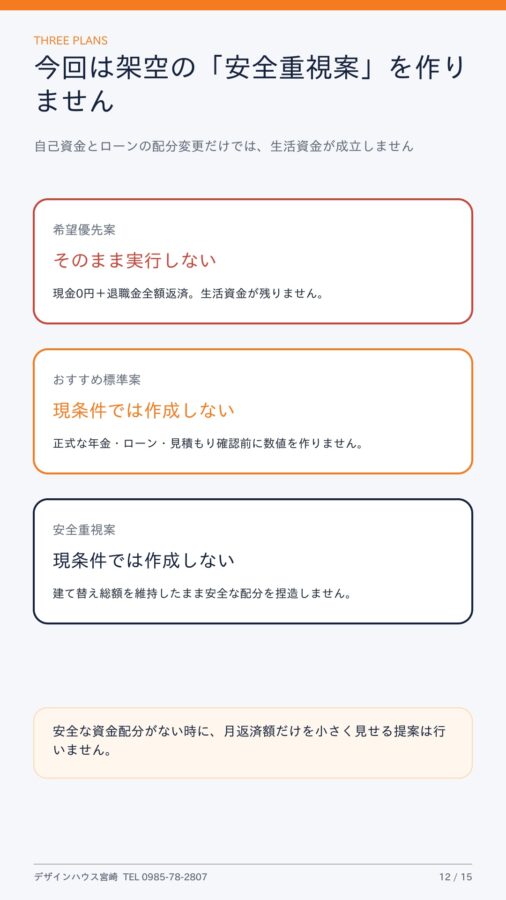
なぜ「希望優先案」をそのままおすすめできないのか
希望優先案は、次の内容です。
- 建て替え総額:2,900万円
- 自己資金:900万円
- 住宅ローン:2,000万円
- 65歳時に退職金1,500万円を全額繰上返済
- 建築直後の現金:0円
- 退職金使用後の現金:0円
この計画は、建築費の支払いと住宅ローンの圧縮を優先しています。
一方で、次の資金が確保されていません。
- 建築後の生活防衛資金
- 妻の年金開始までの生活費
- 車の買い替え費用
- 将来の修繕費
- 医療・介護予備費
- 年金と生活費の差額を補う老後資金
そのため、希望優先案をそのまま実行することはおすすめできません。
「安全重視案」を架空の数字で作らない理由
自己資金を減らして預金を残せば、住宅ローン額は増えます。
住宅ローンを減らすために自己資金を増やすと、建築後の現金がさらに少なくなります。
返済期間を長くすれば月々の返済額は下げられますが、老後まで住宅ローンが残ります。
退職金を残せば老後資金は確保できますが、住宅ローンの返済が続きます。
つまり、現在の建て替え総額2,900万円を維持したまま、自己資金と住宅ローンの配分だけを変更しても、すべての問題を解決することはできません。
安全な資金配分が成立しない場合に、見せかけの「おすすめ標準案」や「安全重視案」を作ることはできません。
今回の安全重視案は、現条件では作成しません。
正式な収入、年金、住宅ローン条件、建て替え費用の内訳を確認し、フルVERSIONで再設計する必要があります。
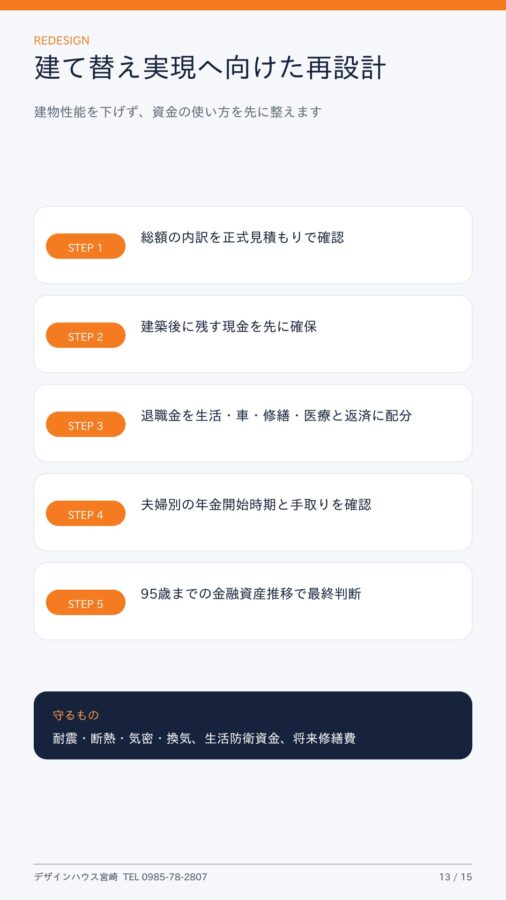
建て替えを実現するために必要な5つの見直し
STEP1 建て替え総額の内訳を確定する
2,900万円の中に、解体、仮住まい、外構、地盤改良、登記、保険、家具・家電などが含まれているか確認します。
希望する26坪・3LDKについても、正式な設計と見積もりが必要です。
STEP2 建築後に残す現金を先に決める
預金900万円を全額使うのではなく、建築後の生活防衛資金として残す金額を先に決めます。
車の買い替えが65歳に予定されているため、少なくとも250万円は住宅ローンの繰上返済とは別に考える必要があります。
STEP3 退職金の役割を分ける
退職金1,500万円を次のように分けて検討します。
- 生活費の補填
- 車の買い替え
- 修繕費
- 医療・介護費
- 住宅ローンの繰上返済
住宅ローンへの返済額は、これらを確保した後に決めます。
STEP4 年金生活開始後の収支を確認する
夫婦それぞれの年金受給開始年齢と手取り額を確認します。
特に、夫の退職から妻の年金開始までの期間について、生活費をどの資金で補うかを決めます。
STEP5 フルVERSIONで95歳まで確認する
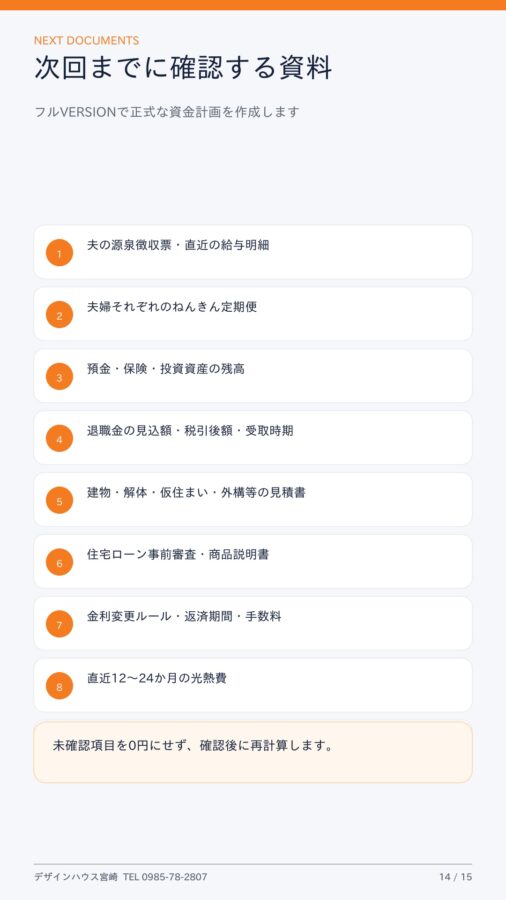
次の資料をそろえ、95歳までの金融資産推移を確認します。
- 夫の源泉徴収票
- 夫婦それぞれのねんきん定期便
- 預金・保険・投資資産の残高
- 退職金の見込額と受取時期
- 建て替え工事の正式見積書
- 解体・仮住まい・外構・引越しの見積書
- 住宅ローン事前審査結果
- 住宅ローン商品説明書
- 金利変更ルール
- 繰上返済手数料
- 直近12~24か月の光熱費
- 車・修繕・医療・介護費の予定
住宅会社なのに建築を止める理由
住宅会社は、家を建てることが仕事です。
しかし、建物が完成した時点で、お客様の生活が終わるわけではありません。
住宅ローンを返し終わることだけがゴールでもありません。
建て替え後も、毎日の生活費、税金、保険、車、住宅修繕、医療・介護などの支出が続きます。
デザインハウス宮崎では、住宅ローンの承認可能性だけで建築をおすすめしません。
建築後の生活が守れない資金計画であれば、一度立ち止まり、条件を整えることが住宅会社としての責任だと考えています。
今回の事例では、住宅ローンをほぼ返せる可能性があります。
それでも、預金と退職金を使い切り、その後の生活資金が残らないため、現在の条件では建築契約をおすすめしません。
これは、建て替えを諦めるための判断ではありません。
安心して建て替えられる条件を探すための判断です。
まとめ|完済できる家でも、建ててよい家とは限りません
今回の計画は、預金900万円をすべて建築費に使い、住宅ローン2,000万円を借り、65歳時に退職金1,500万円を全額繰上返済する内容です。
住宅ローンは大きく減らせる可能性があります。
しかし、建築直後の現金は0円。退職金使用後の現金も0円です。
さらに、将来は次の費用が予定されています。
- 65歳時の車の買い替え:250万円
- 70歳・80歳・90歳の修繕費:合計450万円
- 80歳時の医療・介護予備費:500万円
- 将来支出合計:1,200万円
夫婦の年金合計は月18万円ですが、手取りを90%とする暫定計算では月16万2,000円です。
高断熱住宅による保守的な光熱費削減を反映しても、老後生活費に対して毎月約2万4,000円が不足します。
妻の年金開始前には、さらに大きな不足が発生する可能性があります。
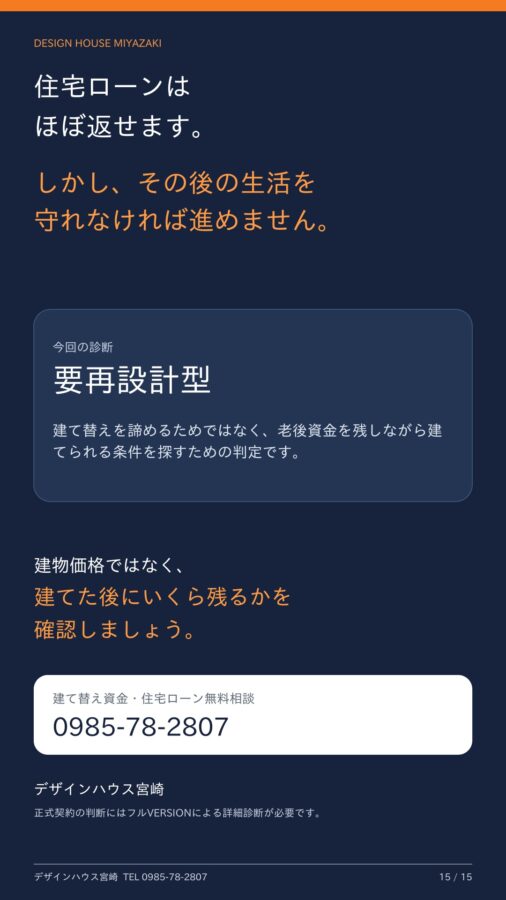
住宅ローンはほぼ返せます。
しかし、預金と退職金を使い切るため、その後の生活が守れません。
「完済できる家」でも、「建ててよい家」とは限りません。
今回の診断結果は「要再設計型」です。
現在の条件では、デザインハウス宮崎は建築契約をおすすめしません。
まずは建築後に残す現金を確保し、退職金の使い方、年金生活の収支、将来支出を整理したうえで、建て替えの可能性を再検討します。
今回の簡易診断は、建て替えの方向性を確認するためのものです。住宅ローンが通るかどうかだけで判断せず、老後資金を残しながら建てられる方法を探します。
正式な契約判断には、収入、年金、退職金、正式見積書、住宅ローン条件を確認したフルVERSIONによる詳細診断が必要です。
建物価格ではなく、建てた後にいくら残るかを確認しましょう。
デザインハウス宮崎
建て替え資金・住宅ローン無料相談
電話:0985-78-2807




