こんにちは。デザインハウス宮崎「建て替えの窓口」です。
50代で建て替えを考え始めたとき、多くの方が心配されるのが「退職金がなくても建て替えられるのか」という問題です。
今回ご紹介するのは、夫56歳・妻53歳のご夫婦の事例です。
お子様はすでに独立され、これから夫婦2人で安心して暮らせる住まいを考えています。
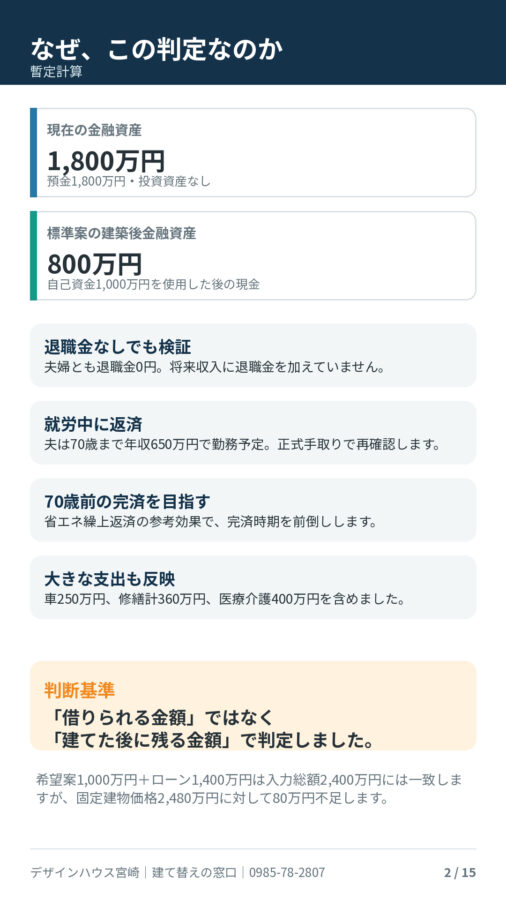
夫婦ともに退職金の予定はありません。
現在の預金は1,800万円。投資資産もありません。
この条件で建て替えを進めても、老後の生活資金を残せるのでしょうか。
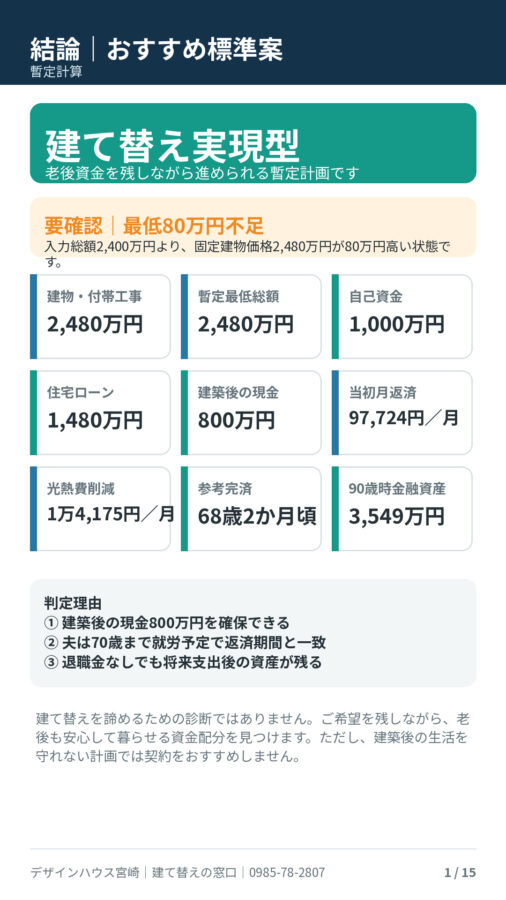
結論からお伝えすると、今回の簡易診断では「建て替え実現型」という暫定判定になりました。
ただし、建物価格と建て替え総額に不一致があるため、正式な見積もりを確認することが前提です。
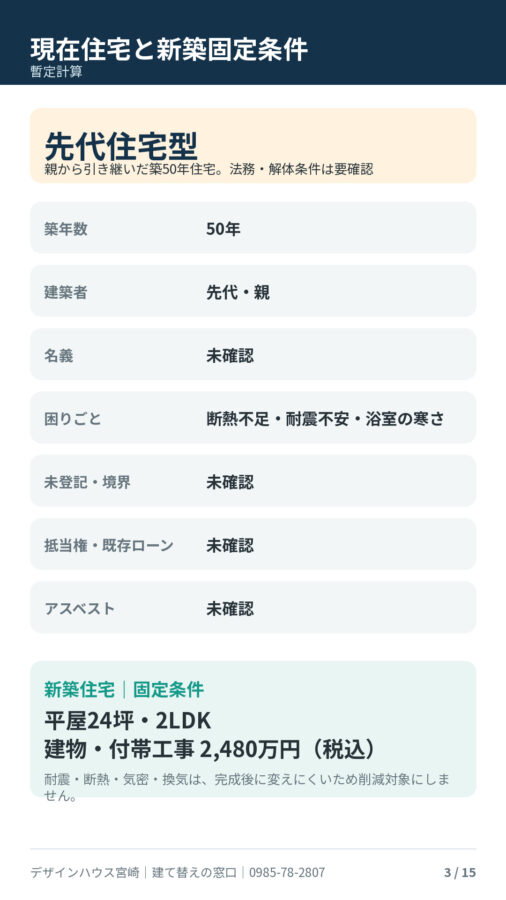
親から引き継いだ築50年の住宅
現在のお住まいは、親から引き継いだ築50年の住宅です。
長く住み継いできた大切な家ですが、次のような悩みを抱えていました。
- 断熱性能が低く、冬の室内が寒い
- 地震が起きたときの耐震性が心配
- 浴室が寒く、冬の入浴に不安がある
- 今後も修理を続けながら住めるのか心配
特に、脱衣室や浴室の寒さは、単に「入浴がつらい」という問題だけではありません。
暖かい居室から寒い脱衣室や浴室へ移動すると、急激な温度差によって体へ負担がかかります。年齢を重ねてからの暮らしを考えると、家の中の温度差を小さくすることは大切です。
今回の計画では、耐震、断熱、気密、換気など、建築後に変更しにくい住宅性能を削減対象にしません。
これから長く安心して暮らすための基本性能は守りながら、夫婦2人に適したコンパクトな平屋を計画します。
希望は平屋23坪ですが、固定条件は24坪です
お客様の希望は、平屋23坪・2LDKです。
一方、今回の簡易診断で使用する共通住宅条件は、平屋24坪・2LDK、建物・付帯工事価格2,480万円です。
そのため、勝手に23坪の価格を推定したり、1坪減らした分の値引きを計算したりすることはしていません。
坪数による価格差は、建物の形、間取り、設備、構造、施工条件などによって変わるからです。
今回の診断では、固定条件である24坪・2,480万円を使用しています。
23坪で建築する場合の正式価格については、設計と見積もりを確認したうえで判断する必要があります。
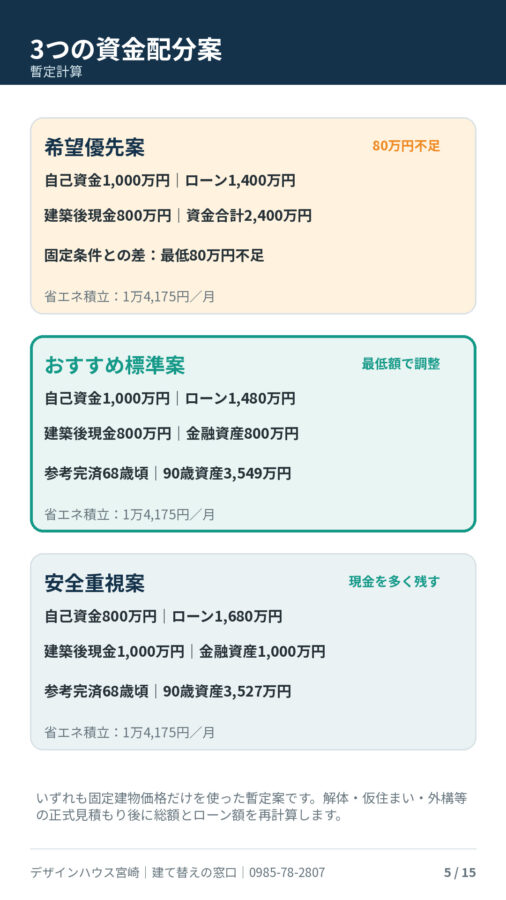
入力された総額2,400万円では最低80万円不足します
今回入力された建て替え条件は、次のとおりです。
- 建て替え総額:2,400万円
- 希望自己資金:1,000万円
- 希望住宅ローン:1,400万円
- 金利:年1.5%
- 返済期間:14年
- 完済予定:夫70歳
- 建築後に残す現金:800万円
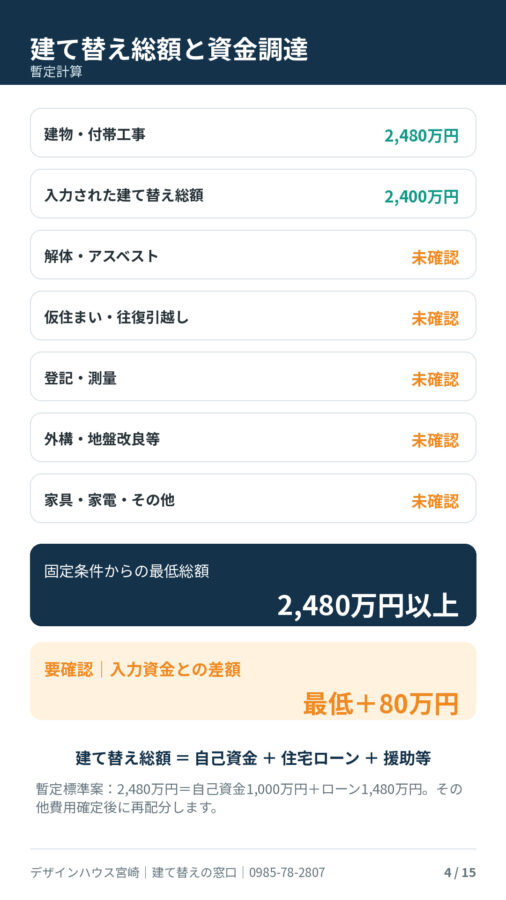
自己資金1,000万円と住宅ローン1,400万円の合計は2,400万円ですので、入力された建て替え総額とは一致しています。
しかし、今回の共通条件では、建物・付帯工事価格だけで2,480万円です。
つまり、建物価格だけを見ても最低80万円不足しています。
さらに、今回の入力には、次の費用の具体的な金額がありません。
- 既存住宅の解体費
- アスベスト調査・除去費
- 仮住まい費用
- 往復の引越し費用
- 登記・測量費
- 外構工事費
- 地盤改良費
- 設計・確認申請費
- 住宅ローン諸費用
- 火災保険・地震保険
- 家具・家電
- その他の諸費用
したがって、実際の建て替え総額は2,480万円よりも高くなる可能性があります。
今回の診断では、建物・付帯工事価格2,480万円を「暫定的な最低総額」として使用しています。
正式な建て替え総額は、解体、仮住まい、外構などを含む見積もりがそろってから確定します。
おすすめ標準案は自己資金1,000万円+ローン1,480万円
最低総額2,480万円を前提にしたおすすめ標準案は、次のとおりです。
- 自己資金:1,000万円
- 住宅ローン:1,480万円
- 建築後に残す現金:800万円
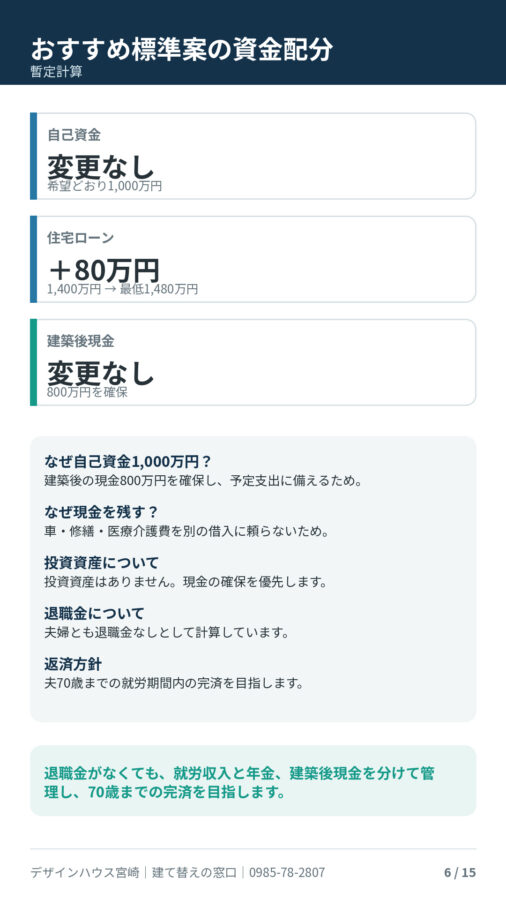
- 建築後の投資資産:0円
- 建築直後の金融資産:800万円
当初の希望案から変更するのは、住宅ローン額です。
希望していた1,400万円から80万円増やし、1,480万円とします。
自己資金は希望どおり1,000万円とし、建築後の現金800万円を守ります。
ただし、これはあくまで建物・付帯工事価格だけを前提にした暫定案です。
解体費や仮住まい費用などが確定した場合は、その分を自己資金で負担するのか、住宅ローンへ加えるのかを再検討しなければなりません。
建築後の現金800万円を守る理由
「預金が1,800万円あるなら、もう少し自己資金を増やしたほうがよいのでは」と感じる方もいらっしゃるかもしれません。
しかし、今回のご夫婦には退職金がありません。
将来、まとまった退職金を受け取る予定がないため、現在の預金は老後の生活を守る重要な資金です。
自己資金を増やせば住宅ローンは減りますが、建築後に残る現金も減ってしまいます。
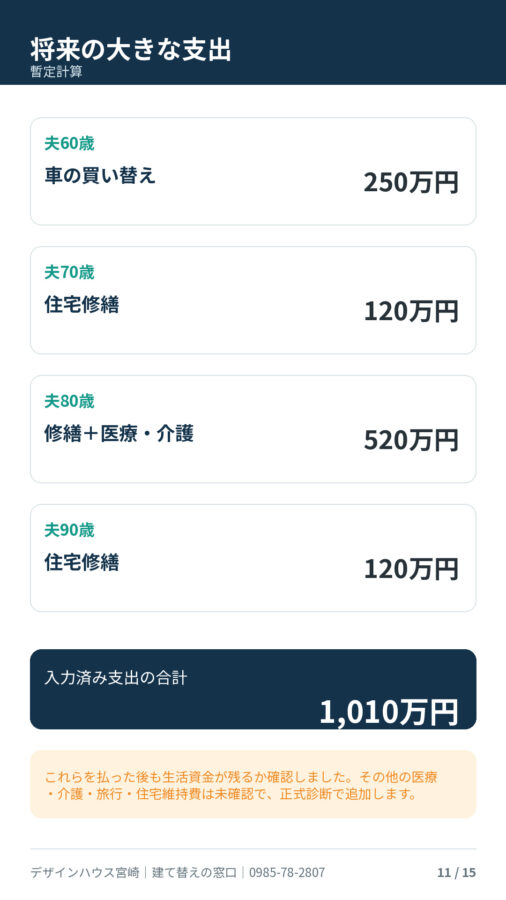
特に、今回のご家庭では次の支出を予定しています。
- 夫60歳:車の買い替え250万円
- 夫70歳:住宅修繕120万円
- 夫80歳:住宅修繕120万円
- 夫80歳:医療・介護予備費400万円
- 夫90歳:住宅修繕120万円
入力されている大きな支出の合計は1,010万円です。
もちろん、すべてが予定どおりに発生するとは限りません。しかし、退職金がない家庭ほど、建築時に預金を使いすぎず、将来の支出へ備える必要があります。
建築後の現金800万円は決して多すぎる金額ではありません。
車の買い替え、医療・介護、住宅修繕などへ対応するための生活防衛資金として確保します。
住宅ローン1,480万円の月返済額は?
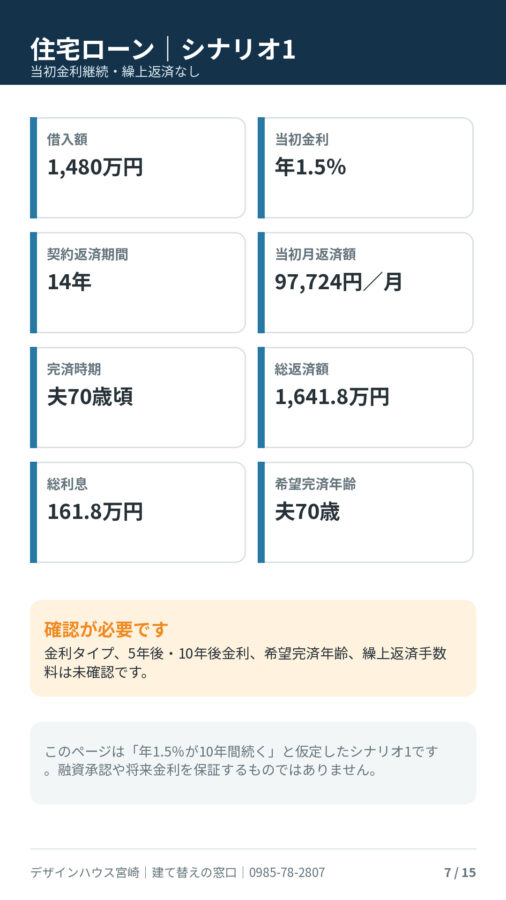
住宅ローン1,480万円を、年1.5%、返済期間14年、元利均等返済で借りると仮定した場合、当初の月返済額は約9万7,724円です。
繰上返済をしない場合は、夫70歳頃の完済予定となります。
夫は現在56歳で、70歳まで勤務する予定です。
そのため、契約上の返済期間と就労予定期間はおおむね一致しています。
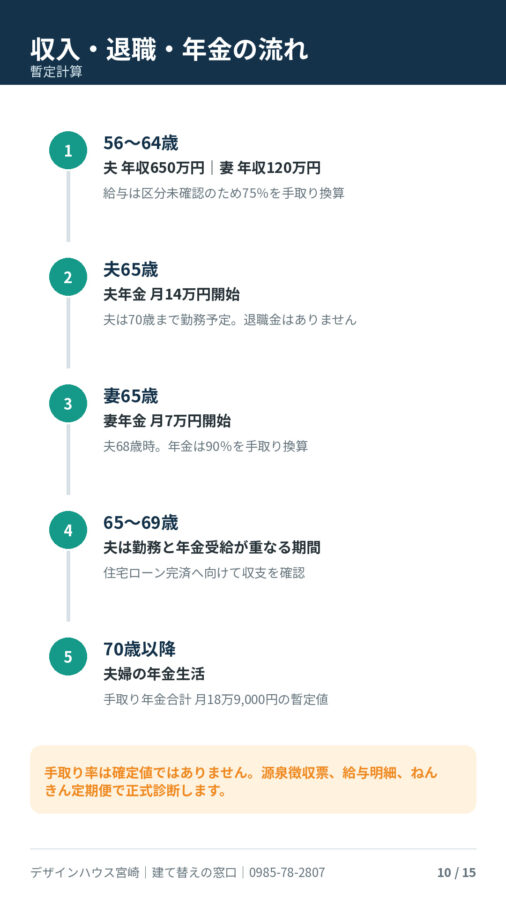
ただし、夫の年収650万円、妻の年収120万円が税込なのか手取りなのかは確認できていません。
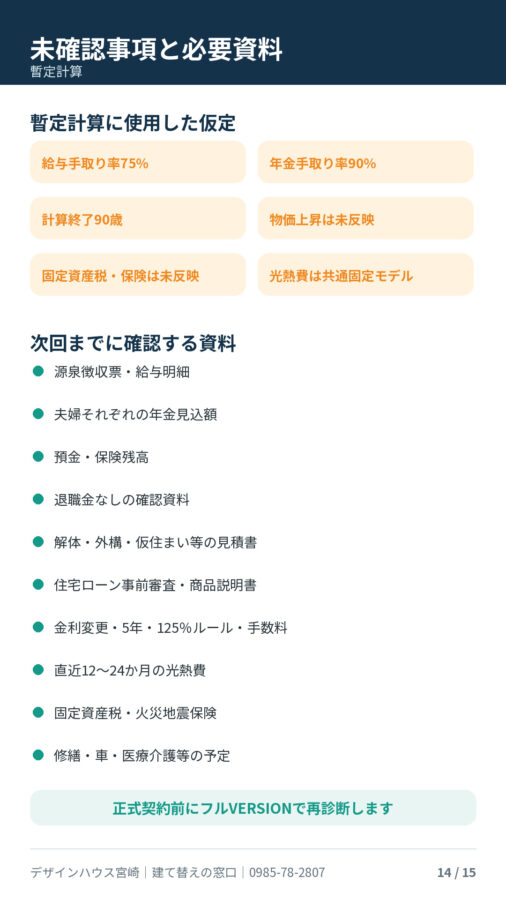
今回の簡易計算では、給与収入の75%を手取りとして暫定換算しています。
実際の返済負担を確認するには、源泉徴収票や給与明細を使い、税金や社会保険料を反映した正式な手取り収入を確認する必要があります。
退職金なしでも、70歳まで働く収入が支えになります
夫の現在年収は650万円で、70歳まで勤務する予定です。
妻の現在年収は120万円で、65歳まで勤務する予定です。
年金については、夫が65歳から月14万円、妻が65歳から月7万円を受け取る予定です。
年金が額面か手取りか未確認のため、今回の簡易計算では年金額の90%を手取りとして換算しました。
夫婦の年金がそろった後の手取り年金は、暫定で月18万9,000円です。
夫は65歳から69歳まで、給与と年金の両方を受け取る計画になります。
今回の事例では、退職金がない代わりに、夫が70歳まで働く予定であることが住宅ローン返済を支える大きなポイントです。
ただし、将来の働き方や健康状態は変わる可能性があります。
「70歳まで必ず現在と同じ条件で働ける」と決めつけず、勤務条件や収入が変わった場合の安全性も正式診断で確認する必要があります。
高断熱住宅の光熱費削減を繰上返済へ
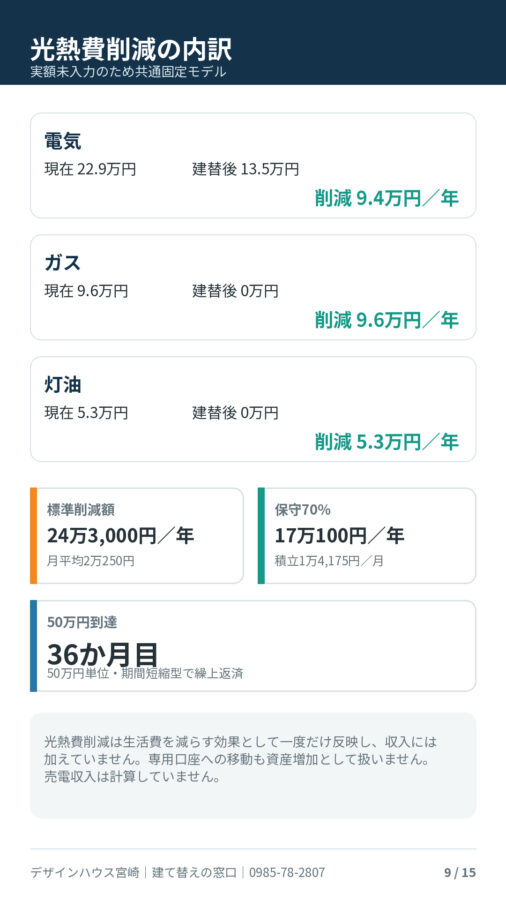
現在の光熱費が未入力のため、今回の診断では共通光熱費モデルを使用しています。
- 現在の年間光熱費:37万8,000円
- 建て替え後の年間光熱費:13万5,000円
- 標準削減額:年間24万3,000円
- 保守的な削減額:年間17万100円
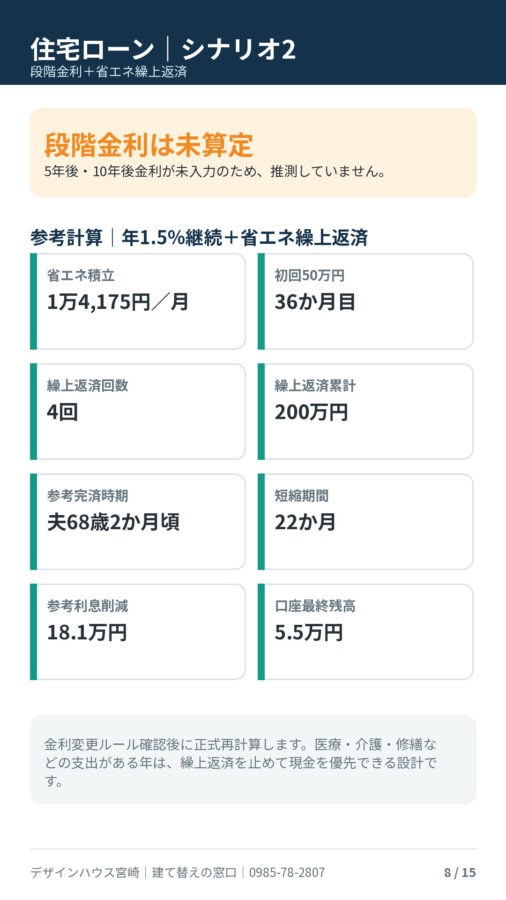
- 保守的な月平均削減額:1万4,175円
標準削減額をそのまま使うのではなく、70%に抑えた保守的な金額を採用しています。
この月1万4,175円を使ってしまわず、省エネ繰上返済専用口座へ毎月移します。
専用口座が50万円に達するたびに、期間短縮型の繰上返済を行う計画です。
期間短縮型とは、毎月返済額を大きく変えず、住宅ローンの完済時期を早める方法です。
参考計算では夫68歳2か月頃に完済
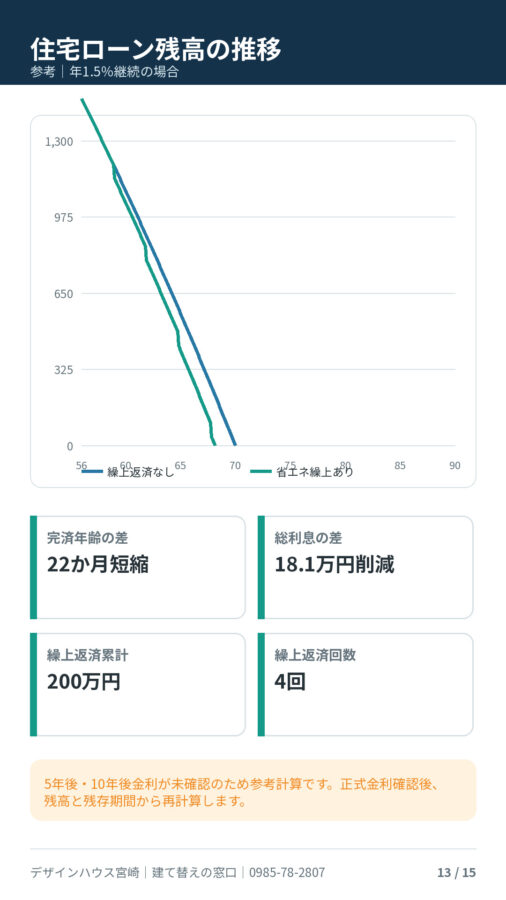
年1.5%の金利が14年間継続すると仮定し、光熱費削減分を50万円単位で繰上返済した場合、参考結果は次のとおりです。
- 初回50万円到達:36か月目
- 繰上返済回数:4回
- 繰上返済累計額:200万円
- 返済期間の短縮:約22か月
- 参考完済時期:夫68歳2か月頃
- 利息削減額:約18万1,000円
- 完済時の専用口座残高:約5万5,000円
省エネ効果を計画どおり繰上返済へ回せれば、夫70歳の完済予定を、約1年10か月早められる参考結果です。
ただし、5年後と10年後の金利は入力されていません。
そのため、段階金利による正式な返済シミュレーションは行っていません。
今回の結果は、年1.5%が完済まで続くと仮定した参考計算です。将来の金利や光熱費削減効果を保証するものではありません。
90歳時点の金融資産は約3,549万円という暫定結果
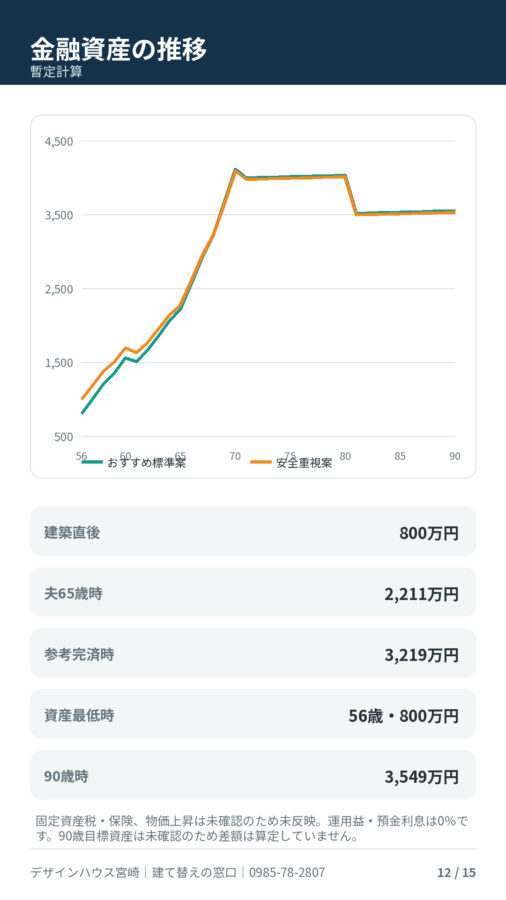
今回の簡易計算では、給与収入、年金、生活費、住宅ローン返済、車、修繕、医療・介護予備費を反映し、90歳までの金融資産を試算しました。
おすすめ標準案の主な結果は次のとおりです。
- 建築直後の金融資産:800万円
- 資産が最も少なくなる時点:建築直後
- 資産最低額:800万円
- 夫65歳時点:約2,211万円
- 住宅ローン完済時点:約3,219万円
- 90歳時点:約3,549万円
退職金がなくても、夫が70歳まで勤務し、夫婦の年金収入が予定どおり確保できれば、将来支出を反映した後も金融資産が残るという暫定結果です。
ただし、この試算には物価上昇、固定資産税、火災保険、地震保険、住宅の通常維持費などが含まれていません。
したがって、90歳時点の3,549万円は確定金額ではありません。
正式診断では、未確認費用を追加し、より厳しい条件でも生活資金が残るかを確認する必要があります。
退職金がないから建て替えられない、とは限りません
退職金がないと聞くと、建て替えを諦めなければならないように感じるかもしれません。
しかし、建て替えの可否は退職金の有無だけでは決まりません。
確認するべきなのは、次のような内容です。
- 現在の預金はいくらあるか
- 建築後に現金をいくら残せるか
- 何歳まで、どの程度の収入があるか
- 年金は何歳から、いくら受け取れるか
- 住宅ローンを就労期間内に完済できるか
- 車や修繕、医療・介護費に備えられるか
- 90歳まで生活資金が残るか
今回の事例では、退職金はありませんが、夫が70歳まで働く予定であり、住宅ローンの返済期間も14年です。
さらに、高断熱住宅によって削減できた光熱費を繰上返済へ回すことで、70歳より前の完済を目指せる可能性があります。
「退職金がない」という一つの条件だけで、建て替えを諦める必要はありません。
一方で、収入や年金を楽観的に見積もったり、解体費などを含めずに契約を進めたりしてはいけません。
正式見積もりで建て替え総額を確認することが最優先
今回の事例で最も重要な確認事項は、建て替え総額です。
入力された総額は2,400万円ですが、固定された建物・付帯工事価格だけで2,480万円です。
さらに、解体、アスベスト、仮住まい、引越し、外構、登記などの費用が加わります。
そのため、現時点で「総額2,480万円で建てられる」と判断することはできません。
まずは、入居までに必要なすべての費用を含む正式見積もりを作成します。
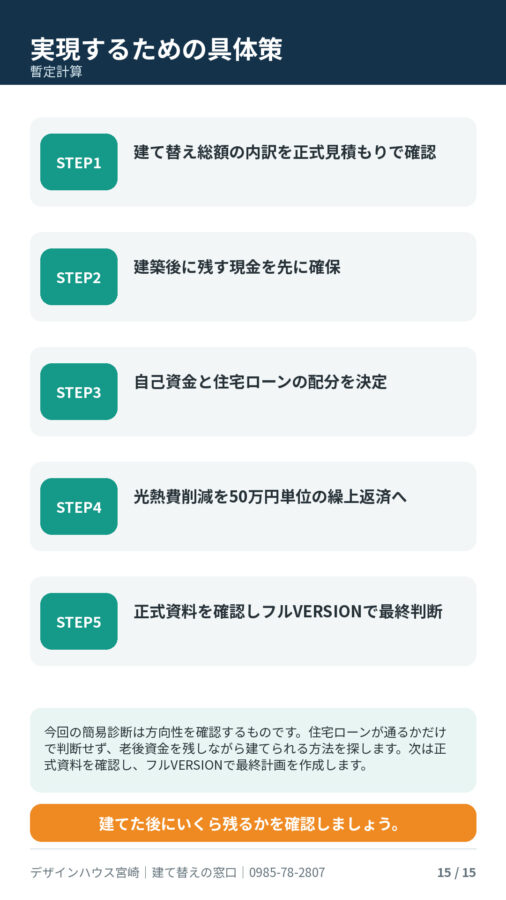
そのうえで、次の順番で資金配分を整えます。
- 建て替え総額を確定する
- 建築後に残す現金800万円を確保する
- 自己資金額を決める
- 必要な住宅ローン額を確認する
- 月返済額と完済年齢を再計算する
- 90歳までの金融資産を再確認する
建物価格だけを見て契約を判断せず、建て替え総額と建築後の生活資金を同時に確認することが大切です。
まとめ|建てた後の800万円を守れるかが重要
今回の簡易診断は、夫56歳・妻53歳、預金1,800万円、退職金なしのご夫婦が、70歳までの完済を目指す建て替え計画です。
暫定的なおすすめ案は、次のとおりです。
- 建物・付帯工事価格:2,480万円
- 自己資金:1,000万円
- 住宅ローン:最低1,480万円
- 建築後に残す現金:800万円
- 当初月返済額:約9万7,724円
- 省エネ積立額:月1万4,175円
- 参考完済時期:夫68歳2か月頃
- 90歳時点金融資産:約3,549万円
退職金がなくても、就労収入、年金、預金、将来の支出を整理すれば、建て替えの可能性を確認できます。
ただし、現在の総額2,400万円では、固定建物価格に対して最低80万円不足しています。解体費などを含めると、不足額がさらに増える可能性があります。
今回の判定は、正式見積もりで総額を確定し、安全な資金配分を再確認することを条件とした「建て替え実現型」です。
デザインハウス宮崎では、「住宅ローンがいくら借りられるか」だけでは判断しません。
建築後に現金がいくら残るのか、退職金がなくても生活を維持できるのか、住宅ローンを何歳で完済できるのか、90歳まで資金が残るのかを一緒に確認します。
建物価格ではなく、建てた後にいくら残るかを確認しましょう。
デザインハウス宮崎
建て替えの窓口
電話:0985-78-2807
※本記事は入力情報と仮定値を使用した簡易診断事例です。給与は75%、年金は90%を手取りとして暫定換算しています。物価上昇、固定資産税、保険、住宅維持費などは未反映です。光熱費削減額、将来の金利、融資承認を保証するものではありません。正式契約の判断前には、見積書、収入、年金、税金、保険、住宅ローン条件を確認したフルVERSIONの詳細診断が必要です。