


64歳・預金600万円・月7万円で建て替えできる?
今回のご相談者は、夫64歳・妻62歳のご夫婦です。
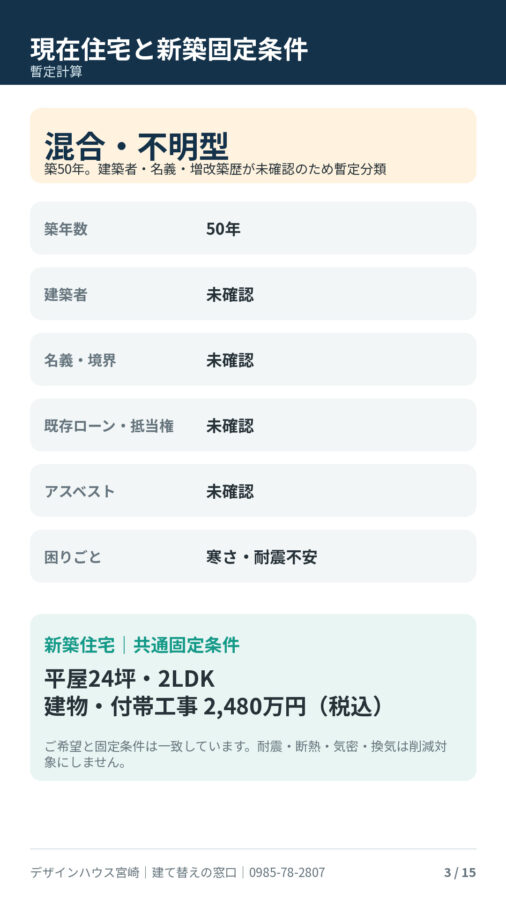
現在の住宅は築50年。冬の寒さと耐震性に不安があり、平屋24坪・2LDKへの建て替えを希望されています。
現在のお悩み
- 築50年で建物の耐震性が心配
- 冬の室内が寒い
- 高齢になっても暮らしやすい平屋にしたい
- 毎月7万円以内の返済に抑えたい
ご希望の住宅は、今回の共通条件である「平屋24坪・2LDK」と一致しています。
建物・付帯工事価格は2,480万円(税込)です。
今回の診断結果
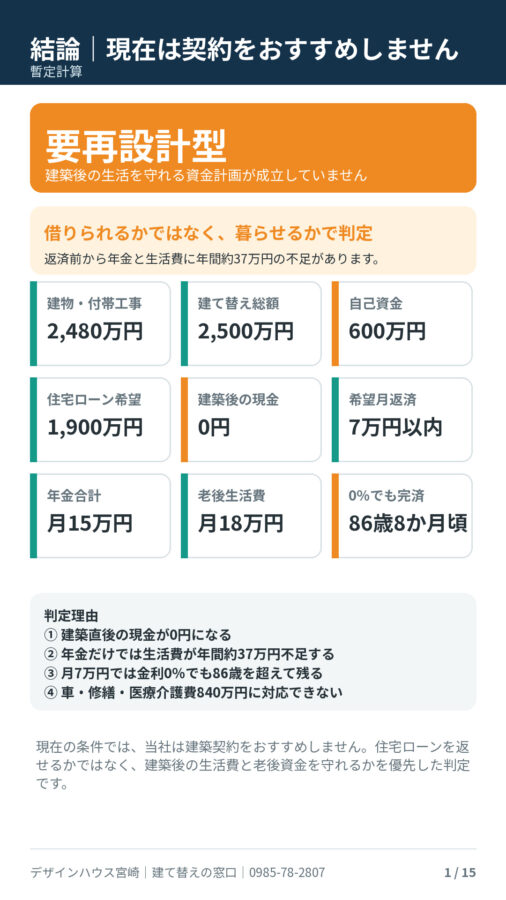
要再設計型
現在の条件では、当社は建築契約をおすすめしません。
住宅ローンを返せるかどうかだけでなく、建築後の生活費、車、住宅修繕、医療・介護費まで守れるかを優先した判定です。
今回の計画には、主に次の問題があります。
- 自己資金をすべて使うため、建築後の現金が0円になる
- 年金収入だけでは、住宅ローン返済前から生活費が不足する
- 月7万円では、金利0%でも夫86歳を超えるまで返済が続く
- 3年後の車購入費200万円を準備できない
- 修繕費や医療・介護費に対応する現金がない
- 建て替え総額の内訳が確認できていない
建て替えへのご希望を否定するための判定ではありません。
しかし、安全な資金配分が成立していない状態で建築契約を進めることはおすすめできません。
ご夫婦の収入と資産
今回の基本条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 夫の年齢 | 64歳 |
| 妻の年齢 | 62歳 |
| 夫の現在年収 | 250万円 |
| 夫の勤務予定 | 67歳まで |
| 妻の収入 | なし |
| 現在の預金 | 600万円 |
| 投資資産 | なし |
| 退職金 | なし |
| 子どもからの援助 | なし |
| 夫の年金 | 65歳から月10万円 |
| 妻の年金 | 65歳から月5万円 |
| 年金合計 | 月15万円 |
| 現在の生活費 | 月20万円 |
| 老後希望生活費 | 月18万円 |
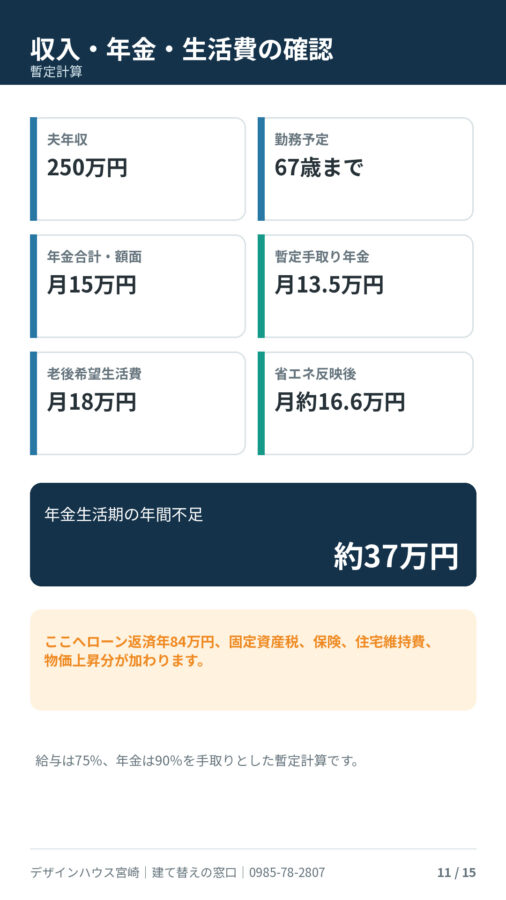
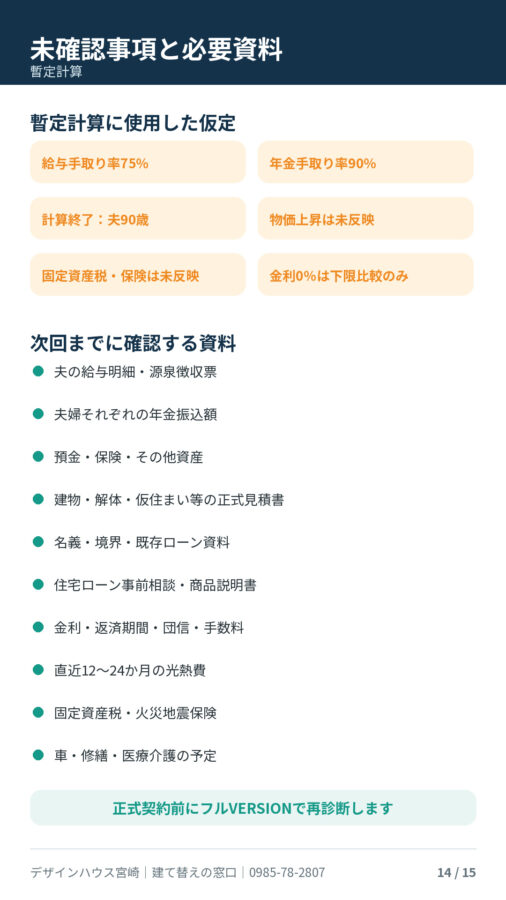
夫の年収が税込か手取りか確認できていないため、給与の75%を手取りとした暫定計算です。
年金についても額面か手取りか未確認のため、入力額の90%を手取りとしています。
建て替え総額と資金調達額は一致している
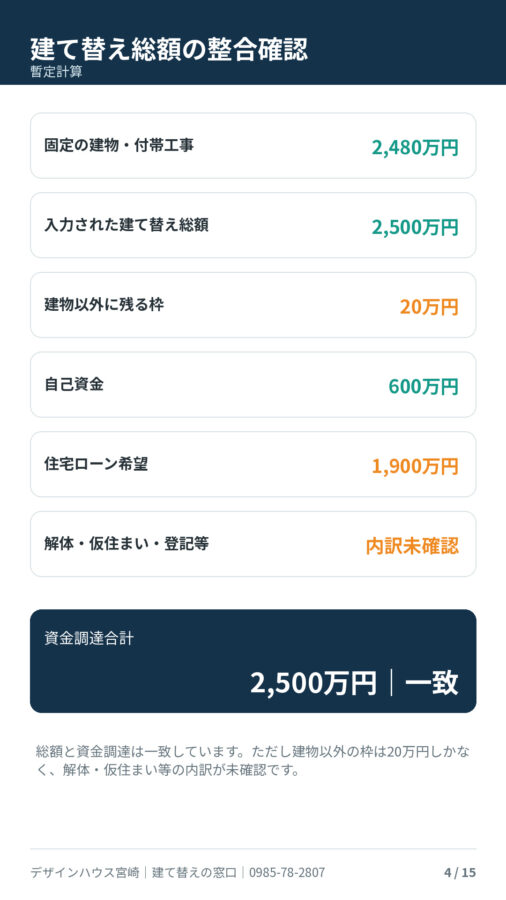
今回入力された建て替え総額は2,500万円です。
資金計画は、次のようになっています。
| 項目 | 金額 |
|---|---|
| 建て替え総額 | 2,500万円 |
| 使用する自己資金 | 600万円 |
| 希望住宅ローン | 1,900万円 |
| 資金調達合計 | 2,500万円 |
| 建築後の現金 | 0円 |
建て替え総額と資金調達合計は一致しています。
しかし、金額が一致していることと、安全な資金計画であることは同じではありません。
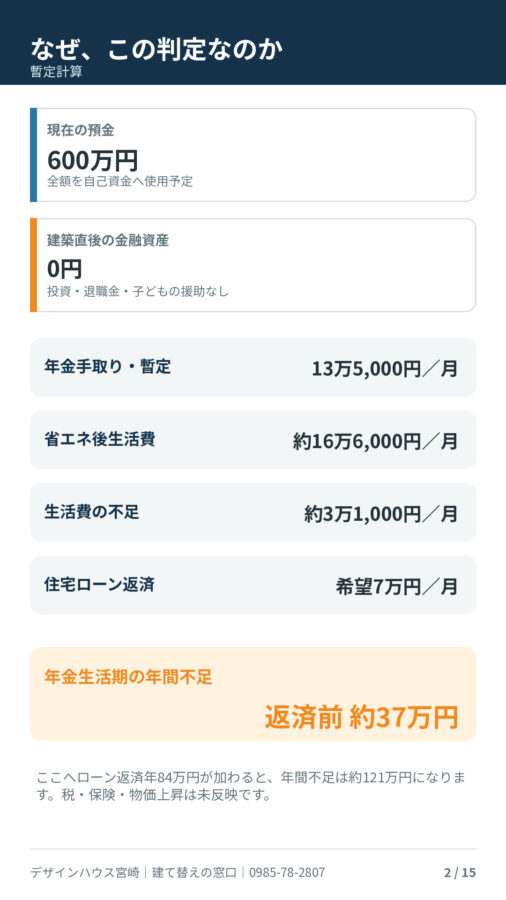
預金600万円をすべて自己資金として使うため、建築直後の現金は0円になります。
投資資産、退職金、子どもからの援助もありません。
建築直後に病気、車の故障、家電の買い替えなどが発生しても、対応する現金が残っていない状態です。
建物価格以外に使える枠は20万円だけ
今回の建物・付帯工事価格は2,480万円です。
入力された建て替え総額は2,500万円なので、建物・付帯工事以外に使える枠は20万円しかありません。
| 項目 | 金額 |
|---|---|
| 建物・付帯工事価格 | 2,480万円 |
| 入力された建て替え総額 | 2,500万円 |
| 建物以外に残る枠 | 20万円 |
実際の建て替えでは、次の費用が必要になる可能性があります。
- 既存住宅の解体費
- アスベスト調査・除去費
- 仮住まい費用
- 往復の引越し費用
- 登記・測量費用
- 地盤改良費
- 外構工事費
- 住宅ローン諸費用
- 火災・地震保険
- 家具・家電
- その他の諸費用
これらの費用が総額2,500万円に含まれているかは未確認です。
正式見積もりを確認すると、必要総額が2,500万円を上回る可能性があります。
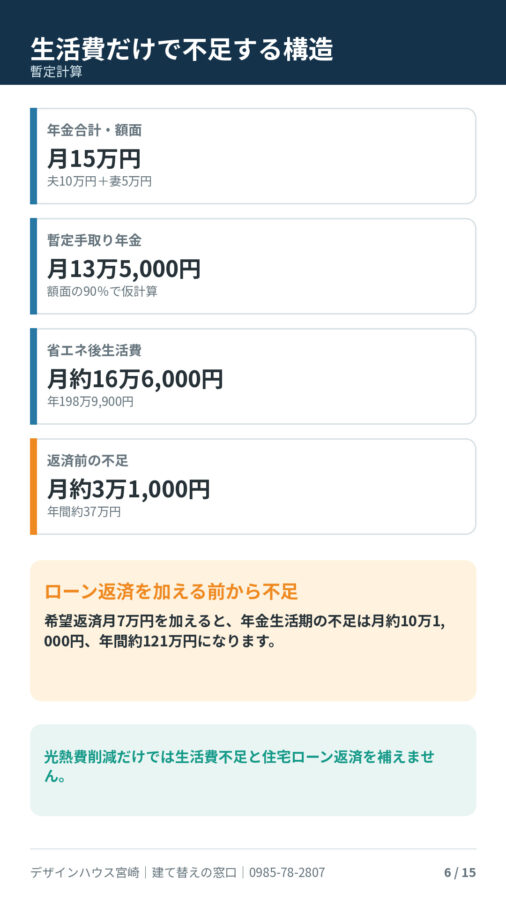
年金だけで生活費が月約3万1,000円不足
夫婦の年金合計は、額面で月15万円です。
年金の90%を手取りとした場合、暫定手取り年金は月13万5,000円になります。
一方、老後の希望生活費は月18万円です。
高断熱・高気密住宅による光熱費削減を保守的に月1万4,175円見込むと、建て替え後の生活費は月約16万6,000円です。
| 項目 | 月額 |
|---|---|
| 年金合計・額面 | 15万円 |
| 暫定手取り年金 | 13万5,000円 |
| 老後希望生活費 | 18万円 |
| 保守的な光熱費削減 | 約1万4,175円 |
| 省エネ反映後の生活費 | 約16万6,000円 |
| 返済前の不足 | 約3万1,000円 |
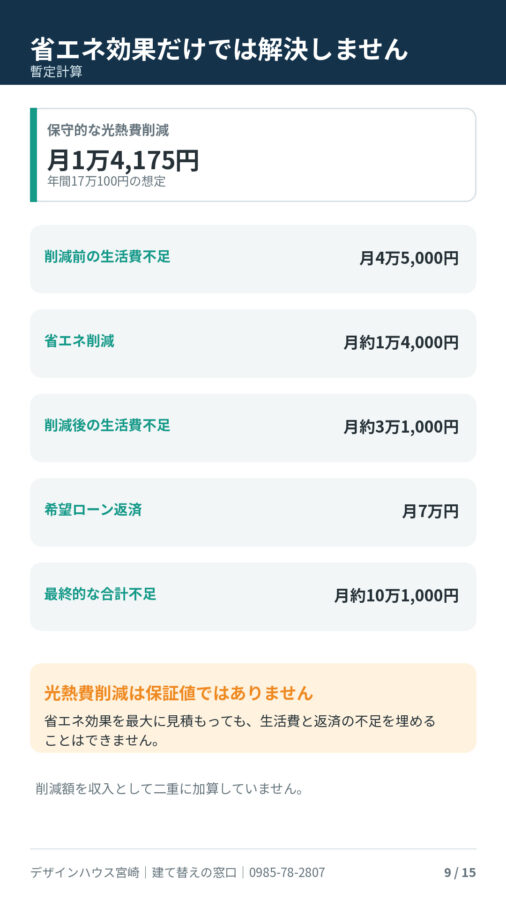
高断熱住宅による光熱費削減を反映しても、住宅ローンを返す前から、毎月約3万1,000円不足する計算です。
年間では約37万円の不足です。
月7万円の返済を加えると月約10万1,000円不足
生活費だけで月約3万1,000円不足する家計に、希望する住宅ローン返済月7万円を加えると、毎月の不足は約10万1,000円になります。
| 項目 | 月額 |
|---|---|
| 省エネ反映後の生活費不足 | 約3万1,000円 |
| 希望住宅ローン返済 | 7万円 |
| 合計不足 | 約10万1,000円 |
年間では約121万円の不足です。
さらに、次の費用は計算に含まれていません。
- 固定資産税
- 火災・地震保険
- 住宅維持費
- 物価上昇
- 家電の買い替え
- 予定外の医療費
- その他の特別支出
実際の不足額は、さらに大きくなる可能性があります。
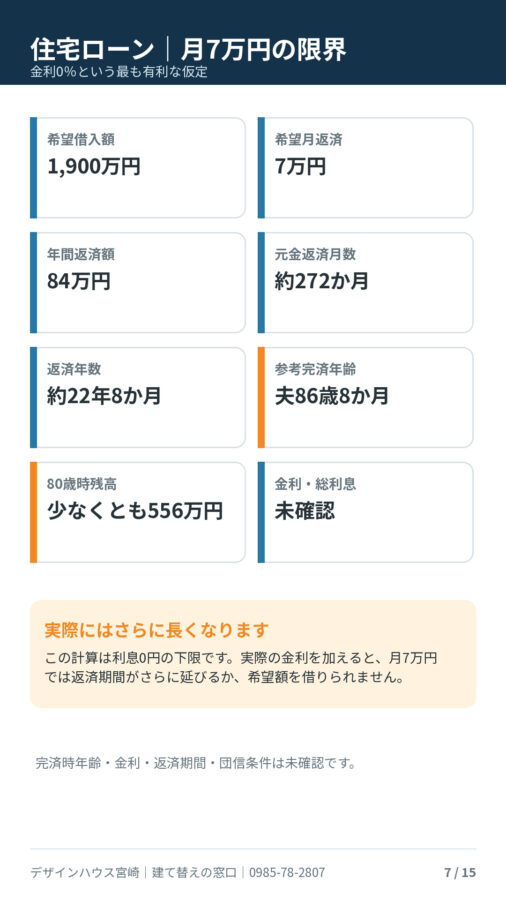
月7万円なら1,900万円を何年で返せる?
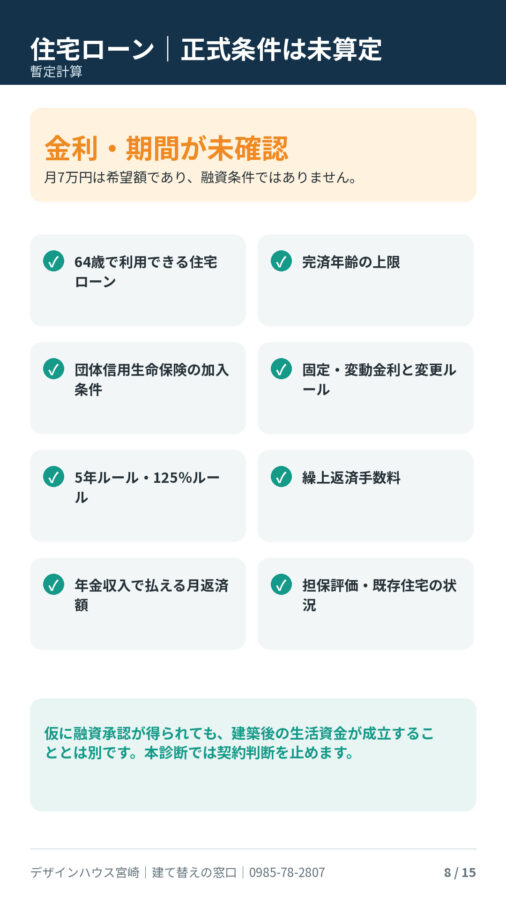
住宅ローンの金利と返済期間が入力されていないため、正式な月返済額、総利息、完済年齢は算定できません。
ただし、返済可能性を確認するため、金利を0%とした最も有利な条件で下限計算を行いました。
金利0%で計算した場合
1,900万円÷月7万円=約271.4か月
実際には端数があるため、約272か月、約22年8か月かかります。
夫64歳から返済を始めると、参考完済年齢は夫86歳8か月頃です。
| 項目 | 金利0%の参考結果 |
|---|---|
| 希望借入額 | 1,900万円 |
| 希望月返済額 | 7万円 |
| 年間返済額 | 84万円 |
| 返済期間 | 約22年8か月 |
| 参考完済年齢 | 夫86歳8か月頃 |
| 夫80歳時点の残高 | 少なくとも約556万円 |
これは利息が一切かからないという、最も有利な計算です。
実際の住宅ローンには金利がかかります。そのため、月7万円のままでは返済期間がさらに延びるか、希望する1,900万円を借りられない可能性があります。
80歳までに完済するには月約9万9,000円以上必要
夫64歳から80歳までの返済期間は16年間、192か月です。
金利0%でも、1,900万円を192か月で返すには次の返済額が必要です。
1,900万円÷192か月=月約9万9,000円
実際には金利が加わるため、必要返済額はさらに増えます。
しかし、年金生活期には生活費だけで月約3万1,000円不足しています。
月約9万9,000円以上の返済を加える資金的な余裕は確認できません。
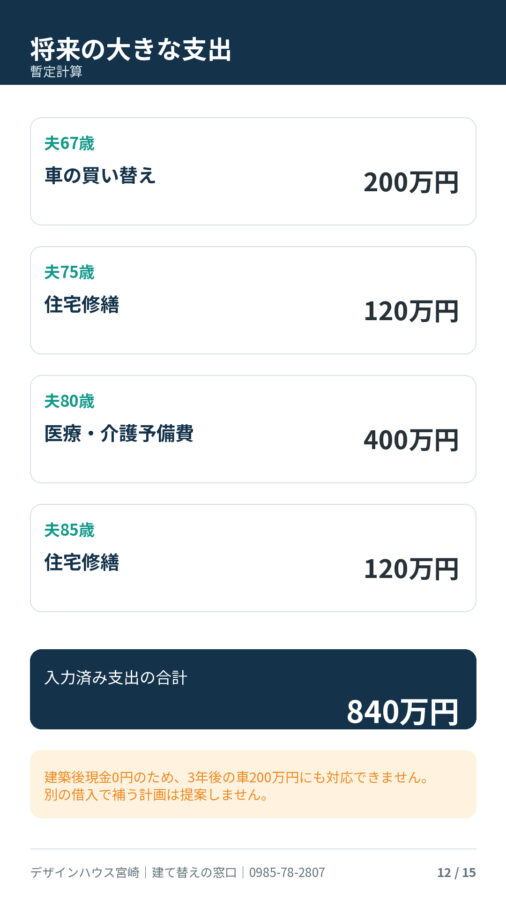
3年後には車の買い替え費用200万円が必要
今回の計画では、夫67歳時、現在から3年後に車の買い替えを予定しています。
そのほかにも、次の大きな支出があります。
| 夫の年齢 | 支出内容 | 金額 |
|---|---|---|
| 67歳 | 車の買い替え | 200万円 |
| 75歳 | 住宅修繕 | 120万円 |
| 80歳 | 医療・介護予備費 | 400万円 |
| 85歳 | 住宅修繕 | 120万円 |
| 合計 | 840万円 |
建築後の現金は0円です。
そのため、3年後の車購入費200万円を、現在の資金計画から準備することができません。
車の購入費や生活費を別の借入で補いながら、住宅ローンを返済する計画はおすすめできません。
光熱費削減だけでは解決できない
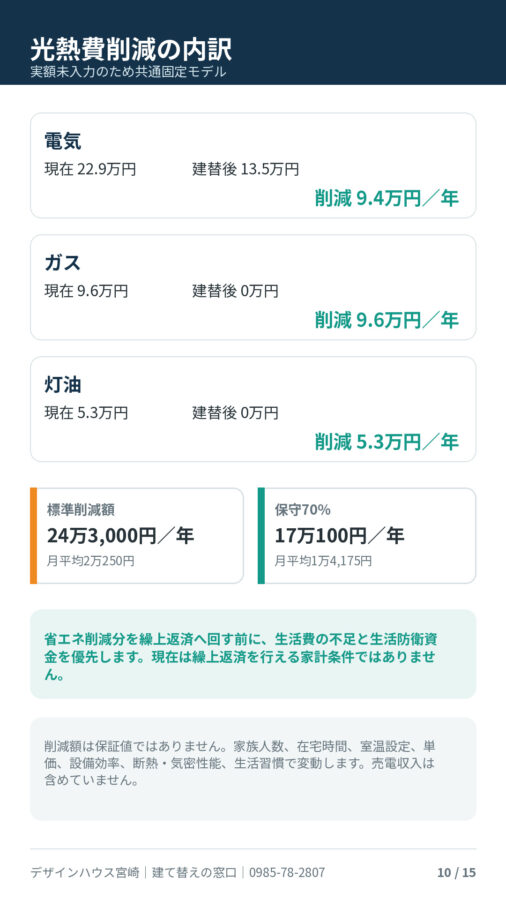
高断熱・高気密住宅へ建て替えることで、光熱費を削減できる可能性はあります。
実際の光熱費が入力されていないため、今回は共通固定モデルを使用しています。
| 項目 | 現在 | 建て替え後 | 年間削減額 |
|---|---|---|---|
| 電気代 | 22万9,000円 | 13万5,000円 | 9万4,000円 |
| ガス代 | 9万6,000円 | 0円 | 9万6,000円 |
| 灯油代 | 5万3,000円 | 0円 | 5万3,000円 |
| 合計 | 37万8,000円 | 13万5,000円 | 24万3,000円 |
計画では削減効果を過大に見込まないよう、70%に抑えた金額を使用しています。
- 保守的な年間削減額:17万100円
- 月平均削減額:1万4,175円
削減前の生活費不足は月4万5,000円です。
省エネ効果を反映すると、生活費不足は月約3万1,000円まで減ります。
しかし、そこへ住宅ローン返済月7万円を加えると、最終的な不足は月約10万1,000円です。
光熱費削減は家計改善に役立ちますが、今回の生活費不足と住宅ローン返済の両方を補うことはできません。
また、光熱費削減額は保証値ではありません。家族人数、在宅時間、設定温度、電気料金、設備効率、断熱・気密性能、生活習慣によって変動します。
省エネ繰上返済を行う段階ではありません
通常の計画では、削減できた光熱費を専用口座へ積み立て、50万円に達した時点で期間短縮型の繰上返済を行います。
しかし、今回の家計では、年金収入だけで生活費が不足します。
そのため、光熱費削減分を繰上返済へ回すのではなく、まず生活費と生活防衛資金を優先しなければなりません。
生活費を別の借入で補いながら、住宅ローンの繰上返済を行う計画は提案できません。
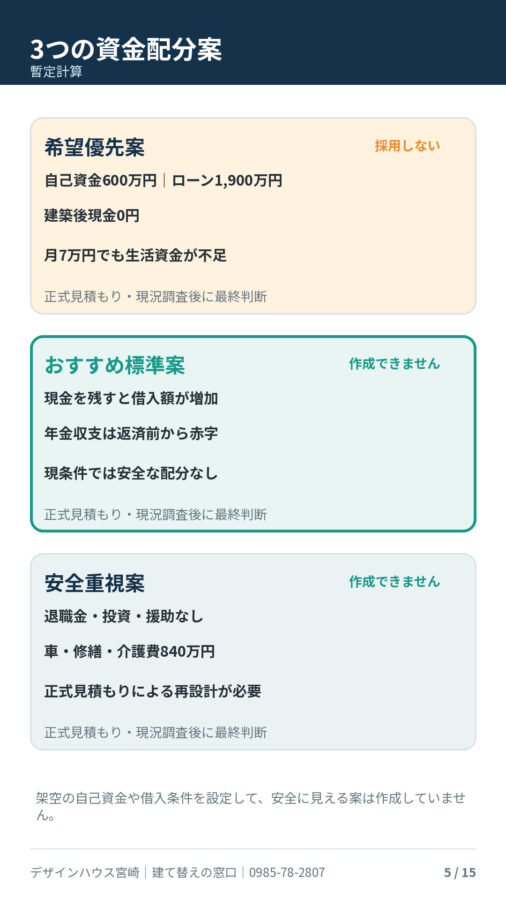
3つの資金配分案を作れない理由
通常の簡易診断では、次の3案を比較します。
- 希望優先案
- おすすめ標準案
- 安全重視案
しかし、今回はおすすめ標準案と安全重視案を作成していません。
希望優先案
- 自己資金:600万円
- 住宅ローン:1,900万円
- 建築後の現金:0円
- 希望返済:月7万円
建築後の現金がなく、生活費と住宅ローン返済の両方が不足するため、採用できません。
おすすめ標準案
建築後に現金を残すと、その分だけ住宅ローン借入額を増やす必要があります。
しかし、年金生活期は住宅ローン返済前から家計が不足しています。
借入額を増やして安全性を高めることはできないため、現条件では作成できません。
安全重視案
預金以外の投資資産、退職金、親族援助がありません。
車、修繕、医療・介護費の合計840万円に対応する現金も確保できません。
そのため、見せかけの安全重視案は作成していません。
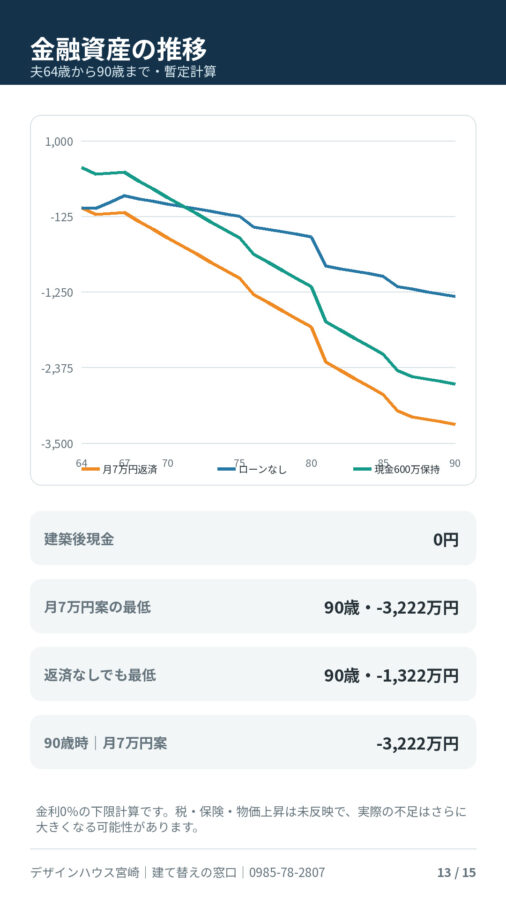
90歳までの資産推移
月7万円返済を行い、金利を0%とした下限計算でも、金融資産は継続して不足します。
夫90歳時点では、累計不足額が約3,222万円となる暫定結果です。
ただし、これは「3,222万円の借金が自動的に発生する」という意味ではありません。
実際には、預金がなくなった時点で生活費やローン返済を続けるための資金が不足することを示しています。
住宅ローン返済を除いても、年金と生活費の差、車、修繕、医療・介護費により、夫90歳時点の累計不足は約1,322万円となる暫定結果です。
つまり、問題は住宅ローンだけではありません。
老後の基本的な生活収支そのものを見直す必要があります。
建て替え総額を少し下げるだけでは解決しない
今回の問題は、建物価格だけではありません。
- 建築後の現金が0円
- 年金だけでは生活費が不足
- 車の買い替え費用が必要
- 修繕費が必要
- 医療・介護費が必要
- 月7万円でも完済が86歳を超える
これらが重なっています。
そのため、根拠のない建築費削減額を設定して、「少し安くすれば建てられる」とは判断できません。
耐震、断熱、気密、換気性能を下げ、見かけの建物価格だけを安くする提案も行いません。
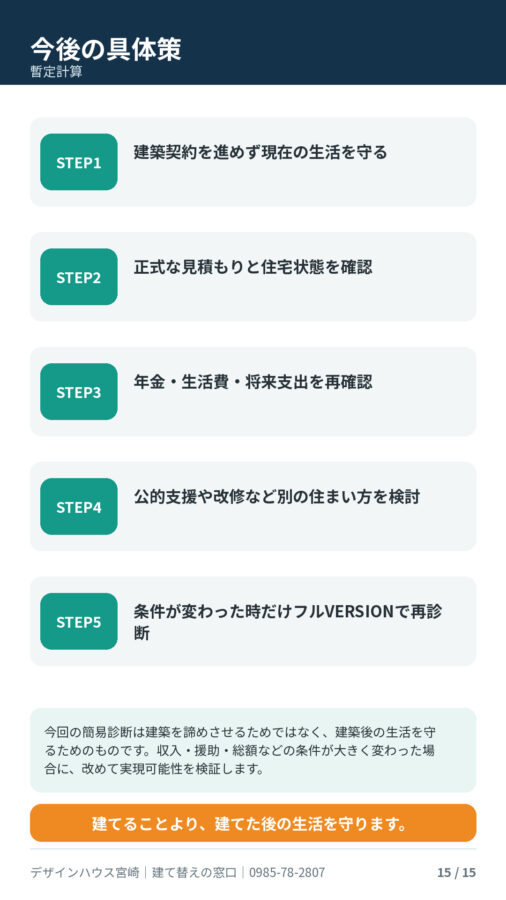
今後検討する5つのステップ
STEP1 建築契約を進めず、現在の生活を守る
安全な資金計画が確認できるまで、建築契約や大きな支払いを進めません。
STEP2 正式な見積もりと住宅状態を確認する
解体、仮住まい、登記、アスベストなどを含む正式総額を確認します。
現在住宅についても、耐震性、劣化、断熱状態を調査します。
STEP3 年金・生活費・将来支出を再確認する
年金の実際の振込額、毎月の生活費、車の必要性、医療・介護費を確認します。
STEP4 別の住まい方を検討する
公的な耐震・省エネ改修支援、必要部分に絞った改修、住み替え、高齢者向け住宅なども含めて検討します。
具体的な改修金額は、住宅調査と正式見積もりの前には推定しません。
STEP5 条件が大きく変わった場合に再診断する
収入、援助、建築総額、生活費、住宅ローン条件などが大きく変わった場合は、フルVERSIONで再度診断します。
今回の事例のまとめ
今回の計画は、総額2,500万円に対して、自己資金600万円と住宅ローン1,900万円で資金調達額自体は一致しています。
しかし、建築後の現金は0円です。
さらに、年金の暫定手取り月13万5,000円に対し、省エネ反映後の生活費は月約16万6,000円。住宅ローン返済前から月約3万1,000円不足します。
月7万円の住宅ローン返済を加えると、毎月の不足は約10万1,000円です。
金利0%でも完済は夫86歳8か月頃となり、3年後には車購入費200万円、その後も修繕費や医療・介護費が予定されています。
そのため、今回の判定は「要再設計型」です。
建て替えをできるように見せるために、根拠のない収入や援助、建築費削減額を設定することはできません。
デザインハウス宮崎の考え方
デザインハウス宮崎では、住宅ローンの審査に通るかどうかだけで建築をおすすめしません。
大切なのは、家を建てた後も生活費、医療費、介護費、車、住宅修繕費を確保できることです。
住宅会社として建物を販売することより、お客様の建築後の生活を守ることを優先します。
今回の診断は、建て替えを諦めさせるためのものではありません。
現在の条件では契約を進めず、生活を守りながら別の方法を探すための診断です。
建てることより、建てた後の生活を守ります。
デザインハウス宮崎
建て替えの窓口
電話:0985-78-2807




