


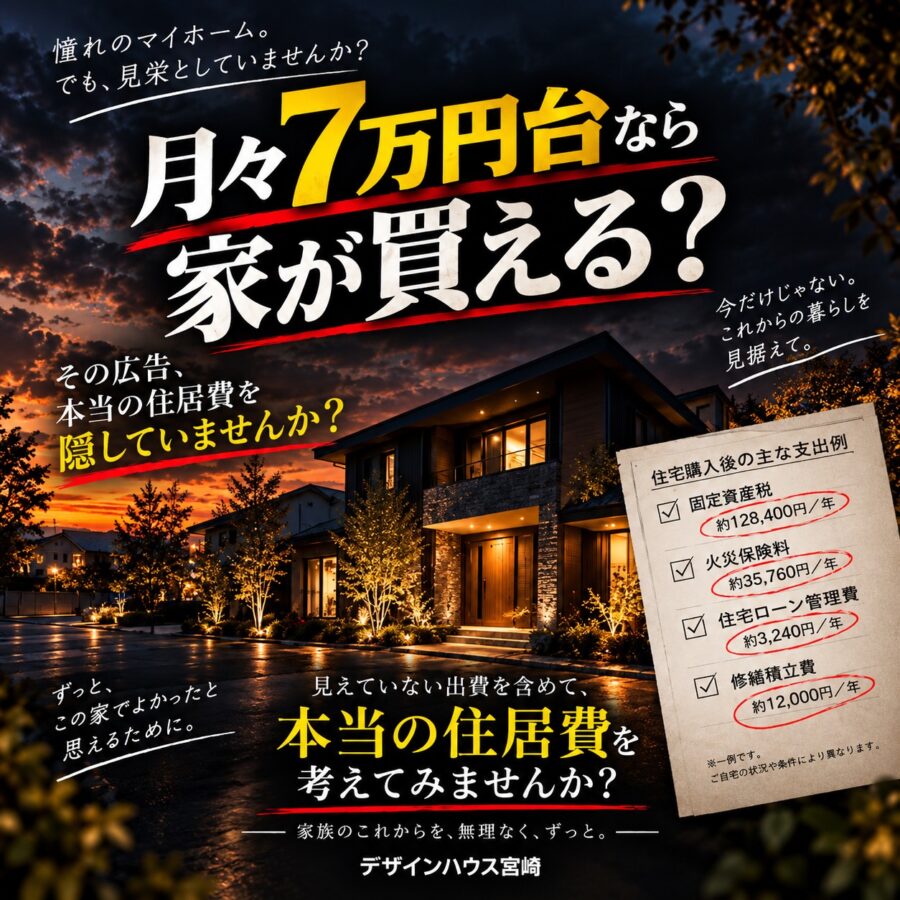
「月々7万円なら、今の家賃とほとんど変わらない」
「それなら家を建てても大丈夫ですよね?」
住宅購入を検討していると、このように考える方も多いのではないでしょうか。
住宅会社の広告でも、
「月々7万円台から!」
といった表示を見かけることがあります。
確かに、現在の家賃が7万円なら、
家賃7万円 → 住宅ローン7万円
なら家計への負担は変わらないように見えます。
でも、ここで一度確認していただきたいことがあります。
【結論】住宅ローン7万円=住居費7万円ではありません
家を所有すると、住宅ローン以外にもお金がかかります。
例えば、
- 固定資産税などの税金
- 火災保険・地震保険
- 将来の修繕・メンテナンス
- 設備交換
- 光熱費
- 太陽光などの設備に関する費用
- 自治会費など地域によって必要となる費用
などです。
つまり、
「住宅ローンを毎月払えるか?」だけではなく、「住宅にかかるお金全体を払っても生活に余裕があるか?」
を考えることが大切です。
「家賃7万円」と「住宅ローン7万円」は同じではない
賃貸住宅の場合、建物そのものの大規模な修繕費や固定資産税は、通常、所有者側が負担します。
一方、持ち家では自分で負担することになります。
例えば住宅ローンが月7万円なら、
年間返済額は84万円。
でも、これだけで1年間の住宅費が終わるわけではありません。
固定資産税。
火災・地震保険。
将来のメンテナンス。
設備交換。
なども考えておく必要があります。
だから、
「今の家賃が7万円だから、住宅ローンも7万円なら大丈夫」
とは単純には言えないのです。
固定資産税も忘れないでください
住宅を所有すると、固定資産税などの税負担が発生します。
実際の金額は、土地・建物の評価額、所在地、軽減措置などによって異なります。
そのため、
「年間○万円です」
と住宅会社が一律に決められるものではありません。
大切なのは、住宅ローンとは別に毎年支払う住居関連費があると考えて資金計画に入れておくことです。
火災保険・地震保険も必要
家を建てると、火災保険や地震保険についても検討することになります。
宮崎では火災だけでなく、
台風。
強風。
大雨。
水害。
など、地域や土地条件に応じたリスクも考える必要があります。
保険料は建物の構造や補償内容、所在地などによって変わります。
単純に保険料を安くすることだけではなく、自分の土地や住宅に必要な補償は何かを確認することが重要です。
新築でも、いつか修繕は必要になります
新築したばかりのときは、
「修繕費なんてまだ先の話」
と思ってしまいます。
でも住宅は、建てたら終わりではありません。
外壁。
屋根。
防水。
給湯器。
エアコン。
キッチン。
浴室。
トイレ。
換気設備。
さまざまな部分が経年によってメンテナンスや交換を必要とする可能性があります。
そこで大切なのが、
修繕費を「壊れてから考える」のではなく、最初から住居費として考えておくこと。
毎月少しずつでも将来の住宅メンテナンス費として準備しておけば、大きな修繕が必要になったときの負担を抑えやすくなります。
「月7万円」の計算条件も必ず確認してください
広告に、
「月々7万円台」
と書かれていたら、金額だけを見るのではなく、その計算条件も確認してください。
例えば、
借入金額はいくら?
頭金はいくら?
返済期間は何年?
金利はいくら?
ボーナス払いはある?
変動金利?固定金利?
土地代は含まれている?
諸費用は含まれている?
こうした条件によって、月々の返済額は変わります。
特に注意したいのが、返済期間を長くすることで月々の支払いを小さく見せるケースです。
返済期間を長くすれば、毎月返済額を抑えられる場合があります。
でも、
「月々が安い=総負担も小さい」
とは限りません。
完済年齢や利息負担まで確認しましょう。
ボーナス払い込みの「月々○万円」にも注意
広告を見るときには、ボーナス払いの有無も確認してください。
例えば通常月の返済額が7万円でも、年2回まとまったボーナス返済が設定されていれば、
実際の年間住宅ローン負担は「7万円×12か月」だけではありません。
住宅ローンを比較するときは、
毎月返済額ではなく、年間返済額でも確認する。
これがおすすめです。
「住宅ローン+住宅維持費」で考える
家づくりの資金計画では、
住宅ローン返済額
だけを見るのではなく、
住宅ローン+税金+保険+修繕準備
を一つの住居費として考えてみましょう。
例えば住宅ローンが月7万円なら、
「7万円なら払える!」
で終わらず、
税金や保険、将来の修繕まで準備したら、実質的に住宅へ毎月いくら使うことになる?
と考えてみます。
この金額を把握して初めて、現在の家賃と比較しやすくなります。
ただし「持ち家は賃貸より損」という話ではありません
ここは誤解していただきたくありません。
住宅ローン以外にも費用がかかるから、
「家を買わない方がいい」
という話ではありません。
持ち家には、
自分たちの暮らしに合わせた間取り。
断熱・耐震性能。
収納。
家事動線。
設備。
庭。
駐車場。
などを自分たちに合わせて計画できるメリットがあります。
大切なのは、
家賃と住宅ローンだけを比べて購入判断をしないこと
です。
高性能住宅なら「光熱費」も一緒に考える
デザインハウス宮崎では、住宅性能も資金計画の一部だと考えています。
例えば、断熱性能を高める。
窓を適切に計画する。
夏の日差しを遮る。
換気を適切に計画する。
太陽光発電を活用する。
こうした住宅性能は、快適性だけでなく、将来の光熱費にも関係します。
ただし、
「高性能住宅なら必ず○万円得する」
と一律には言えません。
家族人数、生活時間、冷暖房設定、電気料金、建築地、太陽光発電量などによって結果は変わります。
だからこそ、建築費だけではなく、
「建てた後に毎月いくらかかる家なのか?」
まで考えることが重要です。
宮崎なら車のお金も忘れない
宮崎で家計を考えるときに、住宅費と同じくらい重要になることがあるのが車の費用です。
住宅ローンは35年、40年と続く可能性があります。
その間には車の買い替えもあるでしょう。
さらに、
子どもの教育費。
車検・自動車保険。
旅行。
家電の買い替え。
老後資金。
なども必要です。
住宅ローンだけなら払える。
でも、
住宅ローンを払ったら貯金ができない。
車を買い替えられない。
教育費が重なると赤字になる。
では、安心できる住宅予算とは言いにくいでしょう。
「借りられる金額」と「返していける金額」は違います
住宅ローンの審査で3,500万円借りられるから、
3,500万円の家を買っても大丈夫。
とは限りません。
銀行が判断する「融資できる金額」と、
ご家族がこれから何十年も無理なく生活できる「住宅予算」は別に考える必要があります。
デザインハウス宮崎では、
「いくら借りられる?」より「いくらなら暮らしを守りながら返せる?」
を大切にしています。
50代・60代なら「月々の返済額」以上に完済年齢を見る
50代・60代から建て替える場合は、さらに重要です。
例えば、
「月々7万円なら払えそう」
だけで判断するのではなく、
何歳まで7万円を払うのか?
を確認してください。
60歳。
65歳。
70歳。
75歳。
年齢によって、収入の状況は変わる可能性があります。
退職後に給与収入が減るのであれば、
年金生活になった後も同じ返済額で大丈夫なのか
まで確認する必要があります。
だからデザインハウス宮崎の「建て替えの窓口」では、住宅ローンだけでなく、老後資金まで含めた資金計画を大切にしています。
頭金をたくさん入れれば安心?
これも一概には言えません。
例えば貯金が1,000万円あるからといって、その大部分を住宅購入に使ってしまえば、住宅ローンは減りますが手元の現金も減ります。
家を建てた後にも、
教育費。
車。
医療。
家電。
修繕。
老後。
などのお金は必要です。
だから、
「頭金をいくら入れれば住宅ローンが安くなる?」
だけではなく、
「家を建てた後に、現金をいくら残す?」
という考え方も重要です。
デザインハウス宮崎が考える「無理のない住宅予算」
私たちは、家づくりのゴールを、
住宅ローンの審査に通ること
だとは考えていません。
家を建てた後、
家族で旅行へ行ける。
子どもの教育費を準備できる。
車を買い替えられる。
貯金も続けられる。
そして将来の修繕や老後にも備えられる。
そこまで含めて初めて、無理のない家づくりだと考えています。
家を買う前に確認したい7つのお金
住宅購入を検討している方は、少なくとも次の7つを確認してみてください。
- 住宅ローンの年間返済額
- 固定資産税などの税負担
- 火災・地震保険
- 将来の修繕・設備交換
- 光熱費
- 車・教育費など住宅以外の大きな支出
- 家を建てた後に残る貯蓄
そして最後に、
「これを全部払っても、毎月無理なく暮らせる?」
と考えてみてください。
これが、本当の意味での住宅予算です。
まとめ|「月々7万円」だけで家を決めないでください
「住宅ローン月々7万円」
確かに分かりやすい数字です。
でも、
住宅ローン7万円=住居費7万円ではありません。
家を持てば、
税金。
保険。
メンテナンス。
設備交換。
などのお金も必要になります。
さらに家計全体では、
教育費。
車。
旅行。
貯蓄。
老後資金。
も考えなければなりません。
だから住宅購入を考えるときは、
「今の家賃と同じだから大丈夫」
だけで決めず、
「家を建てた後も、今まで通りの生活ができる?」
を確認してみてください。
デザインハウス宮崎では、
「いくら借りられるか」だけではなく、「建てた後も無理なく暮らせるか」
を一緒に考えながら資金計画をご提案しています。
「月々いくらまでなら安心?」
「土地・建物・諸費用まで入れると総額はいくら?」
「教育費を払いながら住宅ローンを返せる?」
「50代から建て替えても老後資金は残せる?」
そんな疑問がありましたら、お気軽にデザインハウス宮崎へご相談ください。
家を買うことがゴールではありません。
その家で、家族が無理なく暮らし続けられること。
そこから住宅予算を考えてみませんか?
よくある質問
Q.今の家賃が7万円なら、住宅ローンも7万円まで大丈夫ですか?
家賃と住宅ローンだけでは単純比較できません。持ち家では固定資産税、保険、将来の修繕費なども必要になります。住宅ローン以外の費用まで含めて家計を確認することをおすすめします。
Q.住宅ローンは「月々いくら」で比較すればいいですか?
月額だけでなく、借入額・金利・返済期間・ボーナス返済・完済年齢・総返済額なども確認してください。
Q.住宅ローンの審査に通れば安心ですか?
融資可能額と、各家庭が無理なく返済できる金額は同じとは限りません。教育費、車、生活費、貯蓄、老後資金なども含めた家計全体で考えることが重要です。
Q.50代・60代の建て替えで特に重要なことは?
月々の返済額だけでなく、完済年齢、退職後の収入、年金、手元資金、将来の修繕費などまで確認することが大切です。




