


「60歳から家を建て替えたいけれど、住宅ローンを長期間で組めるの?」
「親子で協力して住宅ローンを返済する方法はある?」
そんな方に知っていただきたいのが、親子リレー返済です。
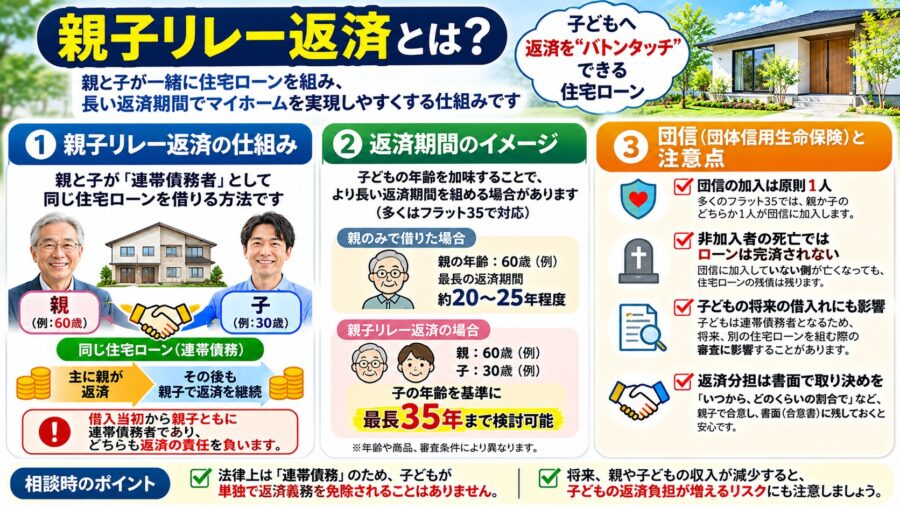
親子リレー返済とは、親と子が協力して一つの住宅ローンを返済していく方法です。
親が現役で働いている間は親が中心となって返済し、将来は子どもが返済を引き継ぐ計画を立てることができます。
ただし、ここで注意したいことがあります。
親が返済している間、子どもには返済義務がないというわけではありません。
親子リレー返済では、子どもも借入当初から連帯債務者になります。
今回は、親子リレー返済の仕組みから、返済期間、団体信用生命保険、子どもの将来の住宅ローンへの影響まで、具体例とカラー図解を使って解説します。
① 親子リレー返済とは?親子で一つの住宅ローンを返済する仕組み
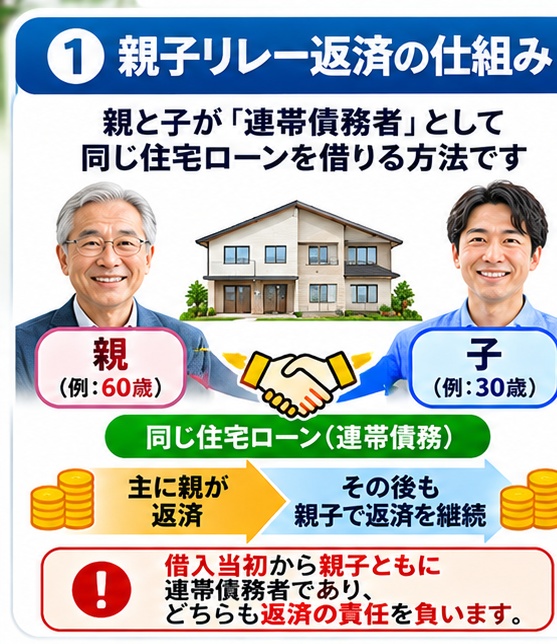
親子リレー返済は、親と子が2世代にわたって一つの住宅ローンを返済する制度です。
代表的な商品として、住宅金融支援機構の「フラット35」があります。
例えば、次のような親子を考えてみましょう。
| 項目 | 親 | 子 |
|---|---|---|
| 年齢 | 60歳 | 30歳 |
| 状況 | 定年前後で建て替えを検討 | 正社員として勤務 |
| 返済計画 | 当初は親が中心 | 将来は子が中心 |
| 法律上の責任 | 返済義務あり | 最初から返済義務あり |
親子で返済することで、親だけでは難しかった長期の住宅ローンを検討できる場合があります。
図解① 親子リレー返済の仕組み
親が退職したら自動的に子どもへ切り替わる?
親子リレー返済は、親から子へ返済をバトンタッチするイメージで説明されることがあります。
しかし、法律上の返済義務が退職時に自動的に切り替わるわけではありません。
親と子は、借入当初から連帯債務者です。
そのため、金融機関に対しては、親子のどちらも債務全体について返済責任を負います。
家族の中で「最初の15年間は親が払う」「その後は子どもが払う」と決めても、その約束だけで金融機関に対する責任が変わるわけではありません。
親子リレー返済は、返済担当を自由に交代できるローンではなく、親子が最初から返済責任を共有するローンです。
② 60歳からでも35年ローンを組める!?
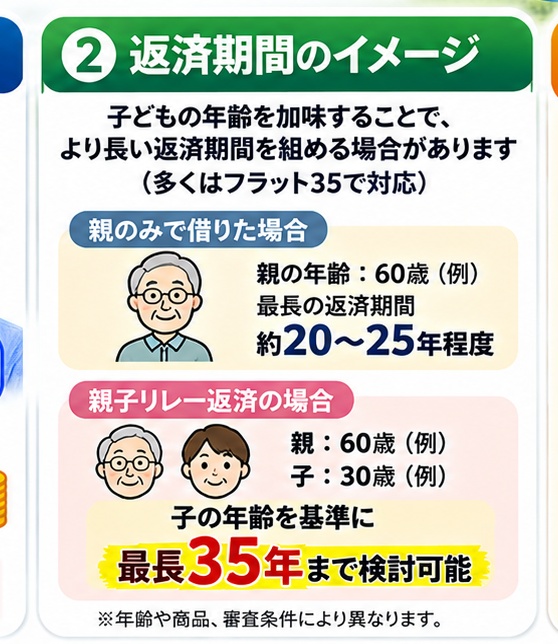
親子リレー返済の大きなメリットは、後継者となる子どもの年齢を基準に返済期間を検討できることです。
例えば、親が60歳、子どもが30歳の場合を考えてみましょう。
フラット35では、借入期間の上限は原則として35年、または年齢に応じて算出される期間のいずれか短い方です。
通常は借入時の年齢が高いほど、選べる返済期間が短くなります。
しかし親子リレー返済では、後継者となる子どもの年齢を基準に借入期間を決められます。
そのため、親だけでは短い期間しか選べない場合でも、親子リレー返済なら最長35年を検討できることがあります。
図解② 親だけで借りる場合と親子リレー返済の比較
返済期間が長くなるメリットとデメリット
返済期間を長くすると、同じ借入額・金利であれば毎月の返済額を抑えやすくなります。
一方、返済期間が長いほど、一般的には総支払利息が増えます。
また、親が60歳で35年ローンを組んだ場合、親が95歳になる年まで返済が続く計画になります。
実際には子どもが返済を担うことを想定していても、親の老後資金と子どもの将来の家計を両方考える必要があります。
③ 親子リレー返済のメリットは?
親子リレー返済には、主に3つのメリットがあります。
メリット① 親が高齢でも住宅ローンを検討しやすい
50代・60代からの建て替えでは、住宅ローンの返済期間が短くなり、月々の返済額が大きくなる場合があります。
親子リレー返済では、後継者の年齢を基準に返済期間を選べるため、月々の負担を調整しやすくなります。
メリット② 親子の収入を合算できる場合がある
金融機関の条件を満たせば、親子の収入を合算して審査を受けられる場合があります。
親だけでは希望する借入額に届かない場合でも、子どもの収入を含めて検討できる可能性があります。
ただし、借りられる金額が増えても、無理なく返済できるとは限りません。
メリット③ 親の老後の住まいを確保しやすい
親が長年暮らした住宅を建て替え、子どもと協力して住まいを維持する方法として活用できます。
二世帯住宅や、将来子どもが引き継ぐことを想定した住宅などで検討される場合があります。
④ 親子リレー返済で注意したい3つのデメリット
注意点① 子どもは最初から返済義務を負う
最も重要なのが、連帯債務です。
例えば、親が退職して収入が減少した場合。
親が予定していた返済を続けられなくなれば、子どもの実際の負担が増える可能性があります。
また、親子間で返済分担を決めていても、その取り決めだけで金融機関に対する返済義務を制限することはできません。
注意点② 子ども自身の住宅ローンに影響する
子どもが将来、結婚して自分の住宅を購入したいと考えた場合はどうでしょうか。
すでに親子リレー返済の連帯債務者となっているため、その借入れが新たな住宅ローン審査に影響する可能性があります。
金融機関は既存の借入れや返済負担を確認するため、希望する金額を借りられない場合もあります。
親の建て替えを支援することで、子ども自身の将来の住宅計画に影響する可能性があることを理解しておきましょう。
注意点③ 団体信用生命保険の加入者に注意
団体信用生命保険(団信)は、加入者が死亡した場合などに、所定の条件で住宅ローンの残債が弁済される保険です。
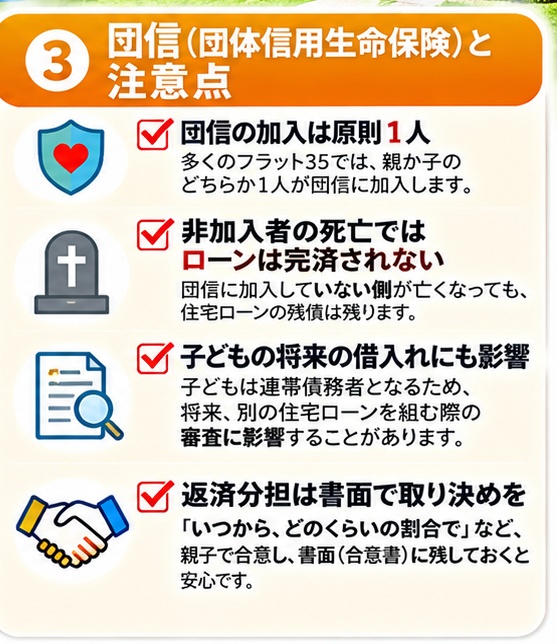
フラット35の通常の団信では、親子リレー返済の場合、原則として親子のどちらか1人が加入します。
例えば、子どもが団信に加入している場合。
親が亡くなっても、親が団信に加入していなければ、親の死亡を理由として住宅ローンが完済されるわけではありません。
反対に、団信の加入者に保険金支払事由が発生した場合は、契約条件に応じて住宅ローン残債が弁済されます。
団信は、親子のどちらが加入するかによって保障の内容が大きく変わります。
図解③ 団信と親子リレー返済の注意点
⑤ 親子の返済分担は書面に残した方がいい?
親子リレー返済では、親子の間で返済分担を話し合っておくことが重要です。
例えば、次のような内容です。
- 毎月の返済を誰がいくら負担するのか
- 親が退職したあとはどうするのか
- 親が病気になった場合はどうするのか
- 子どもが転職・結婚した場合はどうするのか
- 繰上返済を行う場合は誰が負担するのか
- 住宅の所有持分をどうするのか
- 将来の相続をどう考えるのか
こうした内容を家族で話し合い、必要に応じて書面に残しておく方法があります。
ただし、親子間の合意書は、金融機関に対する連帯債務を変更するものではありません。
また、返済負担と住宅の所有持分の関係によっては、贈与税などの問題が生じる場合があります。
税理士や司法書士などの専門家にも確認しましょう。
⑥ 親子リレー返済とペアローンは何が違う?
親子リレー返済とペアローンは、似ているようで仕組みが異なります。
| 比較項目 | 親子リレー返済 | ペアローン |
|---|---|---|
| ローン契約 | 基本的に1つ | 2つ |
| 債務者 | 親子が連帯債務者 | 親子それぞれが借入れ |
| 返済責任 | 双方が債務全体に責任 | 各自の借入れに責任 |
| 返済期間 | 後継者の年齢を基準にできる | 各ローンの条件による |
| 団信 | 商品ごとの条件による | 各自のローンで加入を検討 |
| 注意点 | 子どもも最初から連帯債務 | 契約・費用・保障が別々 |
※一般的な比較です。金融機関や商品によって取り扱いは異なります。
親子リレー返済とペアローンは、どちらが必ず有利というものではありません。
返済期間、住宅の所有持分、団信、将来の住まい方などを含めて比較しましょう。
⑦ 50代・60代の建て替えで本当に大切なのは資金計画!
親子リレー返済を利用すれば、親が高齢でも長期の住宅ローンを検討できる場合があります。
しかし、返済期間を長くできることと、安心して返済できることは別問題です。
例えば、親が60歳、子どもが30歳で住宅ローンを組む場合。
親が65歳で退職したあと、返済をどうするのでしょうか。
子どもが結婚して自分の家を建てたいと考えた場合はどうでしょうか。
また、親の介護費用や子どもの教育費が必要になった場合にも、住宅ローンの返済は続きます。
だからこそ、親子リレー返済を検討するときには、現在の収入だけでなく、将来のライフイベントまで考えることが重要です。
デザインハウス宮崎では、90歳までの無料資金シミュレーションを作成しています。
親の年金収入や退職金、子どもの将来の収入、教育費、生活費などを考慮しながら、無理のない住宅ローン計画をご提案しています。
よくある質問|親子リレー返済Q&A
Q1.親子リレー返済とは何ですか?
親と子が2世代にわたって一つの住宅ローンを返済する制度です。フラット35などで利用できます。
Q2.親が退職したら自動的に子どもへ返済義務が移りますか?
いいえ。子どもは借入当初から連帯債務者です。親の退職によって法的な返済義務が自動的に切り替わるわけではありません。
Q3.60歳からでも35年ローンを組めますか?
親子リレー返済では、後継者の年齢を基準に返済期間を選べるため、条件を満たせば最長35年を検討できる場合があります。
Q4.子どもが別の家に住んでいても利用できますか?
フラット35では、後継者となる子どもが融資対象住宅に同居していなくても利用できる場合があります。ただし、住宅の用途や居住要件など、商品の条件を確認する必要があります。
Q5.親が亡くなったら住宅ローンはなくなりますか?
必ずなくなるわけではありません。団信の加入者や保障条件によって異なります。
Q6.子どもが将来自分の住宅ローンを組めますか?
申し込むことはできますが、親子リレー返済の連帯債務が審査に影響する可能性があります。
Q7.親子の返済割合は自由に決められますか?
家族内で負担方法を相談することはできます。ただし、その取り決めによって金融機関への連帯債務が変更されるわけではありません。税務上の取り扱いにも注意が必要です。
Q8.親子リレー返済はどんな家庭に向いていますか?
親が高齢で長期の住宅ローンを組みにくく、子どもも住宅の取得や返済に協力する意思があり、将来の返済計画について十分に話し合えている家庭で検討できる方法です。
まとめ|親子リレー返済は便利!でも子どもの将来まで考えて
親子リレー返済は、親が高齢でも住宅ローンの返済期間を長く設定できる可能性がある制度です。
50代・60代からの建て替えや、親子で協力した住宅取得の選択肢になります。
ただし、注意したいのは次の3つです。
① 子どもは最初から連帯債務者になる
親が返済している間も、子どもには返済義務があります。
② 子どもの将来の住宅ローンに影響する可能性がある
結婚や独立後の住宅取得まで考える必要があります。
③ 団信の加入者と保障内容を確認する
親子のどちらが加入するかによって、万が一の際の取り扱いが変わります。
親子リレー返済は、親の住宅ローンを子どもへ単純にバトンタッチする制度ではありません。
親子が長期間にわたって返済責任を共有する制度です。
だからこそ、親の老後と子どもの将来の両方を考えた資金計画が重要です。
宮崎で50代・60代からの建て替えをご検討の方へ
「60歳からでも住宅ローンを組める?」
「親子リレー返済と通常の住宅ローン、どちらがいい?」
「子どもに返済負担を残さず建て替えたい」
「退職金や年金を考えた資金計画を立てたい」
そんな方は、ぜひデザインハウス宮崎へご相談ください。
デザインハウス宮崎では、住宅ローンの返済額だけでなく、将来の生活費や教育費、老後資金まで考えた90歳までの無料資金シミュレーションをご提案しています。



